



Відставка Хуанга: індустрія AI на краю прірви
NVIDIA стає глобальним ризиком
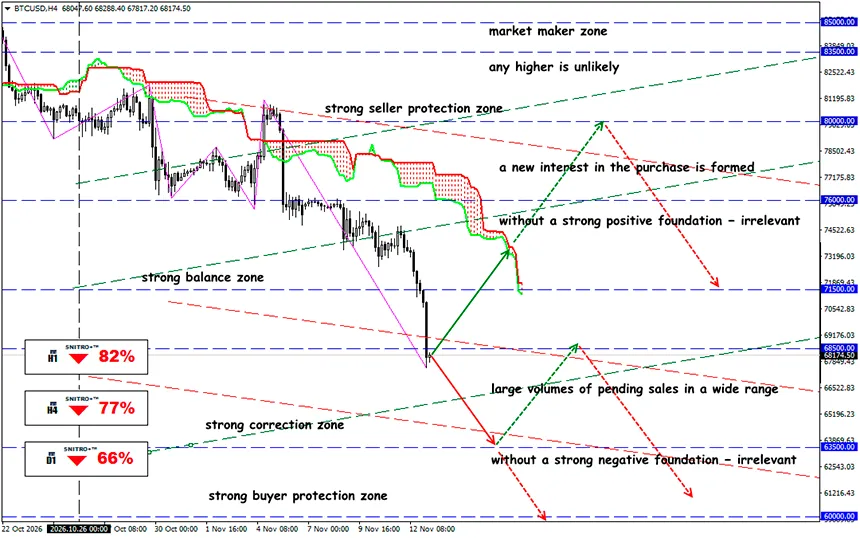
BTC/USD
Ключова зона: 66,500 - 69,500
Buy: 71,500 (за сильних позитивних фундаментальних факторів); ціль 76,500; StopLoss 70,500
Sell: 66,500 (на відкаті після повторного тестування 67.500) ; ціль 63,500-61,500; StopLoss 67,500
Криза керівництва NVIDIA посилює тиск на акції компанії та ставить під сумнів стійкість оцінок технологічного сектору. Головна загроза полягає не в зміні генерального директора, а у втраті впевненості в майбутніх темпах зростання AI.
Відставка набула чинності негайно, і рада директорів розпочала пошук наступника. У центрі кризи опинилися повідомлення про особисті зв'язки Хуанга з особами, яких американська влада підозрює у шпигунстві на користь Китаю. Водночас важливо не плутати підтверджений факт відставки зі звинуваченнями та обставинами, які залишаються предметом розслідувань і повідомлень ЗМІ.
Нагадаємо:
NVDA втратила понад 5% за одну торгову сесію, приблизно 12% за тиждень і понад 30% від жовтневого максимуму. Форвардний P/E знизився приблизно до 12, найнижчого рівня з 2012 року. Примітно, що 12 листопада NVDA скоротила початкове внутрішньоденне падіння з приблизно 14% до 4.3% на момент закриття торгів. Це свідчить про присутність покупців після різкого розпродажу, але поки не підтверджує завершення низхідного руху.
Хуанг очолював NVIDIA від моменту її заснування у 1993 році. Його роль виходила далеко за межі операційного управління: інвестори пов'язували з ним технологічне лідерство, послідовний розвиток GPU та стратегічні відносини з найбільшими хмарними провайдерами.
- Компанія ризикує втратити частину своєї премії за ключову особу — надбавки до оцінки, пов'язаної з довірою до конкретного керівника. Навіть без негайного погіршення фінансових результатів акції можуть торгуватися з нижчими мультиплікаторами, доки нове керівництво не продемонструє здатність підтримувати попередні темпи розвитку.
- Додатковий ризик пов'язаний із Китаєм. Якщо управлінська криза посилить політичний тиск на користь експортних обмежень, невизначеність може перейти від репутаційних проблем до комерційних наслідків. Однак сама по собі відставка не означає автоматичної втрати контрактів або зміни чинних експортних правил.
Зниження вартості акцій NVIDIA може поширитися на напівпровідникові компанії, виробників серверного обладнання, постачальників інфраструктури центрів обробки даних і основні технологічні індекси.
Якщо інвестори почнуть сумніватися у стійкості зростання NVIDIA, вони можуть переглянути прийнятні оціночні мультиплікатори для інших AI-компаній, навіть якщо їхні власні фінансові результати не погіршилися.
Якщо проблеми NVIDIA збігатимуться з переглядом капітальних витрат Microsoft, Alphabet, Amazon і Meta, ринок може перейти від оцінки окремої корпоративної кризи до переоцінки всієї економіки інфраструктури AI.
Квартальний звіт NVDA про фінансові результати (17 листопада) може визначити, чи залишиться відставка Хуанга короткостроковим управлінським шоком, чи стане каталізатором тривалої переоцінки акцій.
Якщо:
- NVIDIA підтвердить зростання виручки, стабільність замовлень і стійкість своєї технологічної стратегії, акції отримають основу для відновлення, підтримуючи Nasdaq 100 і сектор AI.
- Фінансові результати будуть сильними, але невизначеність щодо наступника та майбутніх замовлень збережеться. Можлива висока волатильність без стійкого відновлення.
- Обережні прогнози, ознаки уповільнення інвестицій в AI або погіршення відносин із клієнтами посилять тиск на NVDA. Розпродаж може поширитися на напівпровідникові та інфраструктурні компанії.
Якщо навіть позитивні фінансові результати не забезпечать стійкого зростання NVDA, це може свідчити про глибше зниження довіри до оцінок AI-компаній.
І який результат?
NVIDIA має розгалужену технологічну інфраструктуру, клієнтську базу та бізнес, створений протягом десятиліть. Зміна керівництва сама по собі не знищує ці конкурентні переваги.
Однак ринок оцінює не лише те, чим компанія володіє сьогодні, а й те, наскільки успішно вона зможе досягти своїх майбутніх цілей.
Потенційними вигодонабувачами перерозподілу замовлень є AMD, яка може збільшити продажі прискорювачів AI; Broadcom, що розробляє спеціалізовані чипи AI та мережеві рішення; і Marvell Technology, яка працює в сегменті інфраструктури передавання даних.
Однак зростання конкурентів можливе насамперед за умови збереження загального попиту на AI. Якщо інвестори почнуть сумніватися в окупності інвестицій у центри обробки даних, AMD, AVGO і MRVL також опиняться під тиском.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


