


















Боргова бомба Франції
Чи зможе ЄЦБ врятувати євро?
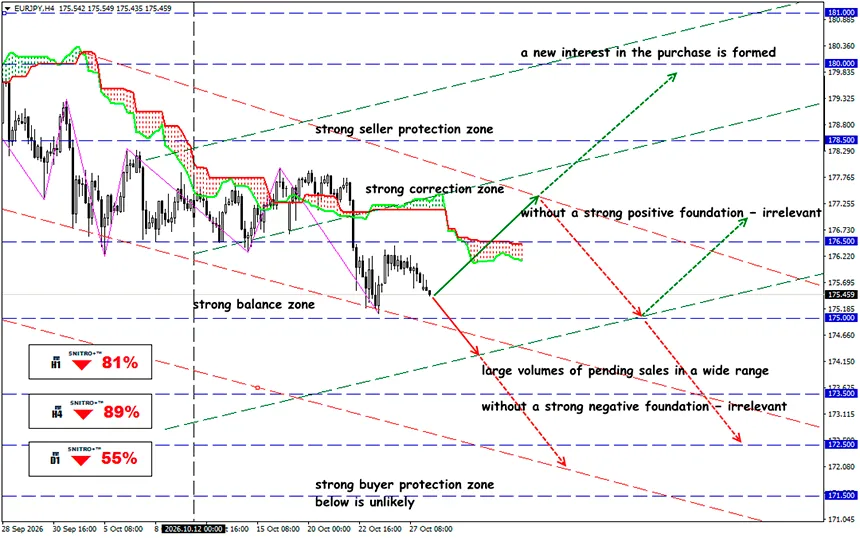
EUR/JPY
Ключова зона: 175.00 - 176.00
Buy: 176.50 (за сильних позитивних фундаментальних факторів); ціль 178.50; StopLoss 175.80
Sell: 174.50 (за впевненого пробою вище 175.00) ; ціль 172.50; StopLoss 175.20
Дохідність французьких облігацій наблизилася до 5%, а спред дохідності відносно Німеччини перевищив 150 базисних пунктів. Ризики суверенного боргу провокують чергову хвилю продажів. Трейдерам необхідно оцінити ймовірність розпаду єврозони та перспективи всіх активів, пов'язаних із євро.
Європа усвідомлює, що підвищення процентних ставок більше не гарантує зміцнення єдиної валюти. Дохідність французьких державних облігацій зростає, інвестори вимагають додаткову премію за бюджетні та політичні ризики, а ЄЦБ намагається стримати інфляцію, водночас запобігаючи потрясінням на ринку суверенного боргу.
На жаль, 28 жовтня дохідність 10-річних французьких облігацій OAT досягла приблизно 4.965%, тоді як порівнянні німецькі Bund торгувалися з дохідністю близько 3.382%. Різниця становила приблизно 158.3 базисного пункту.
Коротко нагадаємо:
Коли дохідність OAT зростає швидше за дохідність Bund, ринок сигналізує про збільшення премії за ризик, притаманний саме Франції, а не просто про загальне посилення фінансових умов у Європі. Однак для повномасштабної кризи потрібні додаткові тривожні ознаки: поширення продажів на інші країни, погіршення ліквідності, проблеми з розміщенням нових випусків облігацій і напруженість у банківській системі. Наразі поширення кризових явищ стосується переважно Франції та не є повномасштабним повторенням кризи суверенного боргу 2010–2012 років. Проте ринок розглядає таке поширення як цілком реальну можливість.
Дефіцит бюджету Франції значно перевищує орієнтир у 3% ВВП, установлений європейськими бюджетними правилами. Бюджетний тиск посилюється в міру погашення старих облігацій і випуску нових.
Цей процес може створити самопідсилюваний цикл зростання витрат на обслуговування боргу.
Наразі ознак повної втрати доступу до ринку немає. За даними LSEG, на аукціоні 15 жовтня Франція розмістила облігації на €13.25 млрд, а сукупний коефіцієнт покриття заявками становив 2.28. Це свідчить про збереження попиту, хоча інвестори досі незадоволені ситуацією та вимагають вищої дохідності.
Соціальні протести у Франції стають додатковим фактором, що ускладнює реалізацію бюджетної політики.
Після масштабних заворушень 17–18 жовтня французькі акції та облігації опинилися під тиском. Уранці 19 жовтня індекс CAC 40 знижувався приблизно на 1.18%, а дохідність 10-річних OAT перебувала поблизу 4.84%. Особливо чутливими виявилися компанії, орієнтовані на внутрішній ринок, зокрема роздрібна торгівля, готельно-ресторанний бізнес і банки.
Важливою подією стало рейтингове рішення Moody's від 23 жовтня. Агентство зберегло суверенний рейтинг Франції на рівні Aa3 з негативним прогнозом. Це тимчасово послабило побоювання щодо негайного зниження рейтингу, але не розв'язало структурних проблем.
Завтра, 29 жовтня, ЄЦБ проведе чергове засідання з монетарної політики. Можливі три принципово різні реакції.
- ЄЦБ залишає ставки без змін і підтверджує жорстку позицію щодо інфляції. Короткострокова дохідність європейських облігацій може отримати підтримку, а EUR/USD та EUR/JPY — тимчасово відновитися.
- ЄЦБ залишає ставки без змін і наголошує на ризиках для фінансової стабільності. Ринки можуть почати знижувати очікування майбутнього посилення політики. Це потенційно негативно для євро, але позитивно для державних облігацій.
- ЄЦБ прямо обговорює інструменти протидії фрагментації ринку. Така риторика може звузити спред OAT/Bund і знизити європейську премію за ризик.
Отже, який результат?
Для євро важливі не самі політичні протести, а їхній вплив на ймовірність ухвалення бюджету, вартість державного фінансування та стійкість банківського сектору.
Якщо парламентські розбіжності у Франції затримають ухвалення бюджетних рішень, інвестори можуть вимагати додаткову премію за ризик навіть без чергового зниження суверенного рейтингу.
Фактор французького боргу може сильніше вплинути на EUR/JPY, ніж на EUR/USD, якщо європейські ризики одночасно спровокують скорочення операцій carry trade та підвищення попиту на захисні активи.
Водночас трейдерам необхідно враховувати рішення Банку Японії та можливі зміни очікувань щодо монетарної політики Японії.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


