



Wall Street está a redistribuir capital
Que ações beneficiarão do novo Congresso
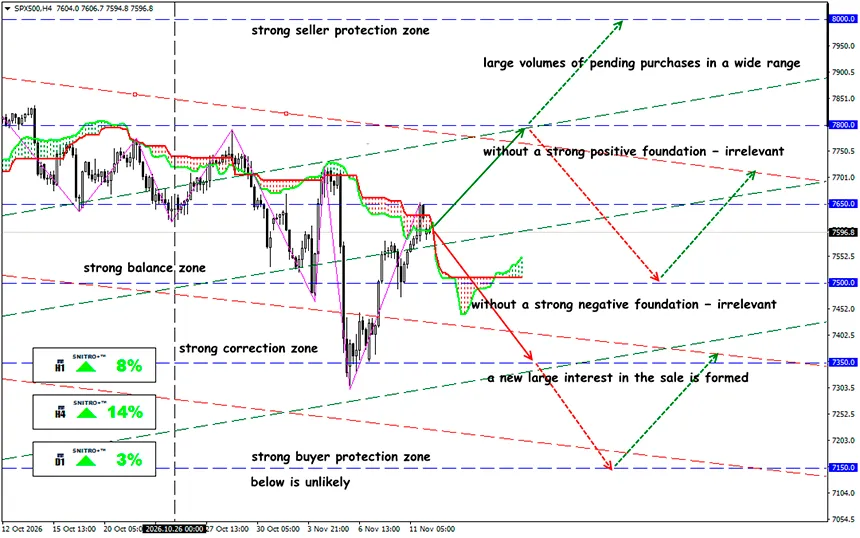
SP500
Zona-chave: 7,550 - 7,650
Buy: 7,700 (perante fortes fatores fundamentais positivos); objetivo 7,950; StopLoss 7,630
Sell: 7,500 (num recuo após um novo teste de 7,600); objetivo 7,250; StopLoss 7,570
Os democratas conquistaram o controlo de ambas as câmaras do Congresso, alterando as expectativas relativamente à política comercial dos EUA, às despesas orçamentais e à regulamentação empresarial. Contudo, continua a existir uma diferença significativa entre as promessas eleitorais e as alterações efetivas dos lucros das empresas. Uma mudança na composição dos órgãos governamentais ainda não significa uma alteração das leis.
As eleições intercalares de 3 de novembro de 2026 alteraram a configuração política dos Estados Unidos, enquanto Trump mantém o poder presidencial. Para os mercados financeiros, isto significa uma transição do controlo republicano unificado para um governo dividido, no qual as decisões orçamentais, as iniciativas legislativas e a política comercial passam a estar sujeitas a negociações mais complexas.
Os legisladores eleitos em novembro tomarão posse em janeiro de 2027. Até lá, o mercado está a negociar principalmente com base nas expectativas de decisões futuras, e não em alterações regulamentares já aprovadas.
Recordemos:
Durante a primeira sessão completa após as eleições, em 4 de novembro, o S&P 500 ganhou 1.6%, o Nasdaq subiu 1.4% e o Dow Jones avançou 3.1%. No entanto, a reação dos diferentes setores foi consideravelmente menos uniforme do que o movimento dos índices gerais. Os investidores avaliavam simultaneamente a probabilidade de flexibilização das tarifas, a redução das tensões geopolíticas e as alterações nas prioridades das despesas federais.
Até 11 de novembro, os índices bolsistas norte-americanos tinham recuperado parcialmente da volatilidade inicial. O S&P 500 ganhou 1.3%, o Nasdaq Composite subiu 1.6% e o Dow Jones avançou 0.5%. A incerteza política não provocou uma retirada sustentada dos investidores das ações norte-americanas.
O desempenho relativo dos setores continua desigual.
- Está a aumentar o interesse no financiamento dos programas Medicaid e Affordable Care Act.
- Os produtores de energias renováveis esperam uma revisão das prioridades orçamentais e regulamentares.
- As empresas de defesa e de petróleo e gás ficaram sob pressão perante as expectativas de uma mudança na abordagem à guerra com o Irão.
- Os produtores de bebidas alcoólicas e de artigos para o lar, bem como as cadeias de retalho, beneficiaram das expectativas de flexibilização das restrições às importações.
Até 11 de novembro, o setor tecnológico já estava a participar na recuperação geral do mercado. A reação negativa inicial aos resultados eleitorais limitou-se a provocar o encerramento de posições especulativas e não interrompeu a tendência de médio prazo.
Uma maioria nos órgãos governamentais não garante a revogação das tarifas, uma vez que Trump mantém o poder de veto. Isto cria uma limitação fundamental à reforma legislativa em grande escala. E está longe de ser certo que os democratas arrisquem revogar as tarifas. As restrições às importações podem ser apoiadas por legisladores de ambos os partidos, especialmente quando estão em causa a indústria transformadora, os semicondutores, a metalurgia e a segurança nacional.
O conflito de investimento reside no facto de as expectativas políticas poderem alterar rapidamente as avaliações das ações, enquanto o impacto efetivo das novas leis nos lucros das empresas só se torna evidente muito mais tarde. É precisamente este intervalo temporal que cria tanto oportunidades de rotação setorial como o risco de assumir posições prematuramente.
Então, qual é o resultado?
Antes de o novo Congresso tomar posse em 3 de janeiro de 2027, vale a pena concentrar a atenção nas ações que já estão a reagir às expectativas políticas, sem esperar por alterações legislativas. O interesse na NVIDIA, na Lam Research e nas infraestruturas de AI mantém-se.
As empresas de defesa enfrentaram uma reavaliação das expectativas relativamente às despesas federais e à geopolítica, mas continuam a existir oportunidades de negociação especulativa. Após as eleições, em 4 de novembro, as ações da Northrop Grumman (NOC) perderam 2.7%, enquanto a Lockheed Martin (LMT), a RTX Corporation (RTX) e a L3Harris Technologies (LHX) registaram, cada uma, quedas superiores a 2%.
Os produtores norte-americanos de aço, alumínio e determinados componentes industriais, incluindo a Caterpillar (CAT), a Deere & Company (DE) e a Boeing (BA), procurarão defender as suas quotas de mercado, o que também poderá criar oportunidades de lucro.
O desempenho das ações da Healthcare (HCA), da Universal Health Services (UHS) e da Centene (CNC) também é relevante, uma vez que os investidores esperam que um Congresso controlado pelos democratas pressione no sentido da recuperação ou expansão dos programas de saúde.
O desempenho fundamental das ações norte-americanas continuará a depender dos lucros das empresas, do investimento em tecnologia, do estado da economia e das decisões da Reserva Federal. Por conseguinte, a principal questão para os investidores não é saber quais os setores politicamente mais próximos do novo Congresso, mas sim quais as empresas que verão efetivamente os seus fluxos de caixa melhorar após as alterações das regras comerciais e de financiamento.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


