


A Libra contra o Dólar: a Grã-Bretanha enfrenta outro teste de resistência
Porque é que o BoE está preparado para aumentar as taxas de juro
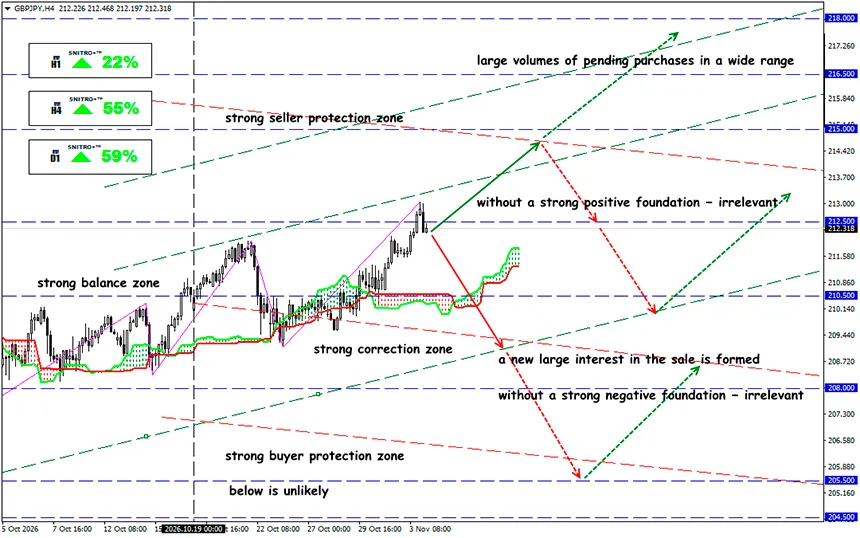
GBP/JPY
Zona-chave: 211.50 - 213.00
Buy: 213.50 (numa rutura decisiva de 213.00); objetivo 216.50-217.00; StopLoss 212.80
Sell: 211.00 (perante fortes fatores fundamentais negativos) ; objetivo 207.50; StopLoss 211.70
A reunião do banco central será um teste sério para a libra. O mercado está a avaliar a probabilidade de um aperto monetário, mas o fator decisivo não será apenas a taxa de juro, mas também a previsão de inflação e a trajetória das yields das obrigações britânicas. São possíveis diferentes cenários.
O Banco de Inglaterra aproxima-se da sua reunião de novembro perante um conflito entre dois objetivos: conter a inflação e evitar um arrefecimento excessivo da economia. A situação é complicada pelo choque energético, pelos elevados custos de financiamento e pela incerteza geopolítica.
Recordemos:
Em 17 de setembro, o Comité de Política Monetária manteve a taxa de juro em 3.75%, por uma votação de 6 contra 3. Três membros do comité defenderam um aumento imediato de 25 pontos base. Este é um sinal importante: já se formou dentro do BoE um grupo de defensores de um aperto adicional. Um aumento de 3.75% para 4.00% tornou-se agora o cenário de referência dos analistas, mas não pode ser considerado garantido.
A principal ameaça à economia britânica não é tanto a subida inicial dos preços da energia, mas a sua transmissão aos salários, aos serviços e às expectativas de inflação.
O aperto monetário torna-se justificado se o choque energético se transformar numa inflação interna persistente. Mas, se os aumentos de preços permanecerem predominantemente externos e temporários, a subida das taxas poderá aprofundar a queda do consumo e do investimento sem eliminar a causa subjacente da inflação.
Para a libra, a razão pela qual o BoE aumenta as taxas é fundamentalmente importante. Por exemplo, um aumento para 4.00% colocaria a taxa britânica ao nível do limite superior do intervalo-alvo da Fed e 12.5 pontos base acima do seu ponto médio. No entanto, isto não significa uma vantagem automática para a libra. Os mercados monetários esperam uma subida adicional da taxa da Fed em dezembro, pelo que a curva de yields dos EUA também incorpora um prémio por um maior aperto monetário.
- Uma subida da taxa num contexto de economia resiliente e inflação interna apoia a moeda mais fortemente do que uma resposta forçada a um choque energético importado.
- O fator político agrava o problema, mas um dólar mais fraco num contexto de incerteza política e de diminuição do prémio dos ativos norte-americanos apoiaria a libra.
- A libra já se valorizou na antecipação da decisão do BoE. Isto reduz a probabilidade de uma recuperação sustentada baseada exclusivamente numa subida da taxa de 25 pontos base.
- O mercado poderá reagir vendendo GBP se o aumento for acompanhado de um sinal de uma pausa prolongada. Pelo contrário, revisões em alta das previsões de inflação e a manutenção de uma retórica restritiva poderão criar condições para ganhos adicionais.
- A subida das yields das obrigações britânicas aumenta a atratividade das posições longas em GBP/JPY. No entanto, o iene japonês pode fortalecer-se acentuadamente durante períodos de redução da alavancagem e de vendas de ativos de risco. Por isso, mesmo uma previsão do BoE favorável à libra não garante uma subida sustentada deste par cruzado.
E qual foi o resultado?
Uma subida da taxa do BoE para 4.00% já está, em grande medida, incorporada nos preços. Por isso, uma forte valorização do GBP exige sinais adicionais de uma política monetária restritiva, e não simplesmente uma alteração da taxa de 25 pontos base.
A principal ameaça a médio prazo para a libra é a estagflação. Se o choque energético continuar a acelerar a inflação enquanto a economia abranda, uma taxa de juro elevada deixará de ser considerada uma vantagem inequívoca para a moeda britânica.
O cenário mais perigoso para os compradores de libras é uma subida da taxa acompanhada de revisões em baixa das previsões de crescimento económico e da ausência de sinais de novos aumentos. Tal decisão poderá desencadear a clássica reação «comprar no rumor, vender na notícia»: o mercado realiza lucros em GBP porque a subida da taxa, uma vez concretizada, já estava incorporada nos preços.
Para a negociação baseada em acontecimentos específicos, é aconselhável aguardar a reação inicial do mercado. Numa reunião acompanhada pela publicação do Relatório de Política Monetária, o movimento inicial poderá ser completamente revertido após os comentários de Andrew Bailey.
A ideia principal: o mercado não está a negociar a decisão sobre a taxa de juro de 5 de novembro, mas o custo do dinheiro em 2027. É a previsão do BoE que determinará se a subida de novembro se tornará o início de uma valorização sustentada da libra ou uma razão para fechar as posições longas já acumuladas.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


