



Petróleo em pânico: o mercado acredita que a guerra está a terminar
Porque é que a recuperação das exportações importa mais do que as promessas diplomáticas
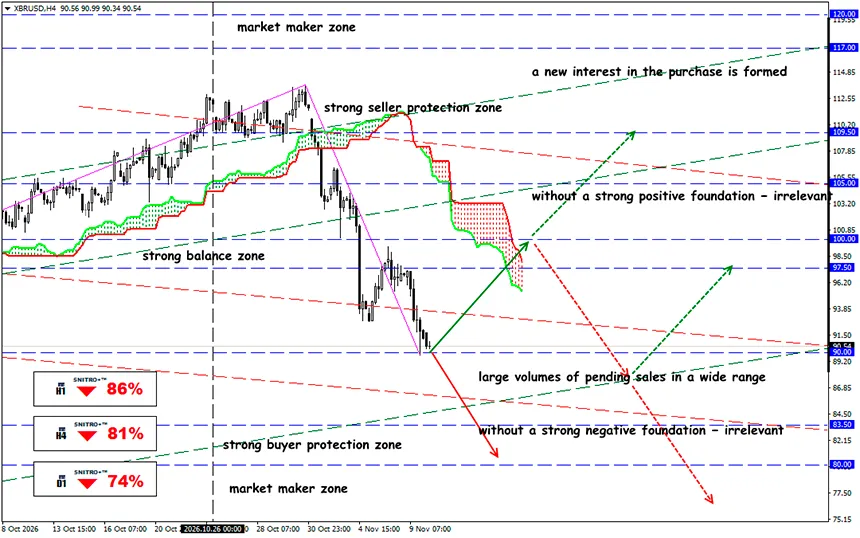
XBR/USD
Zona-chave: 88.50 - 91.50
Buy: 92.50 (perante fortes fatores fundamentais positivos); objetivo 95.50-97.50; StopLoss 91.80
Sell: 87.50 (numa rutura decisiva acima de 90.00); objetivo 85.50-83.50; StopLoss 88.20
O Brent perdeu quase 6% num único dia após as declarações de Trump sobre a redução do risco de novos ataques contra o Irão. O mercado está a reduzir o prémio de risco de guerra, embora os ataques a embarcações continuem e os termos de um acordo de paz ainda não tenham sido acordados.
O principal risco é uma nova reavaliação do petróleo caso as negociações fracassem. No entanto, o Estreito de Ormuz continua a ser uma zona de risco militar, e as posições dos EUA e do Irão continuam a divergir.
É fundamental distinguir três indicadores: a produção de petróleo, os carregamentos para exportação e a entrega efetiva de petróleo bruto aos compradores finais. As suas dinâmicas podem diferir significativamente. É precisamente esta divergência que permite determinar até que ponto se justifica...
Recordemos:
Antes do início do conflito militar, o Estreito de Ormuz era utilizado para transportar aproximadamente 20 milhões de barris de petróleo bruto e produtos petrolíferos por dia. Segundo um estudo da IEA publicado em fevereiro, em 2025 passaram pelo estreito 14.95 milhões de barris de petróleo bruto e condensado e 4.93 milhões de barris de produtos petrolíferos. O fluxo combinado ascendeu a 19.87 milhões de barris por dia, ou aproximadamente um quarto do comércio marítimo mundial de petróleo.
O mercado está a reagir sobretudo às mudanças na retórica política, enquanto a segurança física da navegação continua limitada. Os fluxos efetivos de abastecimento oferecem poucos motivos para otimismo.
O Iraque e o Kuwait são particularmente vulneráveis porque a sua capacidade de redirecionar volumes significativos através dos oleodutos alternativos existentes é limitada. A Arábia Saudita e os Emirados Árabes Unidos dispõem de rotas alternativas, mas a sua capacidade também é insuficiente para substituir integralmente os volumes de trânsito anteriores à guerra. Além disso, as infraestruturas sauditas continuam vulneráveis a ataques.
Quanto petróleo está realmente a sair do Golfo Pérsico?
Os dados de navegação do início de novembro mostram uma divergência invulgar entre a atividade visível dos petroleiros e as estimativas das exportações efetivas. Existem razões pelas quais as estatísticas AIS podem subestimar os fluxos reais.
- Algumas embarcações atravessam zonas perigosas com os seus transponders desligados.
- O petróleo pode ser transferido entre embarcações fora do estreito, após o que o petroleiro final deixa de ser registado como uma viagem convencional de saída do Golfo Pérsico.
- As exportações através de Fujairah e Yanbu não exigem sequer que os petroleiros atravessem Ormuz.
Segundo um estudo analítico independente de Reeve Hayward, datado de 8 de novembro, uma média de aproximadamente 11.5 milhões de barris por dia passou pelo estreito e por rotas opacas associadas durante os sete dias terminados em 3 de novembro, o equivalente a 67% do nível correspondente anterior à guerra. Uma medida ainda mais abrangente dos abastecimentos regionais, incluindo terminais alternativos, atingiu 19.3 milhões de barris por dia, ou 83% do volume anterior.
Para o mercado petrolífero, esta é uma distinção fundamental.
Se nos basearmos exclusivamente no número de embarcações com AIS ativo, poderemos concluir erradamente que quase todas as exportações regionais pararam. A utilização de estimativas mais abrangentes dos fluxos de carga revela um cenário menos crítico, embora a logística continue significativamente perturbada.
A diferença entre o desempenho do Brent e do WTI é particularmente reveladora. A referência internacional perdeu mais 1.47 pontos percentuais do que a sua equivalente americana. Isto é consistente com a maior sensibilidade do Brent aos riscos que afetam os abastecimentos marítimos provenientes do Golfo Pérsico.
Então, qual é o resultado?
Uma descida do preço físico ainda não prova que o equilíbrio global do mercado petrolífero tenha normalizado. Os abastecimentos podem circular através de corredores protegidos, terminais de exportação alternativos ou mediante a utilização de reservas acumuladas.
A eliminação de uma escassez de curto prazo não significa que o risco de problemas logísticos tenha desaparecido.
O regresso dos petroleiros à principal rota de abastecimento depende não apenas de uma decisão política de reabrir o estreito. Os armadores e as seguradoras têm de receber garantias de segurança aceitáveis. Se as taxas de frete e os prémios de seguro permanecerem elevados, o petróleo físico continuará a chegar aos compradores com custos logísticos acrescidos, mesmo que os preços dos futuros do Brent diminuam.
A eliminação do prémio de risco de guerra exige mais do que a suspensão dos grandes ataques, mas enquanto o mercado receber sinais otimistas sobre o fim do conflito, a venda generalizada de petróleo poderá continuar. No entanto, as repetidas tentativas de ataque estão a obrigar os participantes no mercado a manter posições defensivas.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


