



NVIDIA: resultados financeiros positivos, mas as ações estão a cair
O boom da IA está a tornar-se uma ameaça para o S&P 500
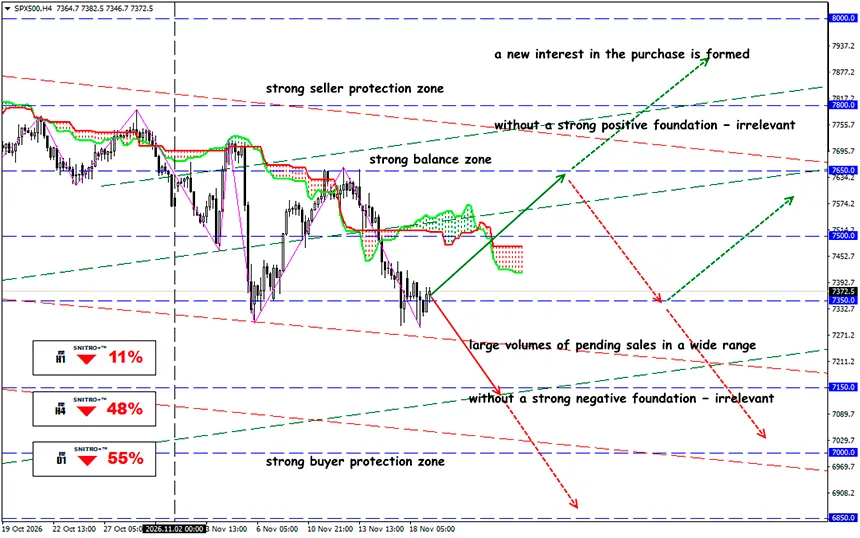
S&P500
Zona-chave: 7,300 - 7,450
Buy: 7,500 (perante fortes fatores fundamentais positivos); objetivo 7,650-7,750; StopLoss 7,430
Sell: 7,250 (num recuo após um novo teste de 7,350); objetivo 7,100-7,000; StopLoss 7,320
Os resultados financeiros recorde da NVIDIA já não garantem a valorização das suas ações. Os investidores estão a reavaliar a rentabilidade da infraestrutura de IA, as despesas de capital dos gigantes tecnológicos e a sustentabilidade do financiamento por dívida dos centros de dados.
A NVIDIA continua a ser o principal indicador cotado em bolsa da procura por hardware de IA.
A principal questão não é quanto a NVIDIA ganha com a venda de aceleradores de IA, mas se os seus maiores clientes conseguirão recuperar centenas de milhares de milhões de dólares em investimentos em infraestrutura. Para a NVDA, trata-se de uma questão de taxas de crescimento futuras e múltiplos de avaliação aceitáveis; para o Nasdaq 100 e o SOX, diz respeito à sustentabilidade do ciclo tecnológico; e para o S&P 500, representa o risco de uma reavaliação em grande escala das maiores empresas que compõem o índice.
Recordemos:
A NVIDIA já está a gerar receitas com as entregas de hardware. No entanto, a Microsoft, a Alphabet, a Amazon, a Meta e os operadores especializados de centros de dados têm de recuperar os seus investimentos através de receitas futuras provenientes da computação em nuvem, de produtos empresariais de IA e da automatização. Se os retornos comerciais ficarem abaixo das expectativas, as empresas poderão rever os seus orçamentos de despesas de capital.
Para a NVIDIA, isto significa o risco de abrandamento das encomendas e, para o mercado acionista, uma possível redução das previsões de lucros de várias das maiores empresas em simultâneo.
Mesmo que uma empresa supere as previsões de consenso dos analistas, isso não significa que as suas ações tenham necessariamente de valorizar. O valor de mercado depende dos fluxos de caixa futuros esperados e dos múltiplos que os investidores estão dispostos a pagar por eles.
Para a NVIDIA, a evolução da margem bruta é particularmente importante. Uma diminuição poderá refletir alterações na combinação de produtos, nos custos de produção e no ambiente concorrencial. Mesmo uma deterioração moderada da rentabilidade pode alterar significativamente a avaliação a longo prazo de uma empresa com elevadas expectativas de crescimento.
Para a NVIDIA, a evolução da margem bruta é particularmente importante. Uma diminuição poderá refletir alterações na combinação de produtos, nos custos de produção e no ambiente concorrencial. Mesmo uma deterioração moderada da rentabilidade pode alterar significativamente a avaliação a longo prazo de uma empresa com elevadas expectativas de crescimento.
A expansão da infraestrutura de IA e o crescimento da rentabilidade da indústria de IA não são a mesma coisa. Até que os investidores observem um crescimento sustentado dos fluxos de caixa provenientes dos utilizadores finais, os preços das ações dos fornecedores de hardware continuarão a cair.
O cenário mais desfavorável desenvolve-se aproximadamente da seguinte forma:
- Diminuição dos retornos esperados dos projetos de IA
- Revisão do CapEx e deterioração das condições de financiamento
- Redução das encomendas de chips e infraestrutura
- Revisão em baixa das previsões de lucros em vários setores
- Alargamento da correção no S&P 500
Um risco adicional está associado ao mercado de crédito. Se os investidores começarem a duvidar da capacidade dos operadores de centros de dados para cumprir o serviço da dívida, os spreads de crédito poderão aumentar e os custos de financiamento poderão subir.
Para a NVDA, o principal risco continua a ser uma redução dos múltiplos de avaliação num contexto de incerteza quanto à rentabilidade futura e à sucessão na liderança.
Para o Nasdaq 100 e o SOX, o risco é uma possível propagação da reavaliação a todo o setor dos semicondutores e da tecnologia.
Então, qual é o resultado?
Os investidores estão gradualmente a passar da avaliação dos volumes de vendas de hardware para a análise da eficiência económica das despesas de capital dos maiores compradores desse hardware.
O cenário de base para as próximas 1–2 semanas de negociação pressupõe uma volatilidade elevada na NVDA e nos índices tecnológicos, mantendo-se o risco de uma maior compressão dos múltiplos. A transição para uma recuperação sustentável exige a confirmação dos planos de investimento dos clientes, a estabilização da rentabilidade da NVIDIA e o restabelecimento da confiança na sua liderança.
O problema da NVIDIA já não diz respeito exclusivamente à avaliação de uma única empresa tecnológica. O mercado está a testar se o boom do investimento em IA consegue gerar lucros suficientes para toda a cadeia de participantes. A resposta determinará não só o desempenho futuro da NVDA, mas também a sustentabilidade do crescimento do S&P 500.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


