



A demissão de Huang: a indústria da AI à beira do abismo
A NVIDIA torna-se um risco global
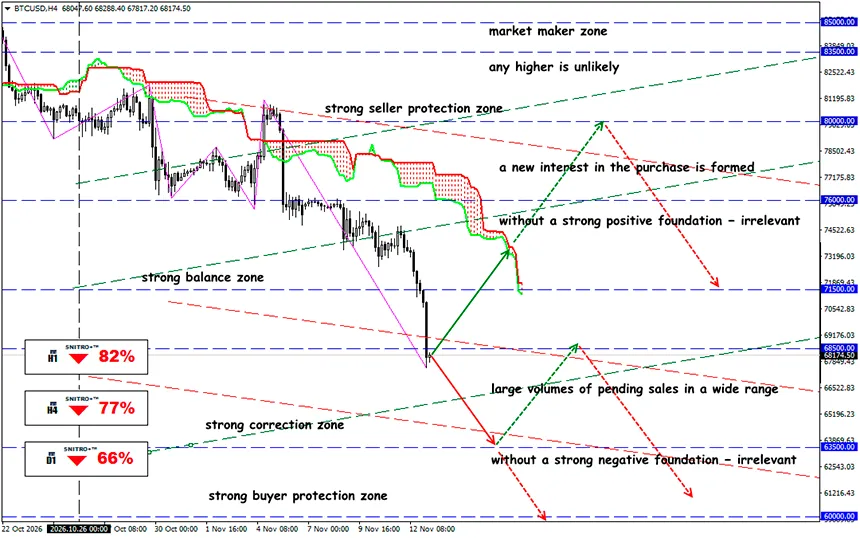
BTC/USD
Zona-chave: 66,500 - 69,500
Buy: 71,500 (perante fortes fatores fundamentais positivos); objetivo 76,500; StopLoss 70,500
Sell: 66,500 (num recuo após um novo teste de 67.500) ; objetivo 63,500-61,500; StopLoss 67,500
A crise de liderança na NVIDIA está a aumentar a pressão sobre as ações da empresa e a pôr em causa a sustentabilidade das avaliações do setor tecnológico. A principal ameaça não é a mudança de diretor executivo, mas a perda de confiança nas futuras taxas de crescimento da AI.
A demissão produziu efeitos imediatos e o conselho de administração iniciou a procura de um sucessor. No centro da crise estiveram notícias sobre as relações pessoais de Huang com indivíduos que as autoridades norte-americanas suspeitam de espionagem a favor da China. Ao mesmo tempo, é importante não confundir o facto confirmado da demissão com alegações e circunstâncias que continuam a ser objeto de investigações e notícias dos meios de comunicação social.
Recordemos:
A NVDA perdeu mais de 5% numa única sessão, aproximadamente 12% ao longo da semana e mais de 30% face ao máximo de outubro. O P/E forward caiu para aproximadamente 12, o nível mais baixo desde 2012. É de salientar que, em 12 de novembro, a NVDA reduziu a queda intradiária inicial de aproximadamente 14% para 4.3% no fecho. Isto indica a presença de compradores após a forte venda de ações, mas ainda não confirma que o movimento descendente tenha terminado.
Huang liderava a NVIDIA desde a sua fundação em 1993. O seu papel ia muito além da gestão operacional: os investidores associavam-no à liderança tecnológica, ao desenvolvimento consistente das GPU e às relações estratégicas com os maiores fornecedores de serviços de cloud.
- A empresa corre o risco de perder parte do seu prémio associado a uma pessoa-chave — o prémio de avaliação relacionado com a confiança num determinado executivo. Mesmo sem uma deterioração imediata dos resultados financeiros, as ações poderão ser negociadas a múltiplos inferiores até que a nova gestão demonstre a sua capacidade de manter o ritmo de desenvolvimento anterior.
- Um risco adicional está relacionado com a China. Se a crise de gestão aumentar a pressão política a favor de restrições às exportações, a incerteza poderá passar de preocupações reputacionais para consequências comerciais. No entanto, a demissão, por si só, não significa automaticamente a perda de contratos ou alterações às regulamentações de exportação existentes.
Uma queda no preço das ações da NVIDIA poderá propagar-se às empresas de semicondutores, aos fabricantes de equipamentos para servidores, aos fornecedores de infraestruturas de centros de dados e aos principais índices tecnológicos.
Se os investidores começarem a questionar a sustentabilidade do crescimento da NVIDIA, poderão reavaliar os múltiplos de avaliação aceitáveis para outras empresas de AI, mesmo que os resultados financeiros dessas empresas não se tenham deteriorado.
Se os problemas da NVIDIA coincidirem com uma reavaliação das despesas de capital da Microsoft, Alphabet, Amazon e Meta, o mercado poderá passar da avaliação de uma crise empresarial isolada para uma reavaliação de toda a economia das infraestruturas de AI.
O relatório trimestral de resultados da NVDA (17 de novembro) poderá determinar se a demissão de Huang continuará a ser um choque de gestão de curto prazo ou se se tornará um catalisador de uma reavaliação prolongada das ações.
Se:
- A NVIDIA confirmar o crescimento das receitas, a estabilidade das encomendas e a sustentabilidade da sua estratégia tecnológica, as ações ganharão uma base para a recuperação, apoiando o Nasdaq 100 e o setor da AI.
- Os resultados financeiros forem sólidos, mas persistir a incerteza quanto ao sucessor e às encomendas futuras. Poderá ocorrer elevada volatilidade sem uma recuperação sustentada.
- Perspetivas prudentes, sinais de abrandamento do investimento em AI ou deterioração das relações com os clientes aumentarem a pressão sobre a NVDA. A venda generalizada poderá propagar-se às empresas de semicondutores e infraestruturas.
Se mesmo resultados financeiros positivos não conseguirem gerar um crescimento sustentado da NVDA, isso poderá indicar uma diminuição mais profunda da confiança nas avaliações das empresas de AI.
Então, qual é o resultado?
A NVIDIA possui uma vasta infraestrutura tecnológica, uma base de clientes e um negócio construído ao longo de décadas. Uma mudança de liderança não destrói, por si só, estas vantagens competitivas.
Mas o mercado avalia não apenas aquilo que a empresa possui atualmente, mas também a capacidade de alcançar os seus objetivos futuros.
Entre os potenciais beneficiários da redistribuição de encomendas encontram-se a AMD, que poderá aumentar as vendas de aceleradores de AI; a Broadcom, que desenvolve chips especializados de AI e soluções de rede; e a Marvell Technology, que opera no segmento das infraestruturas de transmissão de dados.
No entanto, o crescimento dos concorrentes só será possível, sobretudo, se a procura global por AI se mantiver. Se os investidores começarem a questionar o retorno do investimento em centros de dados, a AMD, a AVGO e a MRVL também ficarão sob pressão.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


