


















Como o monstro Big Tech está salvando os índices globais

O relatório da Nvidia superou as expectativas
SP500
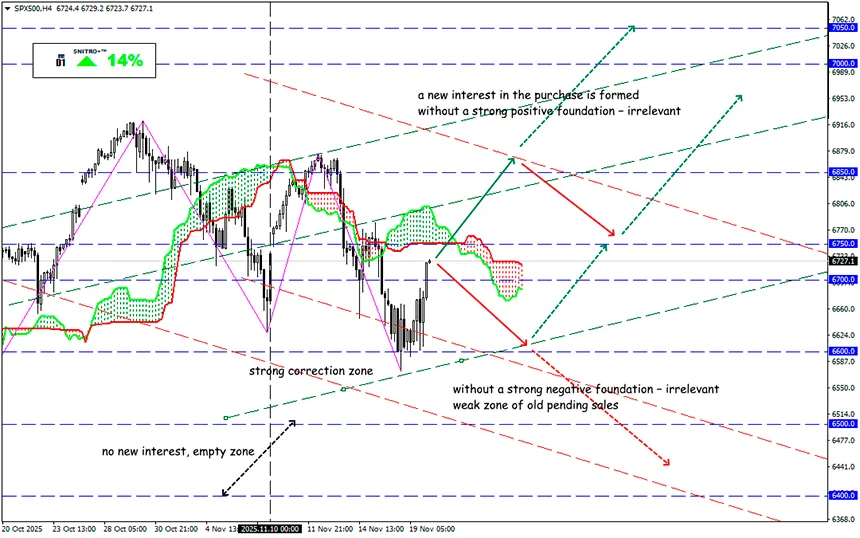
Zona-chave: 6,650 - 6,750
Compra: 6,800 (em forte quebra do nível 6.750); alvo 6,900-6,950; StopLoss 6,720
Venda: 6,650(em forte base negativa); alvo 6,500; StopLoss 6,720
A Nvidia nem precisou de um programa de recompra para garantir uma reação extremamente otimista do mercado. O principal movimento especulativo virá hoje, após a abertura das bolsas americanas. Ao mesmo tempo, não haverá mais dinheiro real no mercado (especialmente no mercado cripto), porque os números da NVDA são, em grande parte, resultado da multiplicação do mesmo capital em papel.
Lembrete: a Nvidia “dá” dinheiro (na prática, patrocina) a OpenAI e outras empresas (como no acordo com a Anthropic) para que comprem seus chips proprietários de alto desempenho. Assim, a Nvidia aumenta seus lucros futuros com a venda de chips comprados com seu próprio dinheiro. A empresa utiliza essas práticas de forma constante e bastante eficiente.
Parâmetros principais:
- A receita ficou em ≈ US$ 57,0 bi, acima das expectativas (~US$ 54,9 bi), com crescimento de 62% a/a.
- Lucro por ação (EPS): US$ 1,30 vs. US$ 1,25 esperados.
- O segmento Data Center/AI registrou receita de cerca de US$ 51,2 bi, superando projeções.
- A gestão divulgou um guidance otimista para o 4º tri: mais de US$ 65 bi em receita (vs. 61–62 bi esperados).
- As ações da NVDA sobem cerca de 6% no after-hours.
Pontos positivos do relatório:
- A receita e o EPS acima do esperado confirmam que a demanda pela infraestrutura de IA da Nvidia permanece muito forte.
- O crescimento expressivo do segmento de Data Center mostra que o otimismo é sustentado por investimentos corporativos reais — o principal sinal de força estrutural do ciclo.
- O guidance acima do esperado indica que a gestão vê continuidade no crescimento, e não apenas um pico temporário.
- Em meio aos temores sobre a “bolha da IA”, o relatório oferece um alívio de curto prazo: métricas de demanda, contratos e novas arquiteturas (como chips de próxima geração) seguem funcionando bem.
Riscos que não podem ser ignorados:
- Apesar do crescimento de 62%, o preço atual já embute lucro futuro extremamente alto. Mesmo um bom relatório pode não ser suficiente se o mercado não confiar na continuidade do ciclo.
- A gestão mencionou riscos estruturais: restrições energéticas, limites de exportação (especialmente para a China) e custos elevados para infraestrutura.
- Se os próximos trimestres mostrarem desaceleração, os múltiplos (P/E, P/S) podem se tornar um problema — correção é um risco real.
- Concorrência crescente (AMD, Intel), saturação do mercado de infraestrutura de IA e aumento de custos (energia, resfriamento, mão de obra) pressionarão o ritmo de crescimento.
O que isso significa para o trader?
- Posicionamento: Se você opera NVDA ou o setor de semicondutores, o relatório reforça o cenário de expansão. Mas entradas sem proteção rígida não são recomendadas — a volatilidade deve aumentar.
- Hedge: Após um relatório forte, recuos técnicos são comuns. Além disso, as expectativas elevadas para a Nvidia continuarão sendo precificadas. StopLoss ou opções são obrigatórios.
- Horizonte: Em operações de curto prazo (H1–W1), é possível operar a reação: alta inicial seguida possivelmente por correção. No médio prazo, foque nos ciclos de setor, não apenas nos números trimestrais.
O relatório é realmente forte: crescimento de receita e lucro acima do esperado e guidance confiante. Como a Nvidia é vista como “barômetro” da infraestrutura de IA, seu desempenho reduz o risco sistêmico para outras empresas do setor; sinais fracos fariam o oposto. Traders devem acompanhar a reação de concorrentes e empresas adjacentes.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


