


O dinheiro “grátis” está ficando mais caro.
A venda de títulos acelera
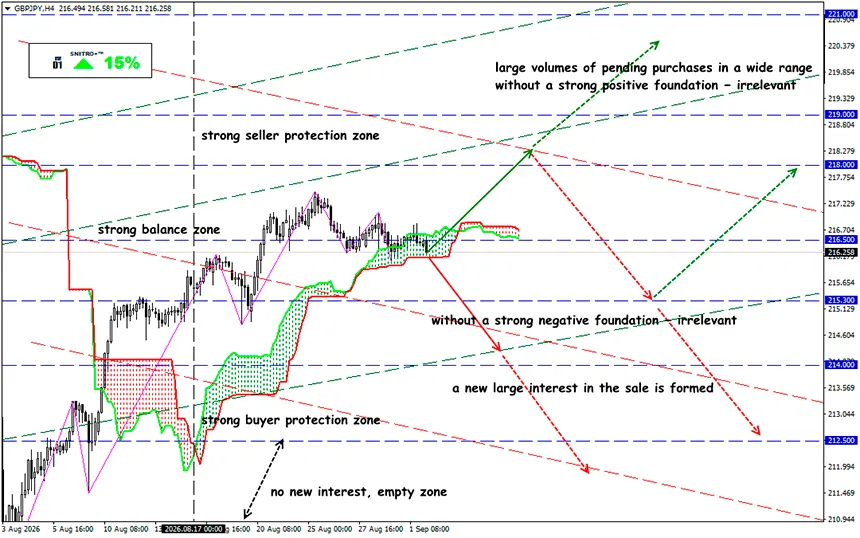
GBP/JPY
Zona-chave: 216.00 - 217.00
Compra: 217.20 (num rompimento convincente acima de 217.00); alvo 219.00; StopLoss 216.50
Venda: 215.50 (com fundamentos fortemente negativos); alvo 214.00-213.50; StopLoss 216.20
Os títulos globais sofreram uma forte queda, dando continuidade a uma tendência que está levando os custos de financiamento a máximas de vários anos. O mercado está tentando manter o equilíbrio global por meio de taxas mais altas de hipotecas e outros tipos de crédito.
A principal razão é a crise no Oriente Médio, que está elevando os preços da energia e aumentando as preocupações dos investidores com a inflação e o rápido crescimento da dívida pública.
Um lembrete:
As taxas de juros soberanas servem como referência para a precificação dos ativos financeiros. Um aumento no custo do dinheiro leva a taxas hipotecárias mais altas para os consumidores e complica as decisões dos governos sobre gastos.
- O rendimento dos títulos do Tesouro dos EUA de 10 anos atingiu uma máxima de quase três anos de 4.81%..Uma alta dos rendimentos acima de 5% intensificará o pânico em mercados acionários já instáveis.
- O rendimento dos títulos japoneses de 10 anos superou 3%, atingindo uma máxima de 30 anos.
- Na Austrália, os rendimentos dos títulos públicos de 10 anos subiram para 5.198%, o nível mais alto em mais de 15 anos.
- Os futuros de títulos públicos alemães (bund) caíram 0.35%, atingindo o nível mais baixo desde 2011.
- Os futuros de títulos franceses OAT caíram 0.37%, atingindo uma mínima recorde.
- Os rendimentos dos títulos britânicos atingiram na terça-feira o nível mais alto desde 2008.
As vendas maciças de títulos por grandes empresas de tecnologia, que estão captando ativamente recursos para o desenvolvimento da inteligência artificial, aumentaram a pressão sobre o mercado. A atividade está ligada aos "bond vigilantes" — investidores que procuram impor maior disciplina financeira a governos considerados gastadores e exigem rendimentos mais altos sobre seus títulos.
No mês passado, Scott Bessent e o Tesouro dos EUA tomaram medidas para limitar a alta dos rendimentos dos títulos de longo prazo, mas o mercado quase anulou completamente o resultado: o rendimento dos Treasuries de 30 anos voltou ao nível que havia levado as autoridades a intervir inicialmente.
Os investidores agora estão acompanhando de perto as ações do Fed no combate à inflação, que permanece acima da meta de 2% do banco central. As declarações hawkish de Warsh na semana passada levaram a um aumento nas expectativas dos traders por altas das taxas de juros.
Os traders já precificaram uma possível alta da taxa de juros na Europa na próxima semana, bem como uma probabilidade de aproximadamente 68% de um movimento semelhante nos EUA uma semana depois.
Então, qual é o resultado?
A aceleração da venda de títulos aumenta a probabilidade de que a pressão sobre ações e outros ativos de risco persista, especialmente se os rendimentos dos Treasuries continuarem subindo. Mercados com altos níveis de endividamento permanecem os mais vulneráveis.
- Treasuries dos EUA: predominantemente short. Um rompimento dos rendimentos acima de 5% seria um forte sinal baixista e um fator adicional de pressão sobre as ações.
- USD: a tendência de curto prazo é baixista. Se a demanda geopolítica por ativos de proteção persistir, compras de USD em recuos são preferíveis, especialmente contra moedas com suporte fundamental mais fraco.
- Índices dos EUA: compras muito cautelosas. O NASDAQ está especialmente vulnerável.
- Setor de tecnologia: compras cautelosas. O endividamento em larga escala das empresas de IA aumenta simultaneamente a oferta de dívida corporativa e a pressão sobre o custo de capital. Isso cria um risco adicional para ações de tecnologia com avaliações elevadas.
- Petróleo: a escalada geopolítica e o risco de interrupções no fornecimento sustentam o Brent; uma alta acima de $95 aumenta a pressão inflacionária e, ao mesmo tempo, eleva a probabilidade de uma política mais restritiva dos bancos centrais.
- Ouro: compras podem ser consideradas após uma reversão confirmada dos rendimentos para baixo.
- JPY: risco extremamente alto. Rendimentos dos JGB acima de 3% e expectativas de maior aperto por parte do Banco do Japão criam o risco de uma forte reversão das operações de carry trade e aumento da volatilidade nos pares com JPY.
As principais decisões de trading devem acompanhar o mais de perto possível a relação rendimento → dólar → ações → petróleo. Neste momento, é especialmente importante não abrir posições com base em apenas um ativo, mas negociar a própria relação entre esses mercados.
Portanto, agimos com bom senso e evitamos riscos desnecessários.
Lucros para todos!


