


















A bomba da dívida francesa
Conseguirá o BCE salvar o euro?
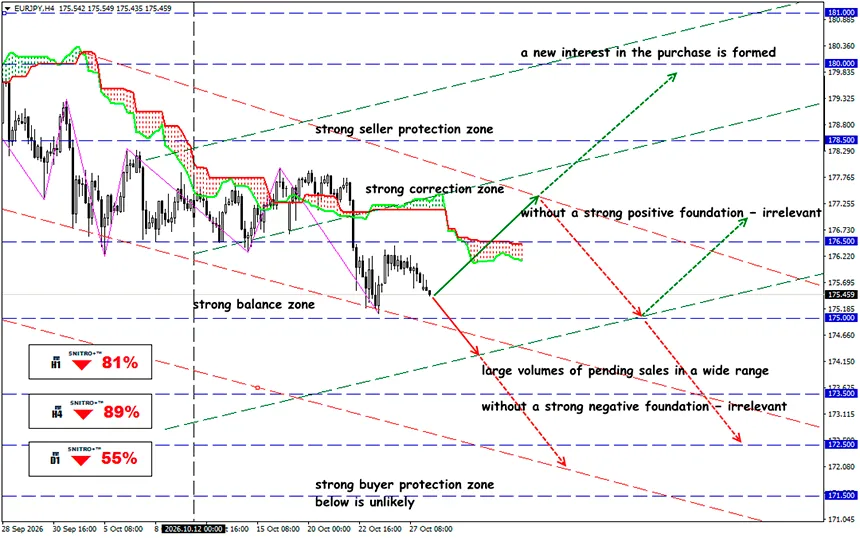
EUR/JPY
Zona-chave: 175.00 - 176.00
Buy: 176.50 (perante fortes fatores fundamentais positivos); objetivo 178.50; StopLoss 175.80
Sell: 174.50 (numa rutura decisiva acima de 175.00) ; objetivo 172.50; StopLoss 175.20
As yields das obrigações francesas aproximaram-se de 5%, enquanto o diferencial de rendibilidade face à Alemanha ultrapassou 150 pontos base. O risco da dívida soberana está a desencadear uma nova vaga de vendas. Os traders devem avaliar a probabilidade de um colapso da Zona Euro e as perspetivas de todos os ativos relacionados com o euro.
A Europa reconhece que a subida das taxas de juro já não garante uma moeda única mais forte. As yields das obrigações do Estado francês estão a aumentar, os investidores exigem um prémio adicional pelos riscos orçamentais e políticos, e o BCE tenta conter a inflação, evitando simultaneamente perturbações no mercado da dívida soberana.
Infelizmente, em 28 de outubro, a yield das obrigações francesas OAT a 10 anos atingiu aproximadamente 4.965%, enquanto as Bunds alemãs comparáveis apresentavam uma yield de cerca de 3.382%. A diferença foi de aproximadamente 158.3 pontos base.
Uma breve recapitulação:
Quando as yields das OAT sobem mais rapidamente do que as das Bunds, o mercado está a sinalizar um aumento do prémio de risco específico de França, e não apenas um aperto generalizado das condições financeiras na Europa. Contudo, uma crise em grande escala exigiria sinais de alerta adicionais: propagação das vendas a outros países, deterioração da liquidez, dificuldades na colocação de novas emissões de obrigações e tensões no sistema bancário. Por enquanto, o contágio permanece predominantemente francês, em vez de constituir uma repetição em grande escala da crise da dívida soberana de 2010–2012. Ainda assim, o mercado considera esse contágio uma possibilidade muito real.
O défice de França ultrapassa significativamente o limite de referência de 3% do PIB estabelecido pelas regras orçamentais europeias. A pressão orçamental aumenta à medida que as obrigações antigas chegam ao vencimento e são emitidas novas obrigações.
Este processo poderá criar um ciclo autoalimentado de aumento dos custos do serviço da dívida.
Atualmente, não existem sinais de uma perda completa de acesso ao mercado. Segundo a LSEG, França emitiu €13.25 mil milhões em obrigações no leilão de 15 de outubro, com um rácio agregado de cobertura pelas propostas de 2.28. Isto indica que a procura se mantém, embora os investidores continuem insatisfeitos e exijam yields mais elevadas.
Os protestos sociais em França estão a tornar-se um fator adicional que dificulta a implementação da política orçamental.
Na sequência dos distúrbios generalizados de 17–18 de outubro, as ações e obrigações francesas ficaram sob pressão. Na manhã de 19 de outubro, o CAC 40 recuava aproximadamente 1.18%, enquanto a yield das OAT a 10 anos se situava em torno de 4.84%. As empresas mais orientadas para o mercado interno, incluindo retalhistas, empresas de hotelaria e restauração e bancos, mostraram-se particularmente sensíveis.
Um acontecimento importante foi a decisão de notação de crédito da Moody's em 23 de outubro. A agência manteve a notação soberana de França em Aa3, com perspetiva negativa. Isto aliviou temporariamente os receios de uma descida imediata da notação, mas não resolveu os problemas estruturais.
Amanhã, 29 de outubro, o BCE realizará a sua próxima reunião de política monetária, com três reações potenciais fundamentalmente diferentes.
- O BCE mantém as taxas inalteradas e reafirma a sua postura restritiva em relação à inflação. As yields de curto prazo das obrigações europeias poderão receber apoio, enquanto o EUR/USD e o EUR/JPY poderão registar uma recuperação temporária.
- O BCE mantém as taxas inalteradas e destaca os riscos para a estabilidade financeira. Os mercados poderão começar a reduzir as expectativas de futuro aperto monetário. Isto seria potencialmente negativo para o euro, mas positivo para as obrigações do Estado.
- O BCE discute explicitamente instrumentos para combater a fragmentação do mercado. Esta retórica poderá reduzir o diferencial OAT/Bund e diminuir o prémio de risco europeu.
Então, qual é o resultado?
Para o euro, o que importa não são os protestos políticos em si, mas o seu impacto na probabilidade de aprovação do orçamento, no custo do financiamento público e na estabilidade do setor bancário.
Se as divergências parlamentares em França atrasarem as decisões orçamentais, os investidores poderão exigir um prémio de risco adicional, mesmo sem uma nova descida da notação soberana.
O fator da dívida francesa poderá ter um impacto mais forte no EUR/JPY do que no EUR/USD se os riscos europeus provocarem simultaneamente uma redução das operações de carry trade e um aumento da procura de ativos de refúgio.
Ao mesmo tempo, os traders devem ter em conta a decisão do Banco do Japão e as potenciais alterações nas expectativas para a política monetária japonesa.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


