


Apostar no zero ou jogar contra Trump
O Congresso dos EUA aumenta o nível de risco
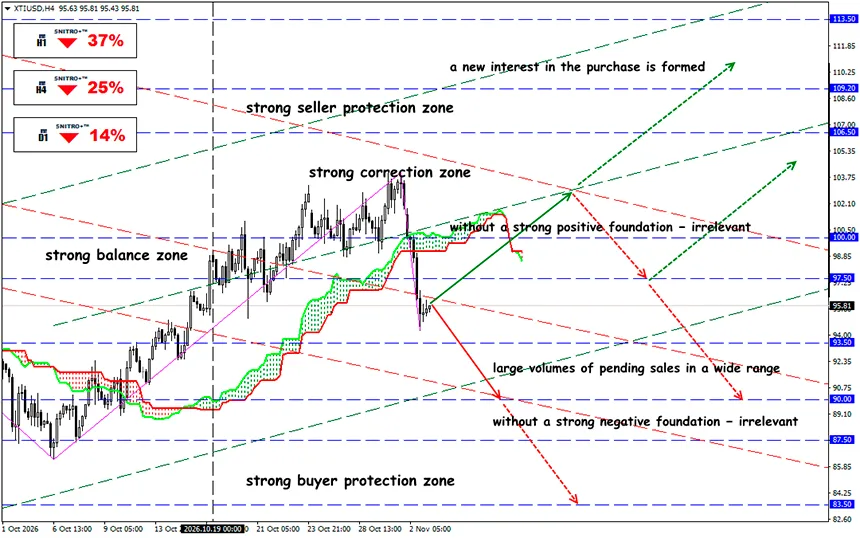
XTI/USD
Zona-chave: 94.50 - 97.50
Buy: 97.50 (numa rutura decisiva acima de 96.50); objetivo 101.50; StopLoss 96.80
Sell: 93.50 (perante fortes fatores fundamentais negativos); objetivo 90.00; StopLoss 94.20
As eleições intercalares dos EUA poderão alterar o equilíbrio dos riscos políticos nos mercados globais. A perda do controlo do Congresso pelos republicanos complicaria a implementação da agenda económica de Trump, mas não travaria nem as guerras tarifárias nem as guerras reais.
Recordemos:
Hoje, os eleitores norte-americanos determinarão o equilíbrio de poder no Congresso para os últimos dois anos do mandato presidencial de Donnie: estarão em disputa todos os 435 lugares da Câmara dos Representantes e 35 dos 100 lugares do Senado. Antes da votação, os republicanos mantêm maiorias em ambas as câmaras: 218 lugares contra 214 dos democratas na Câmara dos Representantes (com um membro independente e duas vagas) e 53 contra 47 no Senado, incluindo os senadores independentes que integram o grupo parlamentar dos democratas.
Para conquistar o controlo, os democratas precisam de um ganho líquido de quatro lugares em cada câmara.
A questão económica não se resume à capacidade do presidente para implementar reformas fiscais, aumentar as despesas militares e apoiar a desregulamentação. Diz respeito ao futuro do protecionismo norte-americano, às restrições orçamentais e ao custo de financiamento da dívida pública.
É necessário distinguir entre perder apoio legislativo e perder poderes presidenciais.
Mesmo que os democratas conquistem maiorias em ambas as câmaras, Trump manterá o seu poder de veto, uma autoridade executiva significativa e a capacidade de utilizar a legislação comercial existente para impor tarifas. A anulação de um veto presidencial exige uma maioria de dois terços em cada câmara.
Por conseguinte, uma mudança de maioria não significa o cancelamento automático das tarifas. Acima de tudo, altera os mecanismos de fiscalização política e as posições negociais das partes.
A questão fundamental para os mercados financeiros é até que ponto o novo Congresso conseguirá restringir novos aumentos das tarifas de importação.
Segundo a Reuters, em 1 de novembro, os democratas estão a considerar a revisão de determinados poderes presidenciais em matéria de tarifas, incluindo disposições da Secção 122 da Lei do Comércio de 1974 e da Secção 338 da Lei das Tarifas de 1930. As medidas em discussão incluem a revogação de determinadas tarifas, o reembolso de pagamentos cobrados e o reforço da fiscalização do Congresso sobre as isenções tarifárias.
É aqui que surgem três canais de impacto no mercado.
- Inflacionista: a redução das barreiras à importação poderá potencialmente diminuir os custos das empresas norte-americanas e as pressões sobre os preços para os consumidores, embora as declarações políticas, por si só, não alterem as tarifas existentes. Uma desinflação sustentada exige alterações efetivas na legislação, nas decisões do poder executivo ou na prática judicial.
- Empresarial: as empresas dependentes de componentes importados, fornecimentos internacionais e mercados estrangeiros são sensíveis às restrições comerciais. A perspetiva de uma flexibilização tarifária poderá apoiar as suas avaliações, enquanto novos conflitos comerciais aumentam a incerteza nas previsões de lucros.
- Orçamental: um Congresso dividido poderá dificultar os acordos sobre despesas, iniciativas fiscais e aumentos do teto da dívida pública. Para o mercado obrigacionista, isto cria o risco de novas crises políticas relacionadas com o financiamento do Estado.
E qual foi o resultado?
As eleições poderão alterar o mercado, mas não os seus problemas fundamentais.
Restringir a agenda comercial de Trump não significa necessariamente um dólar mais fraco ou uma subida do mercado acionista, para o qual são importantes as consequências sobre os lucros das empresas, o custo do capital e as despesas públicas.
Para o petróleo, o fator determinante continua a ser a evolução do conflito com o Irão. Para o ouro, são as taxas de juro reais, o dólar e o prémio geopolítico. Para o BTC, são a liquidez global e as expectativas regulamentares. As eleições influenciam estas variáveis, mas não as substituem.
Independentemente dos resultados da votação, o principal risco a médio prazo está associado ao próximo ano: as negociações orçamentais, a dívida pública, os poderes comerciais do presidente e o financiamento dos programas de defesa poderão desencadear uma reavaliação dos ativos mais prolongada do que a própria votação.
A nossa tarefa é perceber as mudanças nas expectativas fundamentais, bem como os movimentos do DXY, das yields reais dos UST, do ouro, do petróleo e do S&P 500.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


