


















بازدهیها در حال نابود کردن Nasdaq هستند
چرا بازار دوباره علیه Fed معامله میکند
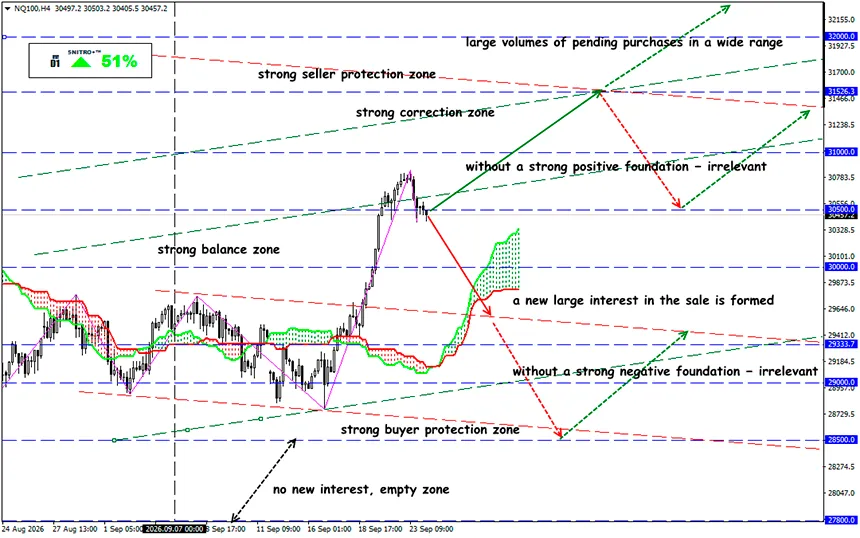
NQ100
منطقه کلیدی: 30,500 - 31,000
خرید: 31,200 (در یک اصلاح پس از آزمایش مجدد 31,000)؛ هدف 32,500؛ StopLoss 30,700
فروش: 30,000 (در شرایط بنیادی منفی و قوی)؛ هدف 28,500؛ StopLoss 30,500
بازدهی اوراق خزانهداری 10 ساله از 5.1% عبور کرده، احتمال یک افزایش دیگر نرخ بهره به 76% نزدیک شده و نفت گران سناریوی “higher for longer” را دوباره به بازار بازگردانده است. اکنون تهدید اصلی برای سهام فناوری نه در گزارشهای درآمد شرکتها، بلکه در بازار بدهی قرار دارد.
بازدهی اوراق خزانهداری 10 ساله به 5.14% افزایش یافت، در حالی که بازدهی 30 ساله به 5.44% نزدیک شد که بالاترین سطح آن در بیش از دو دهه است. بازار احتمال 76% را برای افزایش مجدد نرخ بهره توسط Fed قیمتگذاری میکند، در حالی که Brent دوباره به بالای $100 بازگشته است. انرژی گران و اقتصاد قوی آمریکا ترکیبی خطرناک برای Nasdaq و سایر داراییهای گران ایجاد کردهاند.
یادآوری:
بازار آمریکا در 24 سپتامبر دوباره تحت فشار اوراق قرضه قرار گرفت. قراردادهای آتی Nasdaq-100 در جلسه صبح حدود 1% کاهش یافتند، قراردادهای S&P 500 حدود 0.6% افت کردند و قراردادهای آتی Dow Jones حدود 0.4% کاهش یافتند. و منبع اصلی فشار در بازار سهام نیست.
این یک تغییر بنیادی در محیط بازار سهام است.
وقتی بازدهی بدون ریسک از 5% فراتر میرود، توجیه ضرایب ارزشگذاری بسیار بالا برای شرکتهای رشدی برای سرمایهگذاران بهطور قابلتوجهی دشوارتر میشود. سهامی که سود مورد انتظار آنها در آینده دور قرار دارد، بهویژه آسیبپذیر هستند. دقیقاً به همین دلیل Nasdaq نسبت به حرکات Treasuries واکنش شدیدتری از Dow نشان میدهد.
جهش اخیر بازدهیها فقط ناشی از قیمت نفت نبود.
شاخص اولیه S&P Global US Composite PMI در سپتامبر از 56.0 به 58.4 افزایش یافت — بالاترین سطح از جولای 2021. فعالیت اقتصادی برای چهارمین ماه متوالی در حال شتاب گرفتن است. همزمان، رشد اشتغال در شرکتها به قویترین سطح خود در بیش از چهار سال رسید.
اما یک نکته ناخوشایند برای بازارهای مالی وجود دارد.
هزینههای شرکتها با سریعترین سرعت در تقریباً چهار سال گذشته در حال افزایش هستند. S&P Global بخشی از این شتاب را مستقیماً به قیمتهای بالاتر انرژی و محدودیتهای ظرفیت تولید مرتبط میداند.
این وضعیت ترکیبی تقریباً ایدهآل برای سیاستگذاران hawkish در Fed ایجاد میکند:
تقاضای قوی + بازار کار مقاوم + انرژی گران + افزایش سریع هزینهها.
برای اوراق قرضه و سهام فناوری گران، این یک مشکل است.
در 16 سپتامبر، Fed برای نخستین بار از 2023 نرخ بهره را 25 واحد پایه افزایش داد — اکنون بازار برای ادامه این چرخه آماده میشود.
قیمتهای بالاتر نفت از چندین کانال بهطور همزمان بر بازار تأثیر میگذارند:
- هزینههای سوخت و حملونقل را افزایش میدهند؛
- هزینههای تولید را بالا میبرند؛
- انتظارات تورمی را بدتر میکنند؛
- فضای Fed برای تسهیل سیاست را کاهش میدهند؛
- از بازدهی Treasuries حمایت میکنند؛
- نرخ تنزیل سهام را افزایش میدهند.
برای Nasdaq، این وضعیت یک زنجیره بهویژه ناخوشایند ایجاد میکند:
نفت ↑ → انتظارات تورمی ↑ → انتظارات نرخ Fed ↑ → بازدهی Treasuries ↑ → ضرایب سهام رشدی ↓.
به عبارت دیگر، بازار باید با داراییای رقابت کند که بیش از 5% بازدهی اسمی با حداقل ریسک اعتباری ارائه میدهد. هرچه بازدهی Treasuries بالاتر باشد، صرف ریسک موردنیاز برای نگهداری سهام نیز بیشتر میشود.
در نتیجه، برای حفظ ارزشگذاریهای قبلی، شرکتها باید رشد سود حتی سریعتری را نشان دهند.
پس، نتیجه چیست؟
در شرایط فعلی، معامله Nasdaq بدون نظارت بر بازار Treasuries خطرناکتر میشود. ما سه شاخص را بررسی میکنیم:
US10Y: بازگشت پایدار بازدهی به زیر 5% یک سیگنال مثبت برای بخش فناوری خواهد بود. در مقابل، تثبیت بالای 5.15–5.20% ادامه فشار بر ضرایب ارزشگذاری را تأیید خواهد کرد.
Brent: تثبیت نفت زیر $100 صرف تورمی را کاهش میدهد. تثبیت Brent بالای $105–110 میتواند انتظارات برای سختگیری بیشتر Fed را تقویت کند.
انتظارات نرخ بهره: تا زمانی که احتمال افزایش نرخ در اکتبر در حدود 75% یا بالاتر باقی بماند، استراتژی تهاجمی خرید Nasdaq در افتها با ریسک بالاتری همراه است.
اگر بازدهی اوراق خزانهداری 10 ساله بالای 5% تثبیت شود، بازار آمریکا باید ثابت کند که رشد مورد انتظار سود قادر است هزینه جدید سرمایه را جبران کند.
اگر نتواند، مرحله بعدی اصلاح نه از طریق بازنگری در انتظارات Fed، بلکه از طریق فشرده شدن ارزشگذاری شرکتهای فناوری رخ خواهد داد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


