


















لماذا فقدت اليابان ريادتها
اليابان هي ثالث أكبر دائن بعد ألمانيا والصين
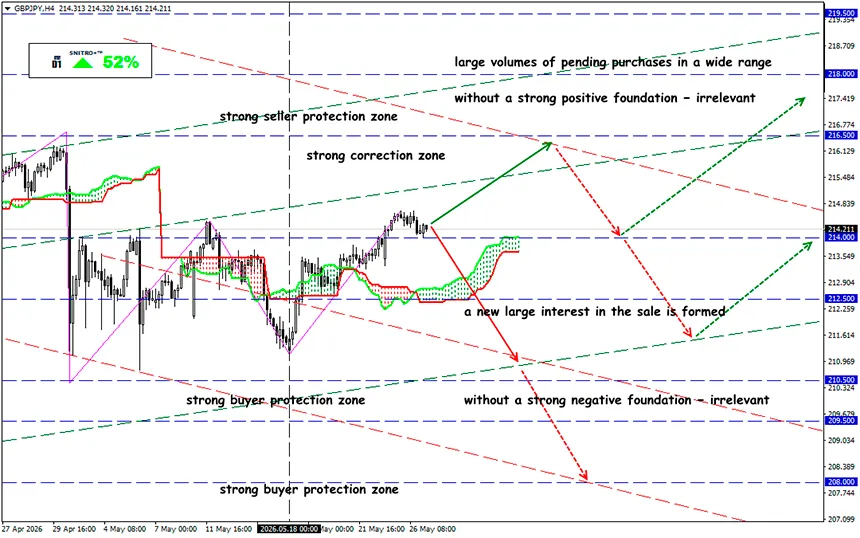
GBP/JPY
المنطقة الرئيسية:213.50-214.50
الشراء:215.00 (على أساس إيجابي قوي); الهدف216.50-218.00; ستوب لوس214.50
بيع:213.00 (عند التراجع بعد إعادة اختبار مستوى 214.50) ; الهدف211.00-210.50; ستوب لوس213.50
احتفظت ألمانيا بالمركز الأول في عام 2025 بدين بلغ $4.2 تريليون (¥675.5 تريليون). ويبدو الوضع متناقضاً: فقد سجلت الأصول الخارجية اليابانية مستوى تاريخياً جديداً — إذ بلغت صافي الأصول الخارجية لليابان مستوى قياسياً عند ¥561.8 تريليون ($3.5 تريليون) بحلول نهاية عام 2025، إلا أن ذلك لم يكن كافياً. والسبب الرئيسي هو ضعف الين الشديد.
وبالإضافة إلى عامل العملة، لعبت بنية الاقتصاد العالمي دوراً مهماً. فما تزال ألمانيا واحدة من أكبر مصدّري المنتجات الصناعية في العالم، بينما تواصل الصين زيادة استثماراتها الخارجية واحتياطاتها من العملات الأجنبية بشكل نشط. أما اليابان، فتواجه قيوداً داخلية تتمثل في ضعف الطلب المحلي، والأزمة الديموغرافية، والدين الحكومي القياسي.
وللتذكير:
الدولة الدائنة هي الدولة التي تتجاوز أصولها الخارجية التزاماتها تجاه العالم الخارجي. وفي الواقع، يتعلق الأمر بنفوذ مالي متراكم. وكلما ارتفع حجم صافي الأصول الخارجية، ازدادت قوة تأثير الدولة على أسواق رأس المال العالمية، وأسواق الدين، وتدفقات العملات.
وأظهرت أحدث الإحصاءات أن الأصول الخارجية اليابانية ارتفعت بنسبة 8.5% مقارنة بالعام الماضي وبلغت نحو ¥1806 تريليون. ويرتبط ذلك بزيادة الاستثمارات في الأعمال الأجنبية، خصوصاً في الولايات المتحدة وسويسرا. وأفادت الوزارة بأن استثمارات يابانية كبيرة تم توجيهها إلى قطاعات مثل التمويل والتأمين، ومعدات النقل، والمعادن غير الحديدية. كما ارتفعت الالتزامات بنسبة 10.5% لتصل إلى ¥1244 تريليون ين. وارتفع مؤشر Nikkei 225 بنسبة 26% خلال عام 2025 متجاوزاً مستوى 50000 نقطة.
ولفترة طويلة، احتلت اليابان موقع الريادة بين الدول الدائنة، وهو ما كان يفسر مكانة الين كأصل ملاذ آمن.
وكان هذا الوضع مهماً بشكل خاص لليابان، لأن البنوك اليابانية وصناديق التأمين ومؤسسات التقاعد كانت لعقود من أكبر المشترين للسندات الأمريكية والأوروبية. وكانت الأصول الخارجية الضخمة لليابان تُعتبر سابقاً السبب الرئيسي لاستخدام الين كعملة ملاذ آمن خلال فترات اضطراب الأسواق.
وبالنسبة لسوق Forex، فإن الوضع يحمل أهمية استراتيجية.
- فقدان الريادة يزيد من الضغوط طويلة الأجل على الين.
- ينظر المستثمرون إلى تراجع الهيمنة المالية العالمية لليابان باعتباره عاملاً إضافياً للضعف الهيكلي للـ JPY.
وبالنسبة للمتداولين، فهذا يعني أن زوج USD/JPY سيظل شديد الحساسية لتدفقات رأس المال ولسياسة بنك اليابان. وإذا بدأ المستثمرون اليابانيون بتقليص استثماراتهم في السندات الأجنبية بسبب ارتفاع الفوائد المحلية، فقد يصبح ذلك عاملاً داعماً لارتفاع JPY وتصحيح سوق الدين الأمريكي.
أما بالنسبة لسوق الأسهم اليابانية، فهذه إشارة مزدوجة.
- الين الضعيف يدعم المصدّرين — وفي مقدمتهم Toyota وSony وMitsubishi وغيرها من الشركات العالمية.
- تراجع النفوذ المالي الدولي للبلاد يزيد من التساؤلات حول الاستدامة طويلة الأجل للاقتصاد الياباني.
وما النتيجة في النهاية؟
لا تزال اليابان واحدة من أكبر الدول الدائنة، ما يعني أن المستثمرين اليابانيين يواصلون السيطرة على أحجام هائلة من رؤوس الأموال الأجنبية. وخلال فترات ضغوط الأسواق، قد يؤدي ذلك إلى إعادة الأموال إلى اليابان، وهو ما يدعم الين تقليدياً كأصل ملاذ آمن.
ويؤدي الوضع الحالي إلى عدة استنتاجات تداولية في آنٍ واحد:
- يبقى الاتجاه طويل الأجل لزوج USD/JPY حساساً لسياسة بنك اليابان ولديناميكيات عوائد سندات الخزانة الأمريكية؛
- يعزز صعود ألمانيا كأكبر دائن عالمي أهمية اليورو في تدفقات رأس المال الدولية؛
- تواصل الصين تعزيز موقعها في النظام المالي العالمي، مقتربة تدريجياً من وضع الدائن المهيمن.
إن تغير القادة بين الدول الدائنة العالمية ليس مجرد إحصاءات. بل هو انعكاس لإعادة توزيع ضخمة لرأس المال، قد تغيّر خلال السنوات المقبلة ديناميكيات العملات والسندات وتدفقات الاستثمار العالمية.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


