


















وقتی تورم به یک مشکل تبدیل میشود، چه چیزی باید خرید؟
سرمایهگذاری در دوران تورم
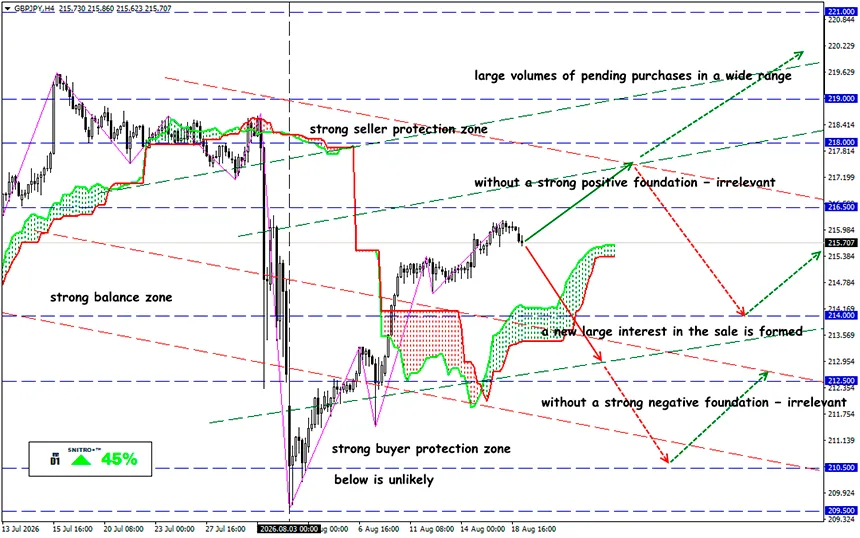
GBP/JPY
منطقه کلیدی: 215.00 - 216.00
خرید: 216.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 218.00-218.50؛ StopLoss 215.80
فروش: 214.50 (پس از شکست قاطع سطح 215.00)؛ هدف 213.00؛ StopLoss 215.20
سناریوی تورمی در سال 2026 بسیار سختتر از آن چیزی بوده که در ابتدا انتظار میرفت. IMF پیشبینی خود از تورم جهانی را به 4.7% افزایش داده است، در حالی که اختلالات عرضه از طریق تنگه هرمز همچنان از قیمت انرژی حمایت میکنند. تا 19 اوت، نفت برنت در محدوده 91.56 دلار به ازای هر بشکه معامله میشود و روزانه تنها چند کشتی از این تنگه عبور میکنند.
یادآوری:
مشکل اصلی در حال حاضر صرفاً تورم بالا نیست، بلکه خطر رکود تورمی است. و موضوع فقط به افزایش CPI محدود نمیشود. شوک انرژی بهطور همزمان بر رشد اقتصادی فشار وارد کرده و هزینههای کسبوکارها را افزایش میدهد. در آمریکا، تورم ماه ژوئیه در مقیاس سالانه به 3.4% رسید، در حالی که تورم هسته 2.5% بود. همزمان، ریسکهای مربوط به انرژی همچنان بالا باقی ماندهاند: همین ماه ژوئن، قیمت انرژی نسبت به سال قبل 15.7% افزایش یافته بود.
بنابراین، در شرایط فعلی، سبد سرمایهگذاری نباید بر اساس این فرض ساخته شود که «تورم قطعاً شتاب خواهد گرفت»، بلکه باید بر توانایی داراییها برای مقاومت در برابر هر دو سناریو متمرکز باشد: تداوم تورم و شتاب گرفتن مجدد آن.
اوراق قرضه کوتاهمدت
در حال حاضر بازده اوراق خزانهداری 10 ساله حدود 4.7% است، در حالی که اوراق 3 ماهه حدود 3.9% بازده دارند. اگر تورم شتاب بگیرد، اوراق بلندمدت نسبت به افزایش بازده، واکنش شدیدتری از طریق کاهش قیمت نشان خواهند داد.
بنابراین، منطقیتر است که بخش محافظهکارانه سبد سرمایهگذاری میان اسناد خزانهداری کوتاهمدت، صندوقهای بازار پول و اوراق دولتی کوتاهمدت تقسیم شود.
TIPS
برای محافظت از قدرت خرید بخش دلاری سبد سرمایهگذاری، TIPS انتخاب منطقیتری محسوب میشود. اصل سرمایه این اوراق متناسب با تورم تعدیل میشود و به همین دلیل برای پوشش ریسک تورم بسیار مناسبتر از اوراق قرضه معمولی با نرخ ثابت هستند. این موضوع بهویژه زمانی اهمیت دارد که انتظار میرود تورم واقعی از سطحی که بازار از قبل در قیمتها لحاظ کرده فراتر رود. اما TIPS سپرده بانکی نیست: افزایش نرخ بهره واقعی میتواند ارزش بازار آن را کاهش دهد.
طلا
واضحترین بخش یک سبد سرمایهگذاری دفاعی است. طلا بیشتر نقش بیمه را ایفا میکند تا منبع درآمد جاری. اما دیگر نمیتوان طلا را داراییای دانست که باید با هر قیمتی خریداری شود. بهتر است از اصلاحات تکنیکال برای ایجاد تدریجی موقعیت استفاده شود، نه اینکه پس از یک جهش شدید قیمت، کل سرمایه اختصاصیافته بهصورت یکجا وارد بازار شود.
انرژی
با قرار گرفتن برنت در محدوده 91.56 دلار، نفت همچنان اصلیترین منبع فشار تورمی در بازار است. بنابراین، شرکتهای فعال در حوزه انرژی و ابزارهای سرمایهگذاری گسترده مبتنی بر کالاها، ارتباط مستقیمتری با شوک فعلی نسبت به اکثر سهام دفاعی دارند.
با این حال، پس از رشد شدید قیمتها باید داراییهای مرتبط با نفت را با احتیاط خریداری کرد: عادی شدن کشتیرانی از طریق تنگه هرمز میتواند بهسرعت صرف ریسک ژئوپلیتیکی را از قیمتها حذف کند.
سهام
تورم بهطور خودکار سهام را به یک دارایی دفاعی تبدیل نمیکند. پرسش اصلی این است که آیا یک شرکت میتواند افزایش هزینهها را به مشتریان خود منتقل کند یا خیر.
اولویتها عبارتاند از:
- شرکتهایی با حاشیه سود ناخالص و عملیاتی بالا؛
- سطح بدهی پایین؛
- جریان نقدی پایدار؛
- کالاهای ضروری؛
- برند قدرتمند یا محصولی که عملاً جایگزینناپذیر باشد؛
- توانایی افزایش قیمتها بدون کاهش قابلتوجه حجم فروش.
در مورد شرکتهایی که ارزشگذاری آنها بر اساس سود مورد انتظار طی 5 تا 10 سال آینده انجام شده و بهویژه نسبت به بازده اوراق قرضه حساسیت بالایی دارند، باید محتاط بود. افزایش بازده اوراق خزانهداری 10 ساله در حال حاضر نیز بر سهام گرانقیمت فناوری فشار وارد میکند.
پس، این چه معنایی دارد؟
استراتژی بهینه این نیست که به دنبال یک دارایی «بینقص» برای مقابله با تورم باشیم. شرایط سال 2026 هنوز توجیهی برای تبدیل کل سبد سرمایهگذاری به شرطبندی روی ابرتورم ایجاد نمیکند. IMF تورم جهانی را 4.7% پیشبینی میکند، اما در عین حال انتظار رشد 3% اقتصاد جهانی را دارد.
بنابراین، منطقیترین رویکرد این است که بخشی از سرمایه در TIPS نگهداری شود، سهمی متعادل به طلا اختصاص یابد و در شرکتهای باکیفیتی سرمایهگذاری شود که توانایی اثباتشدهای در افزایش قیمت محصولات خود دارند. اگر مشکلات پیرامون تنگه هرمز ادامه پیدا کند، داراییهای واقعی مزیت خواهند داشت؛ اما اگر شرایط عادی شود، سرمایه میتواند دوباره به سمت اوراق قرضه و سهام رشدی حرکت کند.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
برای همه معاملات پرسودی آرزو میکنیم!


