


















جنگ: پول کجاست و چگونه میتوان سود برد

درگیری در خاورمیانه توازن قدرت در بازارها را تغییر میدهد
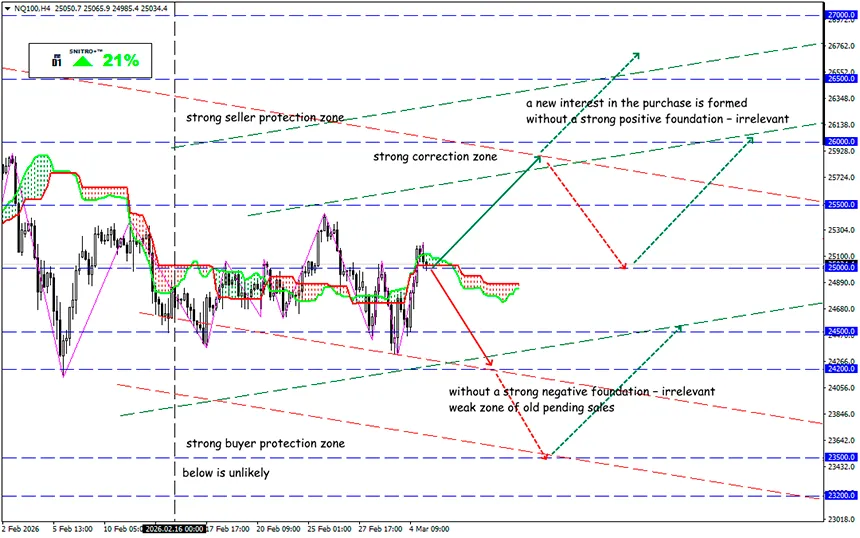
NQ100
منطقه کلیدی:24,500 -25,000
خرید: 25,500 (بر اساس یک پایه مثبت قوی); هدف 27,000-27,500; حد ضرر25,000
فروش: 24,300 (در یک شکست مطمئن از سطح 24500); هدف 23,200; حد ضرر25,200
وحشت در بازارها تاکنون باعث از دست رفتن ۱ تریلیون دلار در بازار سهام آمریکا شده است و مسدود شدن تنگه هرمز قیمت نفت را به سمت سطح ۱۰۰ دلار سوق میدهد. تشدید تنشها پیرامون ایران بازارها و سیاستهای فدرال رزرو را تهدید میکند.
روند درگیر شدن بازیگران جدید در این درگیری در حال تسریع است و حملات به زیرساختهای نفتی افزایش یافته است. کاهش نرخ بهره توسط فدرال رزرو به دلیل بازگشت فشارهای تورمی در معرض خطر قرار گرفته است.
حتی روز سهشنبه بازار سهام آمریکا با کاهش شدید آغاز شد: شاخص Dow Jones Industrial Average حدود ۱٪ سقوط کرد و شاخصهای S&P 500 و Nasdaq Composite بیش از ۱٫۱٪ کاهش یافتند که علت آن مشکلات در عرضه نفت بود. امروز خریداران بخشی از این زیانها را جبران کردند.
- این درگیری دوباره موضوع تهدید هستهای را فعال کرده است، اما بازار آن را در قیمتها لحاظ نمیکند، زیرا در صورت استفاده واقعی از سلاح هستهای هرگونه سود در بازارهای مالی بیمعنا خواهد شد. در حال حاضر مهم این است که یک نقطه ورود بالقوه سودآور از دست نرود.
- بازارها میان فروش وحشتزده داراییهای پرریسک و رشد شدید بخشهایی که از بحران سود میبرند در نوسان هستند.
- لغو گسترده پروازها و بسته شدن مراکز مهمی مانند دبی ارتباطات هوایی جهانی را فلج کرده است.
- غول گردشگری اروپایی TUI حدود ۱۰٪ از ارزش خود را از دست داد و سهام شرکتهای هواپیمایی Lufthansa و مالک British Airways یعنی IAG بیش از ۵٪ سقوط کرد. در آمریکا نیز سهام Delta Air Lines، United Airlines و American Airlines حدود ۲ تا ۴٪ کاهش یافت، با وجود اینکه حضور مستقیم آنها در بازارهای خاورمیانه نسبتاً محدود است.
- شرکتهای هواپیمایی آسیایی نیز تحت فشار قرار گرفتند: سهام Singapore Airlines، Cathay Pacific، Qantas و Japan Airlines بیش از ۴٪ سقوط کرد.
- بخشهای نفت و گاز و همچنین صنایع دفاعی رشد غیرعادی را نشان میدهند.
- بدترین وضعیت مربوط به اتحادیه اروپا است، زیرا «استقلال» آن در حوزه انرژی اکنون در عمل به معنای نبود منابع انرژی است.
- پس از آنکه قطر به طور پیشگیرانه تولید LNG را به دلیل تهدید حملات متوقف کرد، قیمت گاز در اروپا در یک روز ۲۵٪ افزایش یافت. در این شرایط شاخص Stoxx 600 اروپا و شاخص آلمانی DAX با کاهش باز شدند.
افزایش شدید قیمت نفت باعث رشد سهام غولهای انرژی شد: شرکتهای اروپایی Shell و BP حدود ۵٪ رشد کردند و شرکتهای آمریکایی ExxonMobil و Chevron به دلیل انتظار سودهای فوقالعاده به محبوبترین سهام بازار تبدیل شدند. حتی Saudi Aramco نیز با وجود خطر حمله به زیرساختهای محلی از جمله پایانه Ras Tanura، ارزش بازار خود را ۳٪ افزایش داد.
در همین حال سهام شرکتهای دفاعی نیز به سرعت رشد کرد، زیرا سرمایهگذاران انتظار سفارشهای بزرگ جدید را در قیمتها لحاظ کردند. سهام شرکت آمریکایی Raytheon Technologies (RTX) حدود ۵٫۸۱٪ افزایش یافت، Lockheed Martin حدود ۲٫۸۱٪ رشد کرد و شرکت بریتانیایی BAE Systems با وجود کاهش عمومی شاخصها توانست ۳٫۴۰٪ افزایش یابد.
تمرکز بالای شرکتهای نفتی و دفاعی باعث شد برخی شاخصهای ملی نسبت به سایرین مقاومتر باشند. شاخص FTSE 100 بریتانیا تنها ۱٪ کاهش یافت و عملکردی بسیار بهتر از شاخصهای عمومی اروپایی نشان داد. یک پارادوکس واقعی در بازار اسرائیل مشاهده شد: شاخص Tel Aviv 35 با جهش ۵٪ به رکورد تاریخی جدیدی رسید و شکل اسرائیل ۱٫۵٪ تقویت شد.
موضوع تعرفههای جهانی ترامپ از مرکز توجه خارج شده است. تعرفههای موقت وارداتی تا سقف ۱۵٪ که ترامپ پس از تصمیم دیوان عالی اعمال کرد، بدون تأیید کنگره به مدت ۱۵۰ روز معتبر خواهند بود. آنچه پس از آن رخ خواهد داد، در حال حاضر مورد توجه بازارها نیست.
آشفتگی ژئوپولیتیکی همچنین علاقه به داراییهایی خارج از سیستم مالی سنتی را افزایش میدهد؛ داراییهایی که «غیرسیاسی» تلقی شده و در برابر شوکهای جهانی مقاوم هستند. برای مثال ارزهای دیجیتال در محیط داراییهای قابل معامله در بورس.
و در نهایت نتیجه چیست؟
روند کلی بازتوزیع سرمایه همچنان آشکار است. پول از بخشهای پرریسک مصرفی و سهام شرکتهای فناوری به سمت صنایعی که ثبات انرژی و دفاعی را تضمین میکنند حرکت میکند.
چنین سناریویی از بخش انرژی حمایت خواهد کرد، در حالی که شرکتهای هواپیمایی، شرکتهای صنعتی و کسبوکارهای مصرفمحور با افزایش هزینهها روبهرو خواهند شد. فشار بر شاخصهای S&P 500 و Nasdaq ممکن است افزایش یابد، زیرا افزایش بازده اوراق قرضه و بازگشت انتظارات تورمی باعث ارزیابی مجدد سهام شرکتهای بزرگ خواهد شد.
عامل تعیینکننده مدت زمان اختلال در عرضه است. اگر مسیر عبور از تنگه هرمز طی ۲ تا ۳ هفته بازگشایی نشود، قیمت نفت ممکن است در سطحی بالاتر از ۱۰۰ دلار تثبیت شود که این امر پیشبینی سود شرکتها در آمریکا و اروپا را به طور قابل توجهی تضعیف خواهد کرد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


