


















سهام آمریکا پس از جهش شرکتهای تولیدکننده تراشه آرام گرفت
در سهماهه سوم چه انتظاری از بازار سهام باید داشت؟
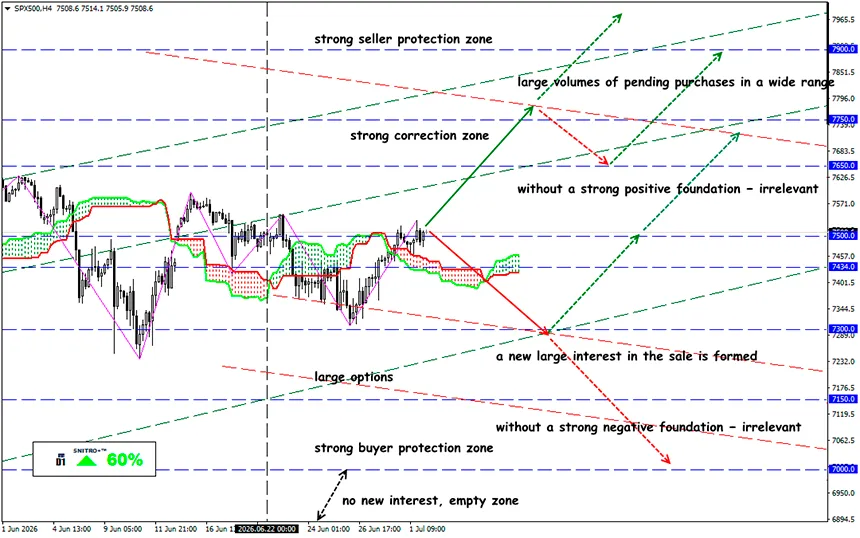
SP500
منطقه کلیدی:7,400 - 7,550
خرید: 7,600(با شکست مطمئن 7500); هدف 7,850; حد ضرر7,530
فروش: 7,350 (بر اساس یک پایه منفی قوی); هدف 7,150-7,100; حد ضرر7,420
بازارهای سهام جهان سهماهه جدید را با احتیاط آغاز کردند، بهویژه پس از آنکه دادههای بازار کار آمریکا معاملهگران سفتهباز را ناامید کرد. ابهام پیرامون مذاکرات میان ایالات متحده و ایران همچنان فضای بازار را تحت فشار قرار داده است. در همین حال، سرمایهگذاران آسیایی با دقت احتمال مداخله بانک ژاپن (BOJ) را پس از سقوط ین به پایینترین سطح خود در ۴۰ سال اخیر دنبال میکنند.
قراردادهای آتی سهام آمریکا کاهش یافتند. این افت محدود بود، اما در زمانی بسیار حساس رخ داد، زیرا سرمایهگذاران نیمه دوم سال را در شرایطی آغاز کردند که شاخصهای اصلی در نزدیکی بالاترین سطوح خود قرار داشتند.
یادآوری:
در شش ماه نخست سال ۲۰۲۶، شاخص Dow با رشد ۸.۹ درصدی بهترین عملکرد نیمه اول خود از سال ۲۰۲۱ را ثبت کرد. شاخص S&P 500 نیز ۹.۶ درصد رشد کرد و Nasdaq با افزایش ۱۲.۸ درصدی همراه شد. شاخص شرکتهای کوچک Russell 2000 نزدیک به ۲۲ درصد جهش کرد و بهترین عملکرد نیمه نخست سال خود را از سال ۱۹۹۱ به ثبت رساند.
مهمترین محرک بازار همچنان رشد چشمگیر سهام شرکتهای تولیدکننده نیمهرسانا و شرکتهای مرتبط با AI است. سهام تولیدکنندگان تراشه، بخش فناوری را به رهبر بازار صعودی فعلی تبدیل کرده است. تنها در سهماهه دوم، Micron، Intel و Advanced Micro Devices در مجموع حدود ۲ تریلیون دلار به ارزش بازار خود افزودند.
در همین حال، گروه «هفت شگفتانگیز» (Magnificent Seven) در مجموع ۲.۳ تریلیون دلار از ارزش بازار خود را از دست داد، زیرا سرمایهگذاران سرمایه خود را به سمت سهام شرکتهای تولیدکننده تراشه منتقل کردند. اعتماد سرمایهگذاران بیش از حد به زیرساختهای AI وابسته شده است؛ چشمانداز بلندمدت همچنان مثبت است، اما حجم خریدهای تهاجمی در حال کاهش است.
نیمه دوم سال با حاشیه خطای بسیار کمتری آغاز میشود.
- توجه بازار دوباره به سیاست پولی معطوف شده است. معاملهگران هر نشانهای از احتمال افزایش دوباره نرخ بهره توسط فدرال رزرو را با دقت دنبال میکنند، زیرا تورم همچنان یک نگرانی جدی محسوب میشود. بازار قراردادهای آتی احتمال افزایش نرخ بهره در پایان این ماه را ۳۳ درصد برآورد میکند. احتمال افزایش نرخ بهره در ماه سپتامبر نیز بین ۶۷ تا ۸۸ درصد ارزیابی میشود.
- دلار تضعیف شده، اما بازار سهام همچنان در حال رشد است. اقتصاد آمریکا در ماه ژوئن تنها ۵۷ هزار شغل جدید ایجاد کرد، در حالی که انتظار بازار ۱۱۰ هزار شغل بود. رشد ضعیف اشتغال استدلالی علیه افزایش دوباره نرخ بهره محسوب میشود. با این حال، انتظار میرود فدرال رزرو همچنان تمرکز اصلی خود را بر تورم بالا حفظ کند.
- سرمایهگذاران در اواسط ماه ژوئیه منتظر گزارشهای مالی قدرتمند شرکتهای فناوری هستند. نتایج مطلوب میتواند ارزشگذاریهای بالای فعلی را توجیه کرده و سرمایههای جدیدی را وارد بازار کند. در مقابل، افزایش بازده اوراق خزانهداری آمریکا، بهویژه بازده اوراق ۱۰ ساله تا سطح ۴.۴۶ درصد، همراه با خطر تشدید بیشتر سیاست پولی، میتواند فشار مضاعفی بر بازار ارزهای دیجیتال وارد کند.
در نهایت چه نتیجهای حاصل میشود؟
افت اولیه قراردادهای آتی، عملکرد موفق بازار در نیمه نخست سال را زیر سؤال نمیبرد، اما نشان میدهد که احساسات سرمایهگذاران تا چه اندازه حساس شده است؛ زیرا بخش قابلتوجهی از خوشبینی بازار از قبل در قیمتها منعکس شده است.
اگر سود شرکتها، سرمایهگذاری در AI و دادههای اقتصادی همچنان مطلوب باقی بمانند، روند صعودی میتواند فراتر از سهام شرکتهای تولیدکننده تراشه گسترش یابد. اما اگر تورم همچنان بالا بماند یا انتظارات درباره افزایش نرخ بهره تقویت شود، همان نیرویی که تاکنون بازار را به سمت بالا هدایت کرده است، میتواند زمینهساز یک اصلاح شدیدتر شود.
شاخص S&P 500 در نزدیکی یک سطح حمایتی مهم در حال تثبیت است، در حالی که چشماندازهای اقتصاد کلان همچنان مانع از بهبود کامل بازار میشوند. دادههای ضعیف اقتصادی آمریکا انتظارات برای افزایش مجدد نرخ بهره در آینده نزدیک را کاهش داده است. تقاضای سرمایهگذاران نهادی همچنان شکننده باقی مانده و ساختار تکنیکال بازار نیز همچنان تحت فشار است.
تا زمانی که خریداران نتوانند محدوده 7,550 تا 7,650 دلار را دوباره به دست آورند، رشد فعلی به احتمال زیاد تنها بهعنوان یک اصلاح قیمتی تلقی خواهد شد. بازگشت دوباره شاخص به زیر سطح 7,100 دلار احتمال وقوع یک موج نزولی دیگر را بهطور قابلتوجهی افزایش خواهد داد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


