


















سنت: ریسک سودگیری از فروشهای ماه مه
چرا در ماه مه باید فروش انجام داد
SP500
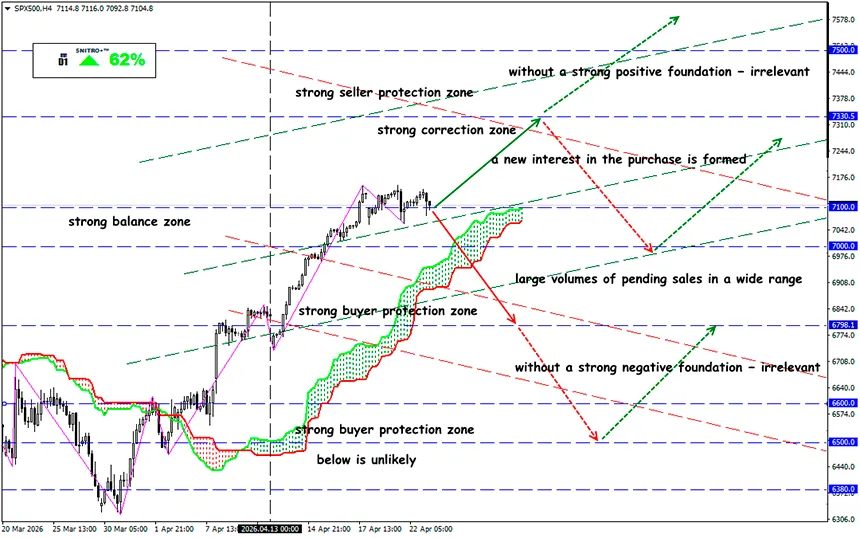
منطقه کلیدی:7,000 - 7,200
خرید: 7,150(بر اساس یک پایه مثبت قوی); هدف 7,300-7,350; حد ضرر7,080
فروش: 6,950 (در یک شکست مطمئن 7000); هدف 6,750-6,700; حد ضرر7,020
شاخص S&P 500 در 17 آوریل 2026 در سطح رکوردی 7041 بسته شد؛ تنها چند هفته پس از افت حدود 10 درصدی به دلیل نگرانیها درباره جنگ در ایران. این رالی در پسزمینه هشدار فصلی معروف «در ماه مه بفروش و خارج شو» رخ میدهد.
یادآوری:
میانگین عملکرد S&P 500 از نوامبر تا آوریل +7.2% است، در حالی که از مه تا اکتبر بیش از 2.3% نیست. این الگو واقعی است، اما ساختاری بسیار «ظریف» دارد.
چهار مورد از پنج جهش روزانه بزرگ S&P 500 در سال جاری در دوره جنگ رخ داده و ارزش بازار «Magnificent Seven» طی هشت روز $2.5 تریلیون افزایش یافته است.
معمولاً بازدهی از مه تا اکتبر کمی مثبت است، اما امسال سه ریسک خاص وجود دارد:
- شوک نفتی که هنوز بهطور کامل پایان نیافته؛
- بیشارزشگذاری سهام و بدهی مارجین در نزدیکی اوجهای تاریخی؛
- «درام» مربوط به تغییر رهبری فدرال رزرو.
بازارها سابقه مستندی در «آزمایش» روسای جدید فدرال رزرو دارند. برای مثال، در دوره پاول، S&P 500 در پایان 2018 پس از اظهارات انقباضی تقریباً 20% سقوط کرد، و آلن گرینسپن نیز اندکی پس از آغاز به کار خود با سقوط 1987 مواجه شد.
بهطور گسترده انتظار میرود که فدرال رزرو تحت رهبری وارش در برابر تورم انقباضیتر و در برابر ضعف بازار کار کمتر انعطافپذیر باشد.
رالی فعلی را خوشبینان آغاز نکردند، بلکه صندوقهای پوشش ریسک که موقعیتهای فروش را میبستند شروعکننده بودند؛ سپس استراتژیهای روند این حرکت را ادامه دادند و در نهایت سرمایهگذاران خرد وارد شدند.
این بدان معناست که نهتنها فروشهای هیجانی، بلکه نیاز به کاهش ریسک پیش از دوره تعطیلات بازار در پیش است.
درگیری فعلی خاورمیانه در همین چارچوب قرار میگیرد. اگرچه پس از آتشبس اخیر قیمتها از اوج خود کاهش یافتهاند، اما باقی ماندن قیمت نفت بالای $100 مستقیماً منجر به افزایش تورم میشود و توانایی فدرال رزرو برای کاهش نرخ بهره را محدود میکند. طبق سناریوی «نزولی» Goldman Sachs، در چنین شرایطی S&P 500 میتواند تا 5400 سقوط کند، یعنی حدود 23% پایینتر از سطوح فعلی.
حتی اگر این سناریو بهطور کامل محقق نشود، فشار تورمی ناشی از افزایش قیمت انرژی، فرصت رشد در نیمه دوم سال را محدود میکند.
رالی آوریل S&P 500 را به اوجهای تاریخی بازگرداند، اما مشکل ارزیابی کیفیت این رشد را حل نکرد. نسبت P/E آیندهنگر اکنون 20.9x است که بالاتر از میانگینهای 5 و 10 ساله (بهترتیب 19.9x و 18.9x) میباشد. بازار بر ادامه رشد بالای سود حساب میکند.
اما یک مشکل وجود دارد. در حال حاضر 10 سهم بزرگ حدود 39% از ارزش بازار S&P 500 و 31% از سود آن را تشکیل میدهند. زمانی که چند سهم بزرگ هم قیمت و هم سود را تعیین میکنند، یک اشتباه در سود شرکتهایی مانند NVIDIA یا Microsoft میتواند کل شاخص را تحت تأثیر قرار دهد.
و در نتیجه
در حال حاضر احساسات و رفتار جمعی بازار سریعتر و قویتر از عوامل بنیادی بر قیمتها تأثیر میگذارد. در والاستریت از شرطهای TACO (Trump Always Chickens Out) активно استفاده میشود — بازار معتقد است که ترامپ هر زمان سهام بهشدت افت کند عقبنشینی میکند، بنابراین خود بازار به محدودکننده کاخ سفید تبدیل میشود.
کارشناسان JPMorgan هدف شاخص S&P 500 را برای پایان 2026 از 7200 به 7600 واحد افزایش دادهاند که نشاندهنده رشد حدود 7% نسبت به سطح فعلی است.
ریسک اصلی این است که قیمتها هرچه بیشتر از واقعیت فاصله میگیرند. نفتکشها تقریباً از هرمز عبور نمیکنند، ذخایر جهانی نفت کاهش یافته و ژئوپلیتیک حل نشده است. اما بازار بر اساس احساسات معامله میشود، نه دادهها.
در میانمدت، بررسی موقعیتهای خرید در قراردادهای آتی طلا و سفتهبازی محتاطانه در قراردادهای آتی نفت خام منطقی است، زیرا هر دو در صورت تداوم تنشهای ژئوپلیتیک و تقاضای پوشش تورم میتوانند سود ببرند.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


