


















ین در حال سقوط است، اما هنوز غرق نشده
ارزش ین ژاپن در برابر دلار تقریباً سه برابر کمتر از ارزش واقعی آن است
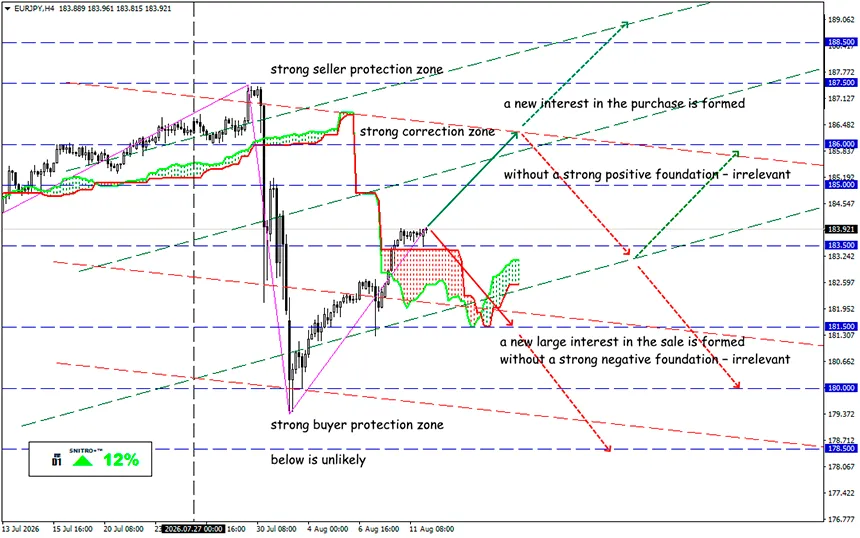
EUR/JPY
منطقه کلیدی: 183.00 - 184.50
خرید: 185.00 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 187.50؛ StopLoss 184.30
فروش: 182.50 (پس از آزمایش مجدد 183.50)؛ هدف 181.00-180.50؛ StopLoss 183.20
ین از نظر واقعی واقعاً بسیار ارزان به نظر میرسد، اما این بدان معنا نیست که بازار موظف است فوراً آن را به نوعی «ارزش منصفانه» نظری بازگرداند. ارزشگذاری ارز جهت عدم تقارن بلندمدت را نشان میدهد، در حالی که زمان بازگشت روند توسط تفاوت نرخهای بهره، هزینه معاملات carry trade، جریان سرمایه، تراز انرژی و واکنش بانک ژاپن تعیین میشود.
هنوز نشانهای از یک فاجعه دیده نمیشود، اما برخی شاخصهای غیرمتعارف نشان میدهند که اگر هدف نزدیک کردن قدرت خرید به سطوح مشاهدهشده در سایر کشورهای پردرآمد باشد، ین باید به میزان قابل توجهی تقویت شود.
بیایید مرور کنیم:
ین پس از بزرگترین مداخله ارزی هماهنگ آمریکا و ژاپن در 15 سال گذشته در مرکز توجه قرار گرفت. مقامات پس از آن وارد بازار شدند که ارز ژاپن به ضعیفترین سطح خود در برابر دلار طی 40 سال اخیر رسید. از آن زمان، ین تقریباً نیمی از رشد حاصل از مداخله را پس داده است.
تحلیلگران Bank of New York ارزش منصفانه USD/JPY را با استفاده از قیمت یکی از غذاهای محبوب ژاپنی، کاتسو کاری، محاسبه کردند. محاسبات آنها نشان میدهد که فاصله میان نرخ بازار و قدرت خرید ارز بسیار بیشتر از چیزی است که شاخص معروف Big Mac مجله The Economist نشان میدهد. قیمت برنج همراه با کتلت گوشت خوک و سس کاری ظاهراً با وضوح بیشتری نشان میدهد که کاهش ارزش ین تا چه اندازه در داخل ژاپن احساس میشود.
بنابراین، نرخ بازار تقریباً 159 ین به ازای هر دلار است، در حالی که محاسبات مبتنی بر Katsu Curry Index نرخ تنها 62.18 ین به ازای هر دلار را نشان میدهد.
- ضعف ین هزینه سوخت، مواد غذایی، مواد اولیه، تجهیزات و کالاهای مصرفی وارداتی را افزایش میدهد. BoJ اشاره میکند که انتقال اثر نرخ ارز به قیمتهای نهایی نسبت به دورههای گذشته قویتر شده است، زیرا شرکتها اکنون تمایل بیشتری دارند قیمتها و دستمزدها را بهطور همزمان افزایش دهند.
- اگر حتی یک وعده کاتسو کاری یا یک کاسه رامن برای مصرفکنندگان ژاپنی بیش از حد گران شود، احتمالاً فشار برای تغییر سیاست اقتصادی افزایش خواهد یافت.
- نرخ واقعی مؤثر ارز ین که توسط BIS بر اساس وزن تجارت و تورم نسبی محاسبه میشود، در ژوئن 2026 به 65.30 کاهش یافت؛ در این محاسبه سال 2020 برابر با 100 در نظر گرفته شده است. این رقم 34.7% پایینتر از سطح سال پایه و تقریباً 11.8% کمتر از ژوئن 2025 است.
- در مدلهای مبتنی بر قیمت و قدرت خرید، ین بهشدت ارزان است. با این حال، در مدلهای تراز پرداختها، کمتر از ارزش واقعی بودن بنیادی آن هنوز بهطور قطعی اثبات نشده است.
این موضوع توضیح میدهد که چرا نمیتوان صرفاً به دلیل قرار گرفتن REER در سطوح تاریخی پایین، ین را خریداری کرد. برای تحقق عامل ارزش به یک محرک نیاز است: افزایش سریعتر نرخهای BoJ، کاهش معاملات carry trade خارجی، بازگشت سرمایه به کشور یا کاهش پایدار قیمت انرژی. موقعیت خارجی ژاپن همچنان بهطور کلی با شرایط بنیادی آن مطابقت دارد.
در چشمانداز ماه ژوئیه، پیشبینی میانه BoJ برای تورم بدون احتساب مواد غذایی تازه در سال مالی 2026 برابر با 2.5% است. همین رقم برای شاخص بدون احتساب مواد غذایی تازه و انرژی نیز پیشبینی میشود. بانک مرکزی معتقد است ریسکهای تورمی بیشتر متمایل به سمت صعود هستند و صراحتاً اعلام کرده است که در صورت تحقق سناریوی پایه، قصد دارد به افزایش نرخهای بهره ادامه دهد.
BoJ خاطرنشان میکند که افزایش قیمت نفت سود شرکتها و درآمد واقعی را کاهش میدهد، در حالی که ضعف ین قیمت واردات را بالا میبرد و بهویژه فشار زیادی بر کسبوکارهای کوچک و متوسط وارد میکند. در عین حال، شرکتهای جهانی ژاپنی از تبدیل درآمدهای خارجی به ین ضعیفتر سود میبرند.
پس، این چه معنایی دارد؟
به عبارت دیگر، یورو میتواند بخشی از تقویت ین را خنثی کند. برای مثال، اگر USD/JPY کاهش یابد و همزمان EUR/USD افزایش پیدا کند، افت EUR/JPY ممکن است بسیار کمتر از حد انتظار باشد.
تا زمانی که قیمت زیر 184.57 باقی بماند، بازیابی پس از افت ناشی از مداخله بیشتر شبیه یک اصلاح به نظر میرسد تا ازسرگیری کامل روند صعودی. اما تثبیت قیمت بالاتر از 188 این ارزیابی را تغییر خواهد داد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
معاملات پرسودی برای همه!


