


















ین بهعنوان ابزار یک سیاست ناموفق
تلاش جدید برای کنترل بازار ژاپن
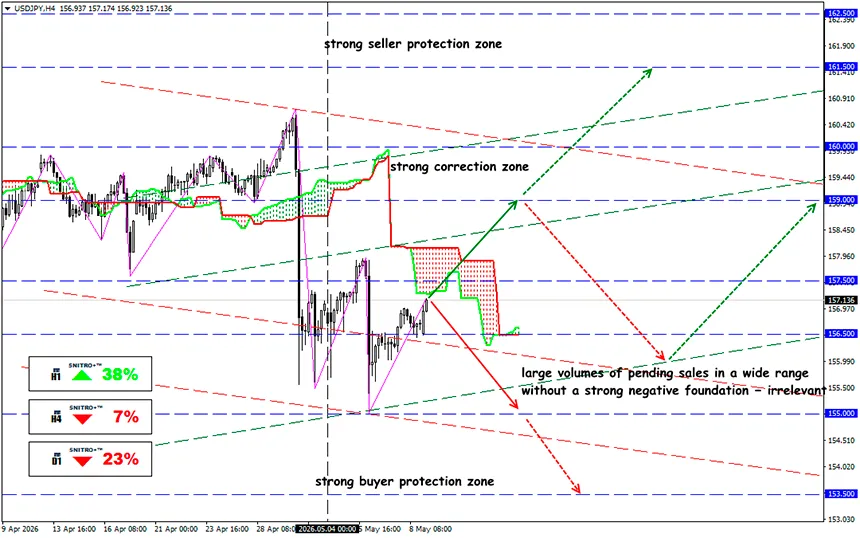
USD/JPY
منطقه کلیدی: 156.50 - 157.50
خرید: 158.00 (بر اساس یک پایه مثبت قوی) ; هدف 159.50-160.00; حد ضرر157.50
فروش: 156.00 (پس از تست مجدد 156.50) ; هدف 154.50-153.50; حد ضرر156.50
ژاپن در جریان تعطیلات «Golden Week» در اوایل ماه مه برای حمایت از ین در بازار ارز مداخله کرد. این اقدام با رویه سنتی BOJ مطابقت دارد — انجام مداخلات ارزی در روزهای تعطیل با استفاده از نقدشوندگی پایین بازار.
این مداخله در درجه اول شامل خرید ین توسط بانک مرکزی ژاپن در بازارهای ارز است. پیشتر نیز بانک مرکزی برای خنثیکردن تأثیر جنگ ایران بر نرخ برابری ین، مداخلاتی انجام داده بود.
نتیجه این اقدامات، لیکویید شدن شدید موقعیتهای خالص فروش (Short Positions) روی ین بود که فشار سفتهبازانه را کاهش داد، اما هنوز نتوانسته روند کلی تضعیف ین در برابر دلار آمریکا را متوقف کند.
مداخله ارزی اخیر بانک ژاپن سرعت افت ین را کاهش میدهد، اما اقدامات نهاد پولی بیشتر با هدف «خرید زمان» انجام شده است، نه تضمین یک بازیابی پایدار برای ارز ژاپن.
یادآوری:
مداخله بانک مرکزی پس از آن انجام شد که نرخ USD/JPY در پایان آوریل از سطح 160.5 عبور کرد — ضعیفترین سطح ین در دهههای اخیر. طی چند ساعت، این جفتارز بیش از 3% کاهش یافت و این گمانهزنی را ایجاد کرد که وزارت دارایی ژاپن حدود ¥5.5 تریلیون ($35 میلیارد) برای حمایت از ارز هزینه کرده است. مداخلات بعدی ممکن است حدود ¥5 تریلیون دیگر نیز افزوده باشد.
- چندین عامل اقتصادی سختگیرانه همچنان بر ین فشار وارد میکنند. نرخهای بهره پایین، این ارز را برای سرمایهگذاران جهانی که به دنبال بازدهی بالاتر هستند کمتر جذاب میکند.
- ضعف ین منجر به افزایش هزینه واردات، بهویژه حاملهای انرژی، میشود که فشار تورمی را تشدید کرده و بار مالی یارانههای سوخت دولتی را افزایش میدهد.
- بازارهای مالی پیشتر بخش عمدهای از افزایشهای مورد انتظار نرخ بهره BOJ را در قیمتها لحاظ کردهاند و این موضوع اثر بالقوه سیاست پولی انقباضی بیشتر را محدود میکند.
- افزایش نرخ بهره توسط بانک ژاپن در ماه ژوئن محتمل است، با این حال سیاست پولی همچنان از واقعیتهای اقتصادی عقب مانده و این موضوع حمایت بلندمدت از ین را محدود میکند.
- عامل فشار اضافی، موقعیتهای بزرگ سفتهبازانه سرمایه خصوصی علیه ین است.
مداخلات ارزی میتوانند باعث رالیهای کوتاهمدت شوند و معاملهگران را وادار به بستن موقعیتهای فروش کنند، اما تجربه تاریخی نشان میدهد که چنین دستکاریهایی در بازار، بدون حمایت عوامل بنیادی اقتصادی قویتر، بهندرت روند صعودی پایداری ایجاد میکنند.
هرگونه تقویت موقت ین که با مذاکرات آتی آمریکا و ژاپن یا سیگنالهای سیاسی هماهنگ مرتبط باشد، میتواند برای معاملهگرانی که انتظار ادامه روند نزولی کلی را دارند، فرصتی برای فروش تلقی شود.
USD/JPY تمام پیشنیازها را برای بازگشت به محدوده 160–165 در ماههای آینده دارد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


