


















جمعبندی ۲۰۲۵: بازار از دلار سود برد

دلار بهعنوان محرک اصلی رشد
دلار آمریکا در سالی که گذشت ضعیفترین عملکرد خود را در هشت سال اخیر ثبت کرد و حدود ۹٪ در برابر سبدی از ارزهای اصلی افت داشت. این موضوع نتیجه بازنگری سیستماتیک بازار نسبت به سیاستهای آتی فدرال رزرو، قیمتگذاری ریسکهای مالی روبهافزایش و نااطمینانی سیاسی بود. سودآورترین ایده معاملاتی سال گذشته، روند ارزهای گروه G10 در برابر دلار بود.
حتی با وجود دادههای قوی اقتصادی (برای مثال رشد تولید ناخالص داخلی آمریکا در سهماهه سوم)، بازار در پایان سال همچنان بر انتظارات کاهش نرخها در سال ۲۰۲۶ تمرکز داشت، نه بر وضعیت فعلی اقتصاد آمریکا.
سیاست تعرفهای ترامپ استدلالهای سنتی بازار را از بین برد و ارزها مجبور شدند منطق مستقل خود را ایجاد کنند.
یورو
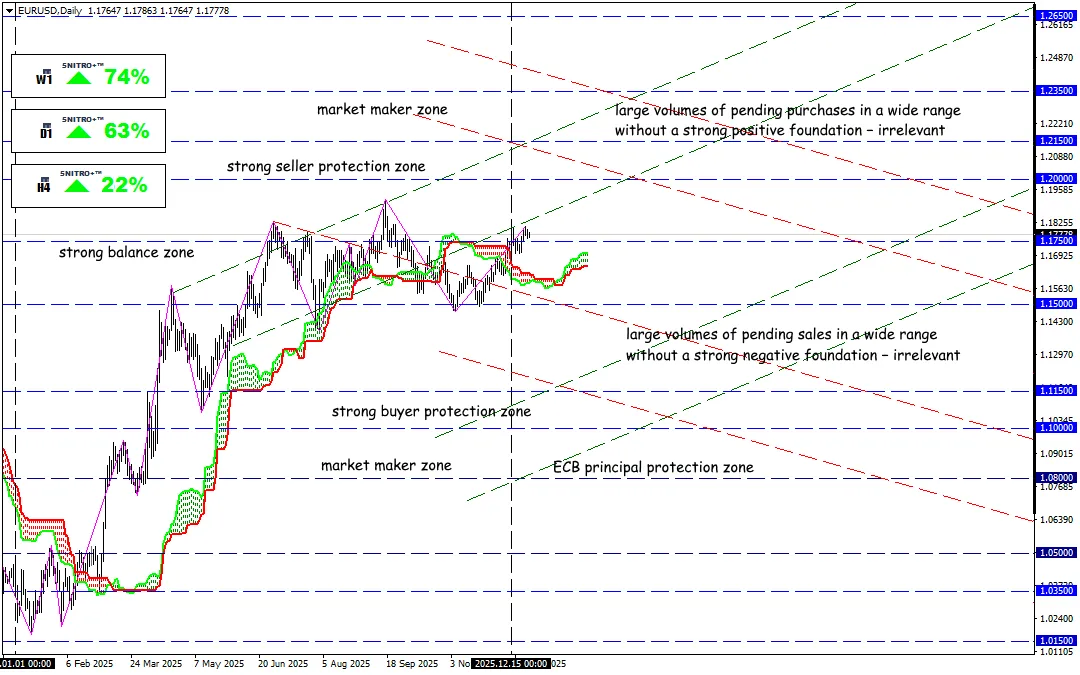
یورو از تضعیف دلار بیشترین بهره را برد و جفتارز EUR/USD حدود ۱۳ تا ۱۴ درصد رشد کرد.
بانک مرکزی اروپا چرخه کاهش نرخ بهره را متوقف کرد، اما بهطور متناقض یورو حتی در زمان تسهیل سیاست پولی نیز تقویت شد. ریسکهای اصلی اتحادیه اروپا همچنان موانع تجاری و مسائل ژئوپلیتیکی هستند، بهویژه ضرورت بازسازی ساختاری اقتصاد در ارتباط با جنگ اوکراین.
پوند بریتانیا
پوند عملکردی بهتر از انتظار داشت که ناشی از سیاست محتاطانه بانک انگلستان بود، اما رشد آن تنها حدود ۸ درصد بود.
بانک انگلستان در دسامبر نرخ بهره را به ۳٫۷۵٪ کاهش داد و اعلام کرد به دلیل ریسکهای تورمی برای کاهش بیشتر آماده نیست.
ین ژاپن
با وجود تغییر جهت سیاست پولی ژاپن، نرخ USD/JPY به دلیل اختلاف نرخهای بهره در سطوح بالا باقی ماند. برای بازار، افزایش نرخ بهره توسط BOJ اهمیت کمتری نسبت به سرعت عادیسازی و نرخ «خنثی» نهایی دارد. اگر BOJ آهسته حرکت کند و آمریکا بازدهیهای نسبتاً بالایی را حفظ کند، USD/JPY میتواند همچنان بالا بماند.
دلار استرالیا
دلار استرالیا از تنش آمریکا و چین استفاده کرد و با اتکا به دلار ضعیف، AUD/USD در طول سال حدود ۸٫۵٪ افزایش یافت. بانک مرکزی استرالیا نرخ بهره را در محدوده ۳٫۸۵٪ حفظ کرده است. عامل اصلی همچنان انتظارات مربوط به تقاضای چین و ریسکپذیری کلی در بازار کالاهاست.
دلار کانادا
دلار کانادا همچنان تحت فشار است و USD/CAD حدود ۴٫۸٪ کاهش یافت. با اینکه نفت در سال ۲۰۲۵ واکنش نسبتاً آرامی به ژئوپلیتیک نشان داد، این موضوع پایداری «حمایت نفتی» دلار کانادا را کاهش داد. سیاست تجاری آمریکا و عدم قطعیت در مورد شرایط USMCA در سال ۲۰۲۶ همچنان ریسک اصلی سرمایهگذاری است.
در طول سال، بازار بیش از حد به بحثها، درگیریها، مذاکرات و توافقها درباره تعرفهها و بازنگری توافقهای تجاری واکنش نشان داد. این عوامل زمینهساز سفتهبازی شدند و چشمانداز بلندمدت آمریکا را تضعیف کردند. اکنون بیشتر مناقشات تثبیت شدهاند، بهجز یک مورد: آمریکا–چین.
ریسکهای ژئوپلیتیکی همچنان پابرجاست. درگیریها در خلیج فارس و اوکراین فاصله زیادی با راهحل دارند. چین مانورهای نظامی تحریکآمیزی در منطقه منافع سرزمینی تایوان آغاز کرده که نشانهای روشن از احتمال درگیری مسلحانه جدید با مشارکت آمریکا است. در چنین شرایطی، دلار بهشدت تضعیف میشود و سرمایه دوباره به سمت مشتقات و کالاها حرکت خواهد کرد.
حداقل در طول سهماهه اول، همچنان بر مبنای عامل بنیادی دلار معامله میکنیم؛ یعنی بهدنبال دلار ضعیف هستیم، نه ارز قوی.
اگر فدرال رزرو دچار تردید شود و بازار همچنان منتظر کاهش نرخها در آمریکا بماند، دلار ضعیف خواهد ماند. در صورت بروز درگیریهای تجاری یا نظامی جدید، بازار شاهد نوسانات شدید خواهد بود، اما بدون شکلگیری روند پایدار. جهتگیری میانمدت دلار صرفاً توسط اقتصاد آمریکا تعیین میشود، بنابراین باید آمارهای اقتصادی آمریکا را که اکنون طبق برنامه عادی منتشر میشوند، با دقت دنبال کرد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


