


















به سیاستمداران اعتماد نکنید: بازار خودش تصمیم میگیرد

چگونه مداخلات لفظی ثبات را تهدید میکند
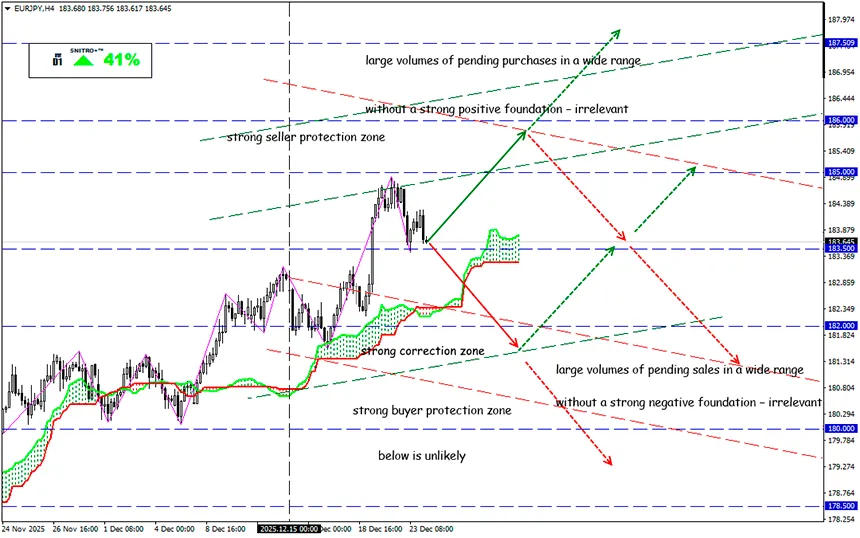
EUR/JPY
منطقه کلیدی:183.50 - 184.50
خرید: 185.00 (بر اساس یک پایه مثبت قوی); هدف 187.00-187.50; حد ضرر184.30
فروش: 183.00 (در بازگشت پس از تست مجدد سطح 184.50) ; هدف 181.50; حد ضرر183.70
بازارهای مالی ساختاری حساس و عصبی دارند. سرمایهگذاران، سیاستمداران، تحلیلگران و مقامات مالی با سطوح مختلف مسئولیت دائماً بحث میکنند، وعده میدهند و تهدید میکنند. در دو هفته گذشته، فضای خبری مملو از بحث درباره سیاست پولی کشورهای پیشرفته، بهویژه بانک مرکزی اروپا، بوده است.
ایده پایان یافتن چرخه کاهش نرخ بهره در اروپا از کجا آمده است؟
در اوایل دسامبر، ایزابل شنابل، یکی از اعضای هیئت اجرایی بانک مرکزی اروپا، در اظهارات خصوصی احتمال افزایش نرخ بهره در سال آینده را مطرح کرد. بدیهی است که هر بانک مرکزی باید با شرایط اقتصادی تطبیقپذیر باشد، اما در سخنان او هیچ اشاره پنهان یا پیام خاصی وجود نداشت.
با این حال، بازار بلافاصله شروع به سفتهبازی روی تشدید سیاست پولی کرد.
اگرچه بانک مرکزی اروپا نسبت به سایر بانکهای مرکزی به اولین مرحله انقباض سیاست نزدیکتر است و در مقابل انتظار میرود فدرال رزرو و بانک انگلستان در سال ۲۰۲۶ به سیاست انبساطی ادامه دهند، اما هیچ تصمیم مشخصی در کوتاهمدت برنامهریزی نشده است.
یادآوری میکنیم که شاخص اصلی مؤثر بر تصمیمات سیاستگذار، تورم است. اگر تورم شتاب بگیرد، تشدید سیاست ممکن خواهد بود. در حال حاضر تورم نزدیک به هدف بانک مرکزی اروپاست و پیشبینی مسیر آن بسیار دشوار است.
ما معتقدیم نرخهای بهره اروپا حداقل تا شش ماه آینده تغییری نخواهند کرد. پس چرا این همه نگرانی؟
نمونه دوم، ین ژاپن است که از حمایت لفظی مقامات ژاپنی برای مداخله ارزی برخوردار شد.
وزیر دارایی ژاپن، ساتسوکی کاتایاما، اعلام کرد که سطح بدهی دولتی همچنان بالاست و امکان کاهش انتشار اوراق جدید در بودجه سال مالی ۲۰۲۶ بررسی میشود. نوسانات شدید نرخ ین باعث فعال شدن حد ضررها در هر دو سوی بازار شد، در حالی که اثر این سیاست حداقل میانمدت است و بدون اقدامات مالی یا تغییر سیاست بانک مرکزی ژاپن عملاً اجرا نخواهد شد.
فشار خبری تقاضا برای داراییهای امن را افزایش میدهد و به تقویت ین کمک میکند، اما پایه بنیادی قدرتمندی برای این حرکت وجود ندارد.
آمارهای جدید آمریکا نیز بیاعتمادی و واکنشهای اغراقآمیز ایجاد کردهاند.
برای مثال، تولید ناخالص داخلی آمریکا:
رشد سهماهه سوم به ۴٫۳٪ رسید (در حالی که پیشبینی کمتر از ۳٪ بود)، اما شاخص تعدیلکننده نشان میدهد این رشد ناشی از افزایش قیمتهاست نه گسترش واقعی تولید.
چگونه با افزایش بیکاری، کاهش تورم، ضعف فعالیت تجاری، وضعیت منفی بخش صنعت و فروش خردهفروشی ضعیف، اقتصاد آمریکا چنین رشد بالایی نشان میدهد؟
این «ناهنجاری» را تنها میتوان با دادههای نادرست و تأمین مالی از محل تعرفههای وارداتی ترامپ توضیح داد.
پس از انتشار دادههای GDP آمریکا، احتمال کاهش نرخ بهره فدرال رزرو در ژانویه به کمتر از ۱۰٪ کاهش یافت.
اما چگونه میتوان به پیشبینیهای سیاست پولی اعتماد کرد وقتی ترامپ اعلام کرده هرگز فردی را که با او مخالف باشد بهعنوان رئیس فدرال رزرو منصوب نخواهد کرد؟ عوامل بنیادی ممکن است نادیده گرفته شوند، اما سفتهبازان این موضوع را برای مدت طولانی و بهطور فعال مورد استفاده قرار خواهند داد.
چشمانداز بلندمدت دلار همچنان نامشخص است و بسته به نتایج انتشار دادههای کلان اقتصادی در ژانویه، فشار نزولی بر دلار میتواند تشدید شود.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


