


















دلار جهت بازار را تغییر داد
چرا شرطبندی روی کاهش دلار جواب نمیدهد
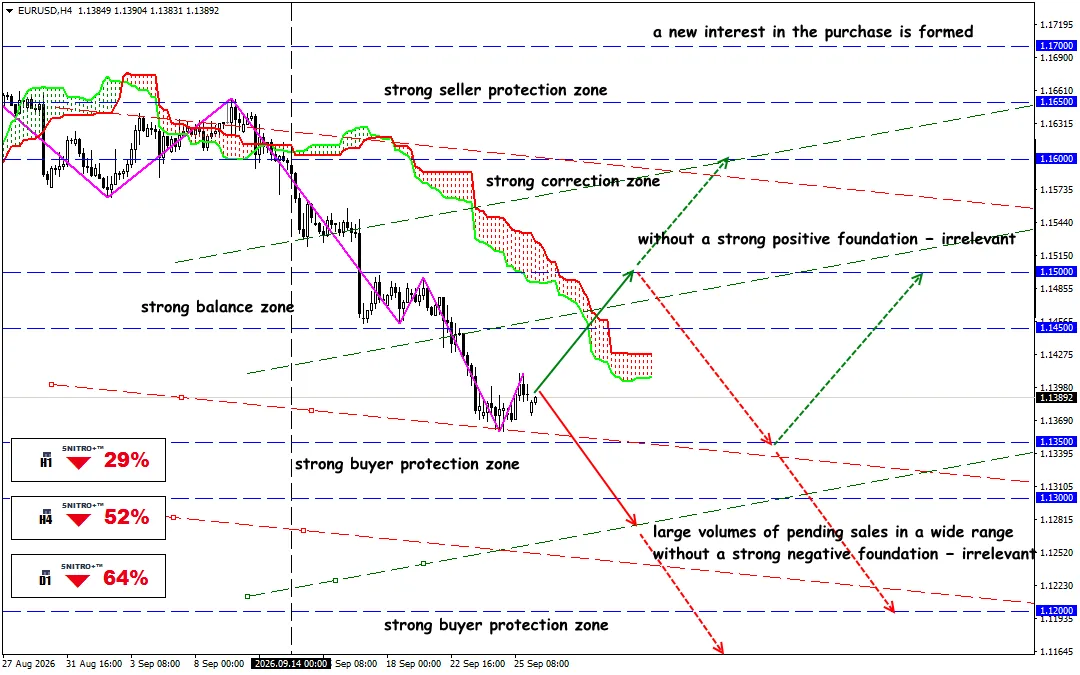
EUR/USD
منطقه کلیدی: 1.1350 - 1.1400
خرید: 1.1450 (بر پایه شرایط بنیادی مثبت و قوی) ؛ هدف 1.1650؛ StopLoss 1.1380
فروش: 1.1300 (در یک اصلاح پس از آزمایش مجدد 1.1350) ؛ هدف 1.1150-1.1100؛ StopLoss 1.1370
Fed با موضع hawkish، بازدهی Treasuries بالاتر از 5% و صرف ژئوپلیتیکی در حال تغییر توازن قدرت در بازارهای مالی هستند. اما دلار بیشازحد داغشده اکنون به تاکتیکهای محتاطانهتری نیاز دارد: حرکت بعدی به تورم، نفت و انتظارات نرخ بهره بستگی خواهد داشت.
دلار از حالت دفاعی به تهاجمی تغییر کرده است: نرخهای Fed، بازدهی Treasuries، نفت و ژئوپلیتیک یک موج جدید ایجاد کردهاند. اما DXY اکنون به 100.50 نزدیک شده و موقعیتگیری صندوقها در حال bullish شدن است — صرفاً خرید دلار در سقفها در حال از دست دادن مزیت خود است.
یادآوری:
تا همین اواخر، تضعیف تدریجی سناریوی پایه برای دلار بود. اکنون بازار پس از تصمیم 16 سپتامبر Federal Reserve ناچار به بازتنظیم موقعیتهای خود شده است. Federal Reserve آمریکا محدوده هدف نرخ federal funds را 25 واحد پایه افزایش داد — به 3.75–4.00%. این نخستین افزایش در سه سال بود. در عین حال، مقام پولی صراحتاً اعلام کرد که تورم همچنان بالا است، در حالی که فعالیت اقتصادی، تقاضای مصرفکننده و بهرهوری همچنان مقاوم باقی ماندهاند.
میانه پیشبینی نرخ برای پایان 2026 برابر با 4.1% است، در مقایسه با 3.8% در نسخه ژوئن. در عین حال، میانه پیشبینی تورم PCE در 2026 به 3.7% افزایش یافت، در حالی که core PCE به 3.4% افزایش داده شد.
به عبارت دیگر، بازار دقیقاً ترکیبی از عوامل را دریافت کرد که قادر است از دلار حمایت کند: نرخ بالاتر + تورم بالاتر + عدم نیاز به نجات فوری اقتصاد از طریق کاهش هزینه پول.
بازار نرخها بهسرعت این موضوع را منعکس کرد. برای بازار FX، این یک تغییر بنیادی است. دلار دیگر نیازی ندارد یک تصویر اقتصادی بینقص ارائه دهد. کافی است نرخهای آمریکا بالاتر از انتظارات نرخ در دیگر اقتصادهای توسعهیافته باقی بمانند.
بازار بدهی دولتی آمریکا در حال تبدیل شدن به عامل اصلی است. بازدهی Treasuries دهساله در 25 سپتامبر به 5.23% افزایش یافت که بالاترین سطح از 2007 بود. بازدهی 30 ساله به 5.49% رسید که بالاترین سطح از 2004 بود.
این دیگر صرفاً یک حرکت تکنیکال در اوراق قرضه نیست. افزایش نرخهای بلندمدت به معنای بازقیمتگذاری گسترده هزینه سرمایه در سراسر سیستم مالی جهانی است.
موج فعلی دلار یک استدلال غیرمتعارف دیگر نیز دارد — انرژی.
Brent در سپتامبر چندین بار به بالای $100 در هر بشکه صعود کرد. وقتی نفت به دلیل ریسک ژئوپلیتیکی افزایش مییابد، بازار همزمان دو اثر را تجربه میکند:
- انتظارات تورمی افزایش مییابد؛
- احتمال حفظ سیاست سختگیرانه Fed افزایش مییابد.
در نتیجه، نفت میتواند بهشکلی متناقض از دلار حمایت کند، حتی زمانی که خود آن تهدیدی برای رشد اقتصادی محسوب میشود.
برای معاملهگران، این به یک نتیجه ساده منتهی میشود: دیگر فقط دنبال کردن DXY کافی نیست.
Brent و Treasuries دهساله باید بهطور همزمان رصد شوند. افزایش پایدار هر دو شاخص در یک زمان، قویترین محیط بنیادی را برای USD ایجاد خواهد کرد.
و نتیجه چیست؟
دلار در حال رشد است نه به این دلیل که مشکلاتش ناپدید شدهاند. اشتباه سرمایهگذاران و تحلیلگران این بود که مشکلات ساختاری آمریکا — بدهی عظیم دولت، کسری بودجه و ریسکهای سیاسی — را بهطور خودکار بهعنوان دلایلی علیه دلار تفسیر کردند.
بدهی بیشتر → بازدهی بالاتر → هزینه تأمین مالی بیشتر → شرایط مالی سختتر → دلار قویتر در کوتاهمدت.
بنابراین، حرکت فعلی USD را نمیتوان بهطور خودکار آغاز یک چرخه صعودی چندساله دانست.
اما هرچه DXY بالاتر برود، بازار بیشتر به دادههای جدید اقتصاد کلان وابسته خواهد شد. بنابراین، ایده اصلی معاملاتی خرید دلار به هر قیمتی نیست، بلکه استفاده از اصلاحها برای ساختن موقعیت زمانی است که نرخها و بازدهیهای بالای آمریکا تأیید شوند.
اگر نفت، انتظارات تورمی و بازدهی Treasuries بهطور همزمان شروع به کاهش کنند، موج فعلی دلار خیلی زودتر از زمانی که این موضوع در شاخصهای بنیادی بدهی دولتی دیده شود، آسیبپذیر خواهد شد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


