


















شبح آتشبس در بازار کالاها

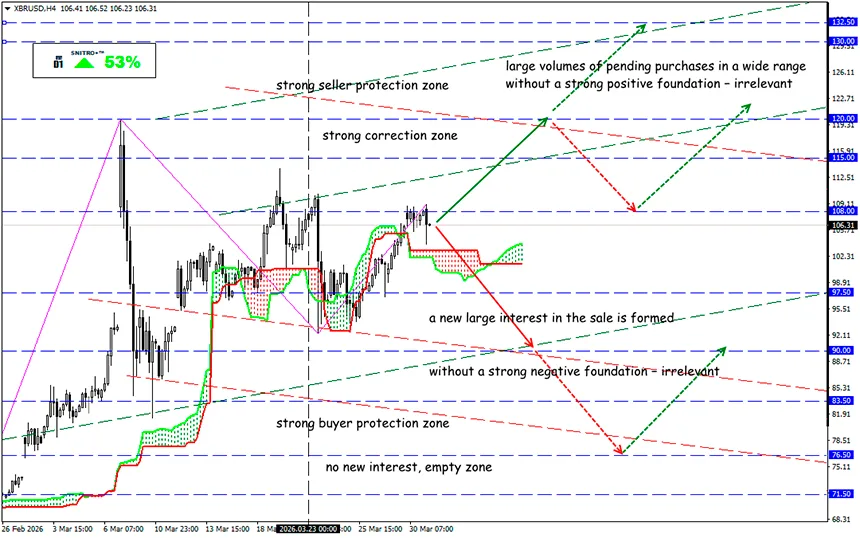
چه اتفاقی برای قیمت نفت خواهد افتاد
XBR/USD
منطقه کلیدی:105.00 - 108.00
خرید: 108.50 (بر اساس یک پایه مثبت قوی); هدف 110.50-112.00; حد ضرر107.50
فروش: 103.50 (در شکست مطمئن 105.00); هدف 100.00; حد ضرر104.50
در ماه مارس، قیمت برنت بیش از 55% افزایش یافت که بزرگترین رشد ماهانه در تاریخ بود. نفت در حال آماده شدن برای حملهای جدید به محدوده $108–100 است، پس از آنکه حوثیهای یمن جبهه جدیدی در درگیری با ایران باز کردند. لجستیک حملونقل منطقه همچنان فلج باقی مانده است.
قیمت قراردادهای آتی برنت با تحویل در ماه مه 2.5% افزایش یافت (تا $115.45)، در حالی که قراردادهای آتی WTI با همان تحویل 1.5% رشد کردند ($101.17).
ترامپ اعلام کرد قصد دارد «نفت را در ایران تصاحب کند» و آن را به بازارهای جدید هدایت کند، که این موضوع نگرانیها درباره افزایش ریسک برای عرضه انرژی در خاورمیانه را بیشتر میکند.
یادآوری میکنیم:
در ونزوئلا، ایالات متحده عملاً پس از سرنگونی نیکولاس مادورو کنترل بخش نفت را به دست گرفت. نفت خام از میدانهای ونزوئلا مستقیماً به بازار آمریکا ارسال میشود.
اختلالهای طولانی در عرضه نفت در خاورمیانه میتواند باعث جهش قیمت تا $150 حتی در ماه آوریل شود.
کاهش جزئی قیمت پس از مداخلات لفظی ترامپ بهسرعت با وحشت ناشی از مشکلات عرضه از طریق مسیرهای جایگزین جبران میشود، برای مثال از طریق تنگه بابالمندب بین خلیج عدن و دریای سرخ. حدود 4–6 میلیون بشکه نفت در روز از این تنگه عبور میکند و ظرفیت تولید برای افزایش این حجم کافی نیست.
اتفاقاً عربستان سعودی صادرات نفت از طریق دریای سرخ را تقریباً به 5 میلیون بشکه در روز رسانده است، که این امکان را میدهد 45% از حجم عرضهای که قبلاً از تنگه هرمز عبور میکرد جبران شود.
از نفت در چنین شرایطی چه انتظاری میتوان داشت؟
- بازارهای سهام جهانی انتظار افزایش بلندمدت قیمتها (نه صرفاً سفتهبازانه!) و افزایش نرخ بهره را دارند، با توجه به افزایش احتمال یک درگیری طولانیمدت. محاصره تنگه هرمز خطر رکود را افزایش میدهد، نهتنها در آمریکا، بلکه در کشورهای منطقه درگیری نیز.
- تصرف مرکز صادراتی ایران — جزیره خارک، که حدود 90% از صادرات نفت کشور از آن عبور میکند — عملاً ورود دلار به ایران را متوقف خواهد کرد. این موضوع باعث تشدید یک تنش گسترده با حملات تلافیجویانه به زیرساختهای حیاتی در کشورهای خلیج فارس خواهد شد.
- این تشدید تنش میتواند بهسرعت به مسیرهای جهانی عرضه گسترش یابد. حتی اگر مسیرهای جایگزین از طریق کانال سوئز مورد استفاده قرار گیرند، ظرفیت بهشدت کاهش مییابد و این موضوع میتواند به کاهش عرضه در بازار به میزان 4–5 میلیون بشکه در روز منجر شود.
و در نتیجه چه میشود؟
در تمام این ماه، بازار نفت در حالت فورسماژور قرار داشته و این وضعیت هنوز ادامه دارد.
حتی اگر اطلاعات مربوط به آمادگی ترامپ برای توقف عملیات نظامی بدون رفع محاصره تنگه هرمز تأیید شود، ازسرگیری عبور کشتیها از این تنگه زودتر از اواسط آوریل امکانپذیر نخواهد بود.
رشد پایدار و بلندمدت نفت بعید به نظر میرسد: چنین قیمتهایی بهطور اجتنابناپذیر خطر رکود را ایجاد میکنند. تنها مسئله زمانبندی است — و این میتواند ماهها طول بکشد. اگر فراتر از افق 6 ماه نگاه کنیم، سناریوی محتملتر کاهش قیمتها به نظر میرسد.
- محاصره کامل و طولانیمدت تنگه هرمز غیرممکن است. آمریکا، بریتانیا و متحدان آنها میتوانند کاروان دریایی تشکیل دهند یا اقدامات نظامی انجام دهند. حتی ایران نیز میداند که بستن کامل تنگه به اقتصاد خود آسیب جدی وارد خواهد کرد.
- کشش تقاضا: وقتی قیمتها به $150 یا بالاتر میرسد، مصرفکنندگان مصرف نفت را کاهش میدهند، شرکتها صرفهجویی میکنند و توسعه انرژیهای تجدیدپذیر سرعت میگیرد. در نتیجه، قیمتها میتوانند در محدوده $120–150 تثبیت شوند.
در حال حاضر، سرمایهگذاران بهطور فعال به دنبال «نقطه درد» هستند که ترامپ را مجبور کند رویکرد خود نسبت به جنگ را تغییر دهد. پیشبینی تجمیعی تحلیلگران قیمت برنت را در حدود $125 نشان میدهد — باید در مورد موقعیتهای فروش بسیار محتاط بود.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


