


















بحران بازار سوخت در حال جهانی شدن است
نفت به اندازه کافی وجود دارد. مشکل پالایش و لجستیک است
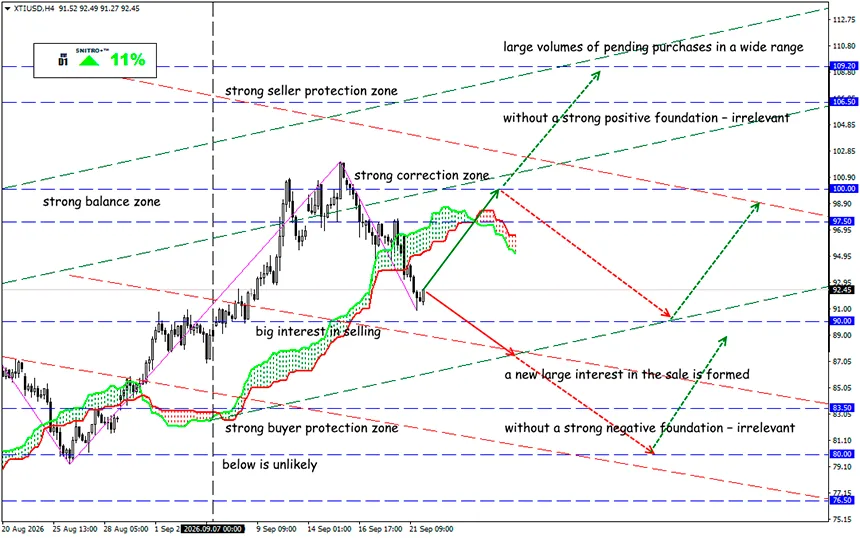
XTI/USD
منطقه کلیدی: 90.00 - 93.50
Buy: 94.00 (در صورت شکست مطمئن بالای 93.50)؛ هدف 96.50؛ StopLoss 93.30
Sell: 88.50 (با عوامل بنیادی منفی قوی)؛ هدف 86.50-85.50؛ StopLoss 89.20
بازار دیزل وارد منطقه کمبود میشود که در آن محدودیت اصلی دیگر دسترسی به نفت خام نیست، بلکه توانایی تبدیل سریع آن به سوخت و رساندن آن به مصرفکنندگان است. ذخایر پایین تاریخی، حاشیه سود بیسابقه پالایشگاهها، درگیریهای نظامی و اختلال در لجستیک عرضه، سوخت دیزل را به یک عامل تورمی مستقل تبدیل میکنند.
بازار آمریکا قویترین سیگنال را ارسال میکند. EIA انتظار دارد ذخایر فرآوردههای تقطیری آمریکا از همین سپتامبر به کمتر از 100 میلیون بشکه کاهش یابد. این دیگر یک نوسان فصلی عادی نیست، بلکه یک مشکل ساختاری در عرضه است.
کمبود دیزل اکنون به جایگاههای سوخت نیز رسیده است. فشار قیمتهای عمدهفروشی بهسرعت به قیمتهای خردهفروشی منتقل میشود. در 21 سپتامبر، متوسط قیمت سوخت دیزل در آمریکا به رکورد $6.51 به ازای هر گالن رسید، در مقایسه با $6.23 یک هفته قبل و $3.70 یک سال قبل.
این زنجیره به این شکل است: دیزل گرانتر میشود → هزینههای حملونقل افزایش مییابد → شرکتهای حملونقل هزینههای اضافی سوخت را افزایش میدهند → هزینه کالاها افزایش مییابد → حاشیه سود شرکتها تحت فشار قرار میگیرد → فشار تورمی به مصرفکننده نهایی میرسد.
دقیقاً به همین دلیل است که دیزل میتواند به عامل تورمی ماندگارتری نسبت به بنزین تبدیل شود. قیمت بنزین مستقیماً در جایگاههای سوخت قابل مشاهده است. بخش قابلتوجهی از هزینه دیزل در قیمت تقریباً هر محصولی که با کامیون حمل میشود پنهان است.
یادآوری:
مخازن ذخیرهسازی خالی یکی از نگرانکنندهترین سیگنالها هستند. ظرفیت ذخیرهسازی سوخت موجود برای اجاره در آمریکای شمالی و کارائیب برای ماه اکتبر به 13 میلیون بشکه افزایش یافته است — بالاترین سطح در چهار سال گذشته، در مقایسه با 11 میلیون در ژوئن. معاملهگران و پالایشگاهها قراردادهای اجاره را تمدید نمیکنند، زیرا چیزی برای ذخیره کردن ندارند. قراردادهای مخازن ذخیرهسازی معمولاً برای 6–12 ماه امضا میشوند، به این معنا که فعالان بازار انتظار ندارند ذخایر تجاری بهسرعت بازیابی شوند.
بازار عملاً تنها زمانی برای ذخیرهسازی هزینه میکند که محصولی ارزش ذخیره کردن داشته باشد.
سیگنال حتی قویتری از بخش پالایش میآید. crack spread رکوردی نشان میدهد کمبود دقیقاً در کجا قرار دارد.
در 14 سپتامبر، crack spread مربوط به ULSD آمریکا — اختلاف قیمت قراردادهای آتی دیزل با گوگرد فوقالعاده پایین نسبت به نفت خام آمریکا — به رکورد $118.62 به ازای هر بشکه رسید.
crack spread با چنین ابعادی، هنجار جدید بازار نیست. این قیمت کمیابی است.
EIA انتظار دارد متوسط crack spread دیزل آمریکا از اوت تا نوامبر بالاتر از $2 به ازای هر گالن باقی بماند و پس از آن تا اواسط 2027 شروع به کاهش کند. اما این پیشبینی، عادی شدن جریان نفتکشها از طریق تنگه هرمز و بازیابی صادرات فرآوردههای نفتی از خاورمیانه را فرض میکند. اگر محدودیتها پس از پایان 2026 ادامه پیدا کنند، crack spreads جهانی میتوانند بهطور قابلتوجهی بالاتر از سناریوی پایه فعلی باشند.
بازار آمریکا واضحترین شاخص است، اما کمبود سوخت در اروپا و آسیا نیز مشاهده میشود. تحلیل تنها Brent و WTI دیگر کافی نیست. چندین شاخص برای ارزیابی وضعیت بازار دیزل بسیار مهمتر هستند.
- ذخایر فرآوردههای تقطیری EIA — منطقه زیر 100 میلیون بشکه در حال تبدیل شدن به یک شاخص کلیدی است.
- crack spread مربوط به ULSD — کاهش پایدار حاشیه سود یکی از نخستین نشانههایی خواهد بود که نشان میدهد تولید اضافی واقعاً در حال رسیدن به سطح تقاضا است.
- نرخ بهرهبرداری پالایشگاههای آمریکا — حاشیه سود رکوردی باید به افزایش فیزیکی عرضه منجر شود. اگر چنین اتفاقی نیفتد، مشکل دیگر قیمت نیست، بلکه ظرفیت پالایشی موجود است.
- PADD 1، ساحل شرقی آمریکا. آمار ملی ممکن است قابل قبول به نظر برسد، در حالی که یک منطقه مشخص از قبل با کمبود مواجه شده و مجبور به واردات حجم اضافی است.
- حجم صادرات چین، وضعیت پالایش در روسیه و جریان فیزیکی فرآوردههای نفتی از طریق خاورمیانه.
دقیقاً ترکیب این شاخصها امکان تمایز میان یک جهش عادی قیمت و کمبود طولانیمدت سوخت فیزیکی را فراهم خواهد کرد.
و نتیجه چیست؟
قیمت Brent هزینه نفت خام را نشان میدهد. crack spread مربوط به ULSD نشان میدهد بازار تا چه اندازه بهطور مشخص با کمبود سوخت پالایششده مواجه است. حاشیه سود رکوردی در حال حاضر انگیزه اقتصادی برای افزایش تولید پالایشگاهها ایجاد کرده است، در حالی که EIA انتظار دارد crack spread با عادی شدن حملونقل و بازیابی عرضه بهتدریج کاهش یابد. بنابراین، تثبیت تدریجی بازار در طول 2027 همچنان سناریوی پایه است.
اما تا زمانی که این فرآیند در بازار فیزیکی آغاز نشود، حاشیه ایمنی در حداقل سطح باقی میماند. در ماههای آینده، فرآوردههای نفتی ممکن است مهمتر از خود نفت خام باشند: بازار نهتنها هزینه یک بشکه نفت خام، بلکه توانایی تبدیل آن به دیزل و رساندن آن به جایی که مورد نیاز است را نیز معامله خواهد کرد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


