


















دلار حق قوی بودن را به دست آورده است
Kevin Warsh نرخهای بالا را به بازار بازگرداند
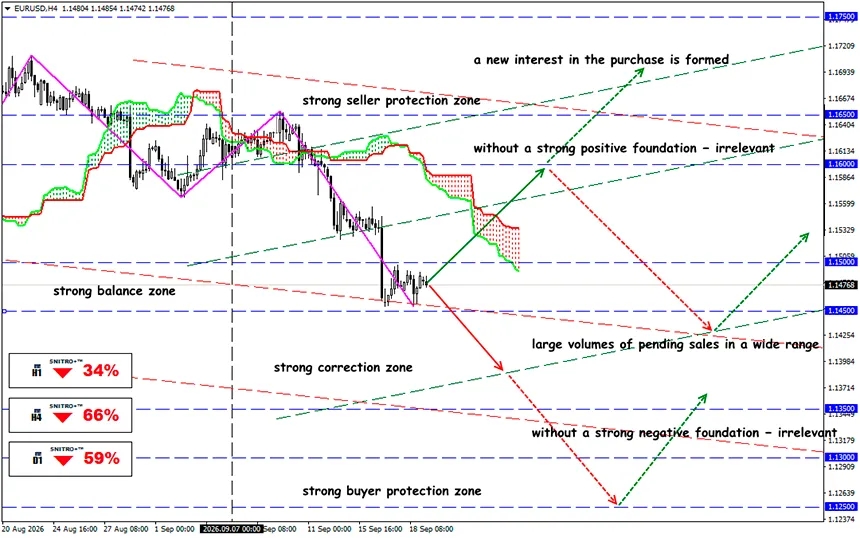
EUR/USD
منطقه کلیدی: 1.1450 - 1.1500
Buy: 1.1550 (با عوامل بنیادی مثبت قوی) ; هدف 1.1750؛ StopLoss 1.1480
Sell: 1.1400 (در پولبک پس از آزمایش مجدد 1.1450) ; هدف 1.1250-1.1150؛ StopLoss 1.1470
Fed نرخ بهره را به 3.75–4.00% افزایش داد و به بازار یادآوری کرد که چرخه انقباضی هنوز به پایان نرسیده است. تقاضای قوی، تورم در سطح 3.4% و بازده اوراق خزانه 10 ساله در نزدیکی 5% از دلار حمایت میکنند، اما ECB و BoJ نیز نرخها را افزایش میدهند و ظرفیت رشد DXY را محدود میکنند.
پس از هفت هفته فشار بر ارز آمریکا، نشست سپتامبر FOMC بازار را مجبور کرد موقعیتهای خود را بهشدت بازبینی کند: در 16 سپتامبر، Fed به اتفاق آرا محدوده هدف نرخ وجوه فدرال را 25 واحد پایه افزایش داد.
یادآوری:
Fed دیگر به بازار پول ارزان وعده نمیدهد. مهمترین نتیجه نشست حتی خود افزایش نرخ نبود، بلکه تغییر در مسیر سیاست پولی بود. دلیل آن ترکیبی از اقتصاد مقاوم و فشار تورمی است. واکنش بازار تأیید میکند که افزایش نرخ یکی از اصلیترین استدلالها علیه دلار را از بین میبرد.
Fed خود را در موقعیتی بسیار دشوار یافته است:
- CPI ماه اوت 0.4% ماهانه و 3.4% سالانه افزایش یافت، در حالی که تورم هسته 2.4% سالانه بود. بخش انرژی برای Fed بهویژه ناخوشایند بود: قیمت بنزین طی ماه 3.9% افزایش یافت، در حالی که انرژی در مجموع 2.1% رشد کرد
- در همین حال، مصرفکنندگان هیچ نشانهای از تسلیم نشان نمیدهند. فروش خردهفروشی در اوت به میزان قابلتوجه 1.2% ماهانه و 6.0% سالانه افزایش یافت و به $773.9 میلیارد رسید.
به عبارت دیگر، اقتصاد آمریکا به اندازه کافی قوی است که نرخهای بهره بالا را تحمل کند، اما تورم همچنان بیش از حد بالا است تا به نهاد سیاستگذار اجازه دهد بهسرعت به سمت تسهیل حرکت کند.
در 10 سپتامبر، ECB نیز نرخهای بهره اصلی خود را 25 واحد پایه افزایش داد. دلیل همان بود — شوک انرژی. در نتیجه، ساختار قبلی «Fed انقباضی در برابر ECB انبساطی» دیگر وجود ندارد.
اروپا مقاومتر از چیزی بود که بازار انتظار داشت:
- GDP منطقه یورو در Q2 به میزان 0.6% فصلی و 1.2% سالانه رشد کرد، پس از رشد صفر در Q1. ECB پیشبینی رشد اقتصادی سال 2026 را به 0.9% و سال 2027 را به 1.4% افزایش داد.
- PMI بخش تولید منطقه یورو در اوت به 52.7 رسید و با قدرت بالای آستانه 50 واحدی که رشد را از انقباض جدا میکند تثبیت شد.
بنابراین، فرضیه استثنایی بودن آمریکا اکنون به تأیید از سوی شاخصهای پیشرو جدید نیاز دارد.
و بازار این تأیید — یا نبود آن — را از 23 سپتامبر دریافت خواهد کرد، زمانی که دادههای اولیه PMI برای آمریکا، منطقه یورو و بریتانیا منتشر میشوند.
اگر Composite PMI آمریکا بهطور قابلتوجهی از شاخص اروپایی بالاتر باشد، دلار یک محرک بنیادی جدید دریافت خواهد کرد. اگر شکاف کوچک باشد یا شاخصهای منطقه یورو بهتر از انتظار ظاهر شوند، بخشی از تقویت USD پس از FOMC ممکن است بازگردد.
متحد اصلی دلار در حال حاضر Fed نیست، بلکه اوراق خزانه است
بازار بدهی آمریکا به مزیت مهمتری برای USD تبدیل میشود.
بازده اوراق خزانه 10 ساله در 16 سپتامبر به 5.01% رسید و در 18 سپتامبر نیز دوباره روز را نزدیک 5.01% به پایان رساند. برای سرمایه جهانی، این یک بازده اسمی بدون ریسک بهطور استثنایی بالا است.
- بازده بالای اوراق خزانه از ورود سرمایه به داراییهای دلاری حمایت میکند.
- اگر اقتصاد آمریکا همچنان مقاوم باقی بماند و تورم بالا بماند، سرمایهگذاران مجبور خواهند شد سناریوی higher for longer را برای مدت طولانیتری در قیمتها لحاظ کنند.
دقیقاً به همین دلیل است که رابطه «بازده اوراق خزانه → دلار» اکنون ممکن است مهمتر از مقایسه ساده نرخهای Fed و ECB باشد.
و نتیجه چیست؟
نشست سپتامبر FOMC بازار ارز را عمیقتر از آنچه در نگاه اول به نظر میرسد تغییر داد.
Fed فقط نرخها را افزایش نداد. بلکه این فرض را در هم شکست که چرخه بزرگ بعدی در سیاست پولی آمریکا الزاماً یک چرخه کاهش نرخ خواهد بود.
به همین دلیل دلار یک مزیت استراتژیک به دست آورده است، اما از نظر تاکتیکی دنبال کردن آن پس از رالی سپتامبر در حال خطرناک شدن است. برای ادامه کاهش EUR/USD، بازار اکنون به شواهد تازهای از استثنایی بودن آمریکا نیاز دارد — بیش از همه PMI قویتر، باقی ماندن بازده اوراق خزانه نزدیک 5% و عدم کاهش سریع قیمت نفت.
اگر این شرایط برقرار شوند، ممکن است $1.14 هدف نهایی نباشد، بلکه فقط گام بعدی نزولی برای EUR/USD باشد. در غیر این صورت، جهش دلار در سپتامبر خطر تبدیل شدن به یک اصلاح دیگر در محدودهای گستردهتر را دارد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


