


















جمعبندی ۲۰۲۵: بازار کالا از سفتهبازان خسته شد

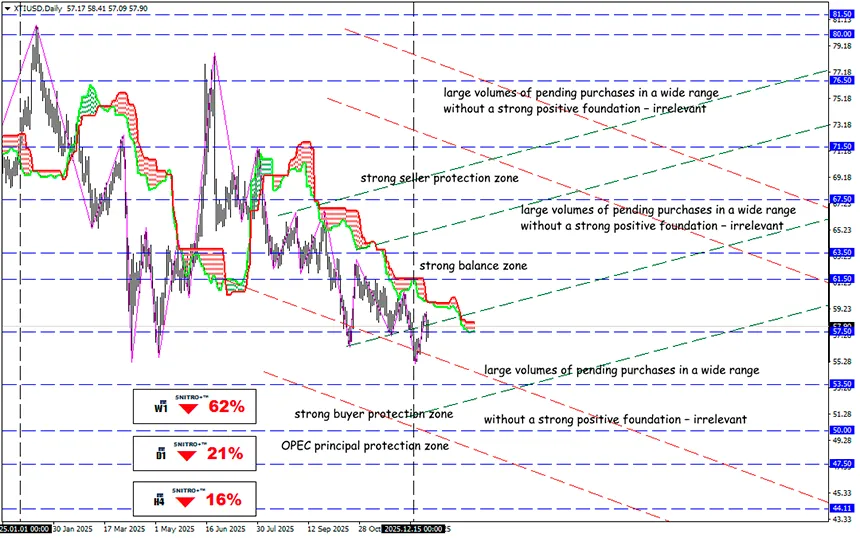
کالاها قربانی عدمتعادل بازار
سال گذشته برای بازارهای کالایی آزمایشی جدی در واگرایی روندها بود. دلار آمریکا صرفاً یک ارز نبود، بلکه به فیلتر اصلی بازار برای قیمتگذاری کالاها تبدیل شد.
برخلاف قواعد کلاسیک که اکثر کالاها را همجهت میدانست، بازار به دو رژیم متفاوت تقسیم شد:
- کالاهای انرژی (نفت و گاز) عمدتاً تحت فشار عوامل بنیادی عرضه و تقاضا بودند
- فلزات گرانبها (طلا و نقره) در سایه ریسکهای کلان اقتصادی و سیاسی رشد قابلتوجهی داشتند.
این واگرایی نشان داد که بازار کالا دیگر «یک کلاس دارایی واحد» نیست و منطقهای متفاوتی را بهکار میگیرد.
پسزمینه اصلی سال، تضعیف دلار آمریکا و تغییر انتظارات نسبت به سیاست فدرال رزرو بود. بازار بهتدریج از سناریوی «نرخهای بهره بالا برای مدت طولانی» به انتظار تسهیل پولی در آینده حرکت کرد و این موضوع رفتار سرمایهگذاران را تغییر داد.
برای طلا و نقره، دلار ضعیف محرک قدرتمند رشد بود. اما برای نفت و گاز، اثر دلار ثانویه باقی ماند و نتوانست ضعف تقاضا و مازاد عرضه را جبران کند.
نفت (برنت/WTI) سال را زیر فشار مازاد عرضه، تقاضای ضعیف و تغییر تدریجی سیاست اوپکپلاس سپری کرد. گاز طبیعی فشار دلار را بهتر تحمل کرد، زیرا در آمریکا قیمت گاز و مشتقات آن بیشتر به آبوهوا، ذخایر، تولید و صادرات LNG وابسته است تا عامل ارزی. ضمن آنکه اوپک بهطور مستقیم هنریهاب را «کنترل» نمیکند. با این حال، ارتباط غیرمستقیم از طریق قراردادهای مرتبط با نفت و گاز همراه تولید نفت وجود دارد.
سیاست اقتصادی و تجاری آمریکا به منبع مستقلی از فشار و بیثباتی تبدیل شد:
- تعرفهها و تهدیدهای جنگ تجاری؛
- سیاستهای تحریمی سختگیرانه؛
- تنشها پیرامون برخی تأمینکنندگان کالا مانند ایران یا ونزوئلا.
بازارهای انرژی این عوامل را بهعنوان ریسک برای رشد جهانی تفسیر کردند، در حالی که فلزات آنها را دلیلی برای حفاظت از سرمایه دانستند. همان عوامل نفت را تحت فشار گذاشت، اما از طلا و نقره حمایت کرد.
در نتیجه، رویدادهای ژئوپلیتیکی جهشهای نوسان ایجاد کردند، اما بدون کمبود واقعی به ندرت به روندهای پایدار انجامیدند.
افزایش عدمقطعیت از بخش انرژی حمایت نکرد، اما تقاضا برای فلزات را تقویت کرد.
برای معاملهگران، این یک درس مهم بود: نمیتوان یک منطق واحد را برای تمام بازارهای کالایی بهکار برد، حتی اگر به اخبار مشابه واکنش نشان دهند. جمعبندی:
- بازار کالا تکهتکه شده است؛
- دلار و انتظارات از فدرال رزرو چارچوب بنیادی کلی را تعیین میکنند؛
- نفت و گاز بر اساس توازن فیزیکی معامله میشوند، نه فضای خبری؛
- طلا و نقره هرگونه عدمقطعیت بازار را در قیمت منعکس میکنند؛
- ژئوپلیتیک بر نوسان اثر میگذارد، اما بدون تأیید دادهای بهندرت روند را تغییر میدهد.
این اصول برای فصل اول نیز معتبر باقی میمانند.
سناریوی پایه برای نفت و گاز، نزولیِ ملایم است. بازار ضعف سال ۲۰۲۵ را دیده و یا کمبود واضح عرضه یا شتاب تقاضا را طلب خواهد کرد. اداره اطلاعات انرژی آمریکا همچنان میانگین قیمتهای پایینتر را پیشبینی میکند.
تشدید شدید منازعات تجاری یا رویدادهای فورسماژور میتواند واقعاً ثبات عرضه را تحتتأثیر قرار دهد. جریانهای فیزیکی نفت سنگین ممکن است آسیب جدی ببینند—در شرایط فشار بر ونزوئلا، پالایشگاهها باید خوراک مشابه را از منابع دیگر جایگزین کنند. این امر میتواند اختلاف قیمت گریدها را تغییر دهد، حتی اگر قیمت کلی برنت/WTI تغییر زیادی نکند.
برای طلا، احتمال حفظ روند صعودی همچنان وجود دارد. نقره نیز پتانسیل رشد دارد، اما ریسک اصلاح آن نسبت به طلا بالاتر است. هر خبری درباره عرضه، محدودیتها یا تقاضای صنعتی میتواند سفتهبازان را دوباره فعال کند.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


