


















«دکترین بسنت»: چگونه طبق قواعد آمریکا دوام بیاوریم
تهدیدی جدید برای سیاست ارزی جهانی
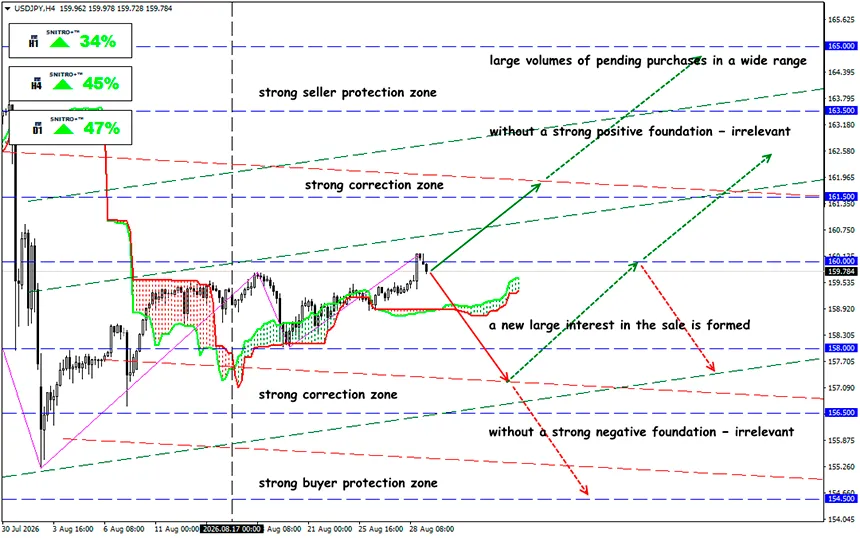
USD/JPY
منطقه کلیدی: 159.00 - 160.50
خرید: 160.80 (در صورت عوامل بنیادی مثبت قوی) ؛ هدف 162.50-1.63.50؛ StopLoss 160.20
فروش: 159.00 (در صورت شکست مطمئن 159.00) ؛ هدف 157.50-156.50؛ StopLoss 159.70
سیاست ارزی جهانی در حال تجربه یک تغییر عمده است و اسکات بسنت، وزیر خزانهداری آمریکا، تلاش میکند این عدم تعادلها را با اقداماتی برطرف کند که بسیاری آنها را بحثبرانگیز میدانند.
آمریکا در حال گذار از نظارت بر ارزها به مدیریت فعال آنهاست. واشنگتن قواعد بازی ارزی را تغییر میدهد: مداخله در ین، فشار بر ارزهای آسیایی و افزایش نظارت بر چین نشان میدهد که وزارت خزانهداری آمریکا آماده است از دلار و سیاست ارزی بهعنوان ابزارهایی برای بازطراحی تجارت جهانی استفاده کند.
یادآوری:
تنها یک سال پیش، این ایده که وزارت خزانهداری آمریکا بتواند عمداً در عدم تعادلهای ارزی بزرگترین شرکای تجاری خود مداخله کند، بهعنوان بازگشت به دوران Plaza Accord تلقی میشد. تا تابستان 2026، این مفهوم دیگر صرفاً نظری نبود.
رویداد کلیدی در اواخر ژوئیه رخ داد. زمانی که USD/JPY به 164 نزدیک شد — بالاترین سطح آن در حدود چهار دهه — آمریکا در مداخلهای برای حمایت از ین به ژاپن پیوست. وزارت خزانهداری از داراییهای ارزی Exchange Stabilization Fund برای خرید JPY استفاده کرد. بسنت بعداً گفت که آمریکا آماده است «هر کاری که لازم باشد» برای حمایت از تلاشهای ژاپن جهت تثبیت ارز خود انجام دهد.
پس از مداخله مشترک آمریکا و ژاپن در بازار ارز، تحلیلگران شروع به بحث درباره احتمال ظهور یک «دکترین بسنت» جدید کردند. ماهیت آن صرفاً تضعیف یا تقویت دلار نیست. واشنگتن هدف بنیادیتری را دنبال میکند: سوق دادن شرکای تجاری به دور شدن از ارزهایی که بهطور مزمن کمتر از ارزش واقعی قیمتگذاری شدهاند و استفاده از نفوذ مالی آمریکا برای کاهش عدم تعادلهای تجاری جهانی.
اقدامات علیه ین ضعیف کاملاً با سیاست رسمی «دلار قوی» آمریکا سازگار است. خود بسنت پیشتر تأکید کرده بود که دلار قوی باید نتیجه بنیانهای اقتصادی قوی آمریکا باشد، در حالی که حرکات کوتاهمدت دوجانبه ارزها با این مفهوم تناقضی ندارد.
آنچه معاملهگران باید در نظر بگیرند:
- رالیهای USD/JPY را میتوان فروخت، اما فقط با تأیید سیاستی. منطقه ین بسیار ضعیف اکنون ریسک مداخله بیشتری دارد. هرچه USD/JPY سریعتر به سطوح افراطی بازگردد، نسبت ریسک/بازده برای موقعیتهای خرید جدید بدون حد ضرر محافظتی نامطلوبتر میشود.
- EUR/USD در بالاتر از ارزشگذاری بنیادی خود نیازمند احتیاط است. اگر پریمیوم سیاسی برای دلار ضعیفتر از بین برود، اصلاح این جفتارز از محدوده 1.17 به 1.12 حرکتی در حدود 4% خواهد بود. بنابراین خرید یورو در سطوح بالا بهتر است با مدیریت ریسک سختگیرانه همراه باشد.
- CNY معامله استراتژیک کلیدی است. کاهش پایدار USD/CNY تأیید بسیار قویتری برای ظهور «دکترین بسنت» خواهد بود تا یک مداخله یکباره در JPY.
- معاملهگران نباید صرفاً روی کاهش DXY شرطبندی کنند. سیاست جدید به معنای فروش خودکار دلار در برابر هر ارز نیست.
یک «دکترین بسنت» کاملاً توسعهیافته هنوز وجود ندارد — دستکم نه در قالب یک نظم ارزی جدید که رسماً اعلام شده باشد. اما خطوط کلی آن از هماکنون قابل مشاهده است. این رویکرد سیاست تجاری، نرخهای ارز، جریانهای سرمایه، شفافیت ذخایر و دیپلماسی مالی را در یک سیستم واحد فشار اقتصادی ترکیب میکند. مداخله مشترک با ژاپن تا به امروز قویترین نشانهای بوده است که نشان میدهد آمریکا آماده است از حرف به عملیات واقعی بازار حرکت کند.
پس، این به چه معناست؟
آمریکا در حال حاضر در تلاش برای ایجاد کاهش جهانی دلار نیست. این کشور به دنبال ارزشگذاری مجدد ارزهای کشورهایی است که سیاستهای ارزی آنها، از دید واشنگتن، به عدم تعادلهای مزمن تجاری کمک میکند.
اگر این رویه از JPY به EUR، CAD و بهویژه CNY گسترش یابد، بازار با یک معماری ارزی اساساً جدید روبهرو خواهد شد. در آن صورت، اختلاف نرخهای بهره دیگر تنها عامل مهم محرک Forex نخواهد بود.
تصمیمات Fed، ECB، BOJ و PBOC باید با متغیر دیگری تکمیل شوند — اینکه وزارت خزانهداری آمریکا در هر مقطع زمانی چه نرخ ارزی را قابل قبول میداند.
نشانه کلیدی برای ماههای آینده، گذار از مورد منفرد ژاپن به اقدامات هماهنگ با مشارکت CNY یا سایر ارزهای آسیایی خواهد بود. همین موضوع است که رویکرد هنوز در حال شکلگیری بسنت را از مجموعهای از تصمیمات تاکتیکی به یک دکترین ارزی واقعی تبدیل خواهد کرد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


