


















بازار سهام برخلاف قواعد به رشد خود ادامه میدهد

چرا سیاست از جنگ خطرناکتر است
SP500
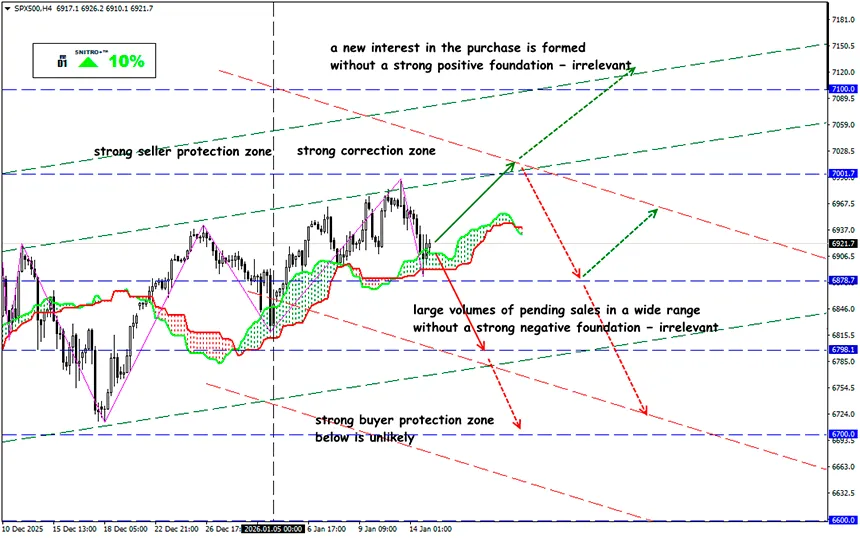
منطقه کلیدی:6,850 - 6,950
خرید: 7,000(بر اساس یک پایه مثبت قوی); هدف 7,100-7,150; حد ضرر6,950
فروش: 6,850 (در شکست مطمئن از سطح 6.870); هدف 6,750-6,700; حد ضرر6,900
در سالهای اخیر یک پارادوکس مشاهده میشود: بازارهای سهام پس از شوکهای ژئوپولیتیکی جدی، پایداری نشان میدهند یا بهسرعت بازیابی میشوند، در حالی که طبق نظریه، حتی تهدید جنگ نیز عدمقطعیت و ریسک ایجاد میکند.
شاخصهای اصلی سهام تقریباً درگیریهای نظامی را نادیده میگیرند و نبود واکنش، برای مثال نسبت به حملات احتمالی ایالات متحده به ایران، باعث سردرگمی معاملهگران خرد شده و به مرز وحشت میرسد.
علاوه بر این:
- سیاست اقتصادی ناکارآمد ترامپ موجب خروج سرمایه از ایالات متحده میشود.
- بازیگران بزرگ بازار اوراق قرضه استراتژیهای خود را تعدیل کرده و از سرمایهگذاری در داراییهای آمریکایی فاصله میگیرند.
- بیاعتبار شدن ایده استقلال فدرال رزرو منجر به افزایش انتظارات تورمی و رشد نرخهای بهره میشود.
با این حال، روند شاخصهای S&P 500، Nasdaq 100 و Russell 2000 حتی کوچکترین نشانهای از اصلاح تکنیکال را نشان نمیدهد. وضعیت شبیه یک چرخش کلاسیک سرمایه است: زمانی که پتانسیل رشد شرکتهای بزرگ تمام میشود، پول به سمت شرکتهای متوسط و کوچک حرکت میکند و در نتیجه شاخصها همچنان به سمت بالا رانده میشوند.
برای مثال:
- در واکنش به تشدید تنش میان اسرائیل و ایران، شاخص S&P 500 تقریباً بدون تغییر باقی ماند، با وجود انتظار افزایش قیمت نفت و تشدید تنشها. این شاخص در سطحی نزدیک به پیش از درگیریها قرار داشت.
- هنگام حملات اسرائیل به ایران، بازارها ابتدا افت کردند (قراردادهای آتی S&P 500 و Nasdaq حدود %1.5–1.8 کاهش یافتند)، اما سپس تقریباً تمام زیانها را جبران کردند.
- تحلیلگران اشاره میکنند که بسیاری از فعالان بازار، تشدیدهای اخیر را محلی و غیرسیستماتیک تلقی میکنند که این امر ریسک فروش گسترده را کاهش میدهد.
واکنش اولیه میتواند منفی باشد، اما معمولاً کاهش عمیق و طولانیمدت رخ نمیدهد — بازارها بهسرعت اصلاح معکوس میشوند یا در سطوح قبلی باقی میمانند.
به احتمال زیاد با یک دستکاری کلاسیک بازار مواجه هستیم. بخش بزرگی از معاملهگران ریسکهای جنگ را با قیمتها تطبیق نمیدهند. بازارگردانها با خریدهای اسپات دستکاریشده روند صعودی «ترسیم» میکنند و معاملهگران خرد با شتاب وارد چرخه جدید رشد میشوند — نوعی pump مشابه بازار رمزارزها.
در واقع، برای این واکنش توضیح منطقی وجود دارد.
- ژئوپولیتیک یک عامل ریسک است، اما برای سرمایهگذاران بلندمدت، شاخصهای بنیادی اقتصاد و گزارشهای شرکتی در اولویت قرار دارند.
- بازارهای سهام درگیریهای نظامی را «نادیده» نمیگیرند؛ بلکه تأثیر آنها را از منظر احتمال شوک سیستمیک به عوامل اقتصادی ارزیابی میکنند.
- تا زمانی که درگیری محلی باقی بماند و تهدیدی برای بحران گسترده انرژی یا اقتصادی ایجاد نکند، بازارها پس از افت اولیه سفتهبازانه به بازیابی ادامه میدهند.
- رفتار سرمایهگذاران نه با رویدادهای منفرد، بلکه با تصویر کلی ریسکها، سیاست پولی، سودآوری شرکتها و احتمال تشدید بیشتر تعیین میشود.
فعالان بازار میبینند که بیشتر درگیریهای مدرن محلی یا محدود باقی میمانند و شوک بنیادی برای زنجیره تأمین جهانی یا سیستم مالی ایجاد نمیکنند. برای مثال، در اسرائیل و ایران تهدید مستقیمی برای توازن جهانی انرژی وجود ندارد و در اوکراین تحریمها و بازآرایی لجستیکی از پیش در قیمتها لحاظ شده است.
پریمیومهای ریسک پایین و سهم بالای سرمایهگذاران نهادی با استراتژیهای الگوریتمی باعث میشود بازارها اطلاعات شوکآور را سریعتر «هضم» کنند.
امروزه مدلهای معاملاتی بر پایه اخبار ساخته نمیشوند، بلکه بر ارزیابی احتمالات سناریوها و اثرات اقتصادی آنها استوارند. تا زمانی که احتمال تشدید جدیتر پایین ارزیابی شود، بازیگران در داراییهای پرریسک باقی میمانند.
در حال حاضر، بازار احتمال بروز یک بحران بزرگ انرژی را پایین میداند، زیرا تولیدکنندگان نفت در مناطق دیگر تولید را افزایش میدهند و ذخایر استراتژیک شوکها را هموار میکنند.
آنچه میتوان در دوره تهدیدات نظامی در معاملات در نظر گرفت:
- بستن موقعیتها در داراییهای پرریسک صرفاً بر اساس اخبار ژئوپولیتیکی، در صورت نبود تأیید تضعیف بنیادین دادهها، توصیه نمیشود.
- استفاده از اختیار معامله نفت و طلا بهعنوان پوشش ریسک در دورههای نوسان شدید.
- متنوعسازی سرمایهگذاریها از نظر بخشی به سمت شرکتهای دفاعی، کالاها و سهام مصرفی چرخهای.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


