


















بازار سهام میتواند از جنگ جان سالم به در ببرد

چگونه ژئوپلیتیک از بازار حمایت میکند
SP500
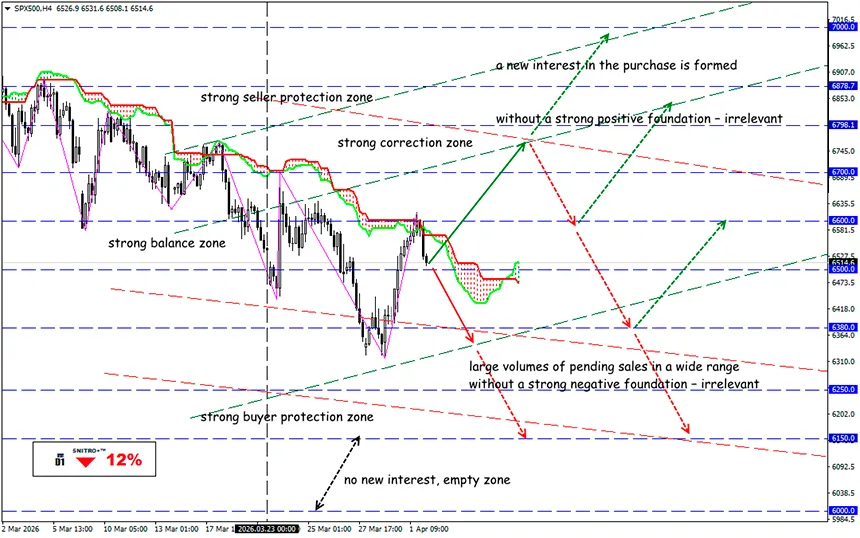
منطقه کلیدی:6,450 - 6,600
خرید: 6,650(بر اساس یک پایه مثبت قوی); هدف 6,850; حد ضرر6,580
فروش: 6,350 (پس از تست مجدد سطح 6500); هدف 6,200-6,100; حد ضرر6,420
با وجود درگیری در خاورمیانه، بازار سهام آنقدر که انتظار میرفت سقوط نکرده است. و دلایل جدی برای این موضوع وجود دارد.
وقتی ایالات متحده دوباره در یک عملیات نظامی زمینی گرفتار شود و قیمت نفت به بالای سطح $150 حمله کند، معاملهگران فعالی که سهام خود را فروختهاند، حق دارند بگویند — «ما به شما هشدار داده بودیم».
اما در حال حاضر، کاهش ارزش گرانترین سهام چندان فاجعهبار نیست.
شاخص S&P 500 در محدوده 6–7.4% پایینتر از سقف پیش از جنگ باقی مانده است. در شرایط بحران جهانی انرژی که پیشتر منجر به سهمیهبندی سوخت در برخی کشورهای آسیایی شده، ناظران محتاط این را نشانهای از آرامش میدانند.
بازار سهام سه عامل ثبات دارد.
سابقه قیمتی
طبق دادههای Deutsche Bank، میانگین کاهش در 30 رویداد بزرگ ژئوپلیتیکی از سال 1939 تنها 4% بوده و بازیابی سریع انجام شده است.
حتی جنگهای ویتنام و افغانستان نیز ثبات بازار آمریکا را مختل نکردند، برخلاف شهرهای ویرانشده بریتانیا، آلمان و ژاپن در جنگ جهانی دوم.
بحرانهای بازار — رکود بزرگ، تحریم نفتی 1973–74، سقوط داتکام و بحران مالی 2007–09 — برای سهام جهانی زیانبارتر از جنگها بودند.
ثبات اقتصادی تحت تأثیر قیمتهای بالای نفت قرار میگیرد، با وجود اینکه آمریکا صادرکننده خالص انرژی است. رأیدهندگان آمریکایی قیمت سوخت را حتی در سطوح فعلی برای مدت طولانی تحمل نخواهند کرد و انتخابات میاندورهای نزدیک است. بنابراین جنگ حداقل باید متوقف شود.
اما اقتصاد در وضعیت قوی وارد جنگ شد، بنابراین میتواند ضربهای متوسط را تحمل کند. تنها تعداد کمی از سرمایهگذاران رکود را پیشبینی میکنند.
پیشبینی سود شرکتهای آمریکایی
پیشبینی سود شرکتهای شاخص S&P 500 برای 12 ماه آینده از زمان اولین حملات به ایران افزایش یافته است. انتظار سود هر سهم 3.6% رشد کرده — بهترین دینامیک در 5 سال اخیر.
بیشترین رشد مورد انتظار در شرکتهای نفتی است؛ در میان عقبماندگان مصرفکنندگان نفت مانند شرکتهای شیمیایی، خطوط هوایی و اپراتورهای کروز قرار دارند. اگرچه برآورد درآمد در همه بخشها افزایش یافته، بخش فناوری بیشترین رشد ماهانه را از سال 1995 نشان داده است.
تنها تعداد کمی از سرمایهگذاران رکود را پیشبینی میکنند، اگرچه نگرانیها درباره تورم و کند شدن رشد بحثهایی درباره رکود تورمی ایجاد کرده است.
سود بالقوه از AI
سهام Sandisk، Seagate Technology، Micron Technology و Western Digital که به دلیل تقاضا برای چیپهای حافظه سریع رشد کرده بودند، در کوتاهمدت کاهش یافتند. با این حال، امیدها به AI همچنان از بازار حمایت میکند و فرض میشود سرمایه همچنان به مراکز داده جریان یابد.
نتیجه چیست؟
خوشبینی بازار سهام بر این ایده استوار است که جنگ در خاورمیانه به زودی پایان مییابد. اما این میتواند اشتباه باشد:
- ایران یا آمریکا ممکن است شرایط را غیرقابل قبول بدانند؛
- اسرائیل ممکن است به مبارزه ادامه دهد؛
- اگر ترامپ نیرو اعزام کند، مقاومت طولانیمدت میتواند مسیرهای دریایی — نه فقط تنگه هرمز — را برای مدت طولانی مسدود کند.
به جای ترس تاکتیکی، بازنگری ساختاری در حال شکلگیری است: انرژی گران، همبستگیهای شکسته، و هزینه جدید سرمایه. افزایش قیمت انرژی سود شرکتها را تهدید میکند.
مسئله این نیست که جنگ چه زمانی پایان مییابد، بلکه این است که فشار فیزیکی در سیستم تأمین تا چه مدت ادامه خواهد داشت و چه پیامدهای سیستمی پس از پایان درگیری ایجاد خواهد شد.
پیامدهای واقعی جنگ هنوز در پیشبینیها لحاظ نشدهاند. سومین موج بزرگ فروش سهام نقدشونده در حال وقوع است، شاخص VIX بالای 30 است، احساسات مثبت حداقل است و هنوز پایانی برای درگیری وجود ندارد. این تلهای برای کسانی است که میخواهند «کف» را خریداری کنند.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


