


















پاول: آخرین شانس برای منصف بودن

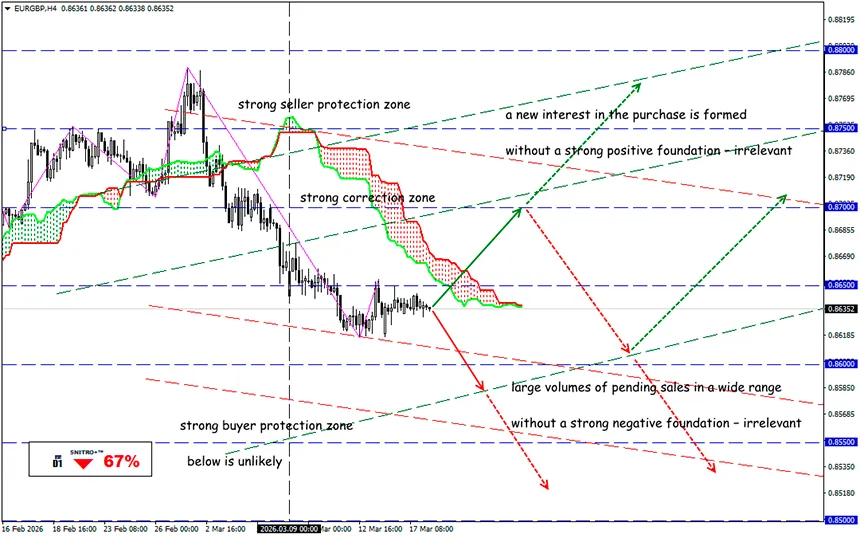
بازار در انتظار تصمیمی قوی از سوی فدرال رزرو است
EUR/GBP
منطقه کلیدی:0.8600 - 0.8650
خرید: 0.8660(بر اساس یک پایه مثبت قوی); هدف 0.8750; حد ضرر0.8610
فروش: 0.8580 (در شکست مطمئن 0.8600) ; هدف 0.8450; حد ضرر0.8630
دلار بهطور فعال در برابر مجموعهای از داراییهای پرریسک، از جمله یورو و پوند بریتانیا، در حال از دست دادن موقعیت است، در حالی که معاملهگران خود را برای دریافت ارزیابی صادقانهای از سوی فدرال رزرو درباره ریسکهای اقتصاد ایالات متحده آماده میکنند. این عدم قطعیت باعث افزایش نوسان در بازارهای مالی شده و جذابیت دلار بهعنوان دارایی امن را کاهش میدهد.
در واقع، فدرال رزرو ناچار خواهد بود ارزیابی یکپارچهای از پیامدهای درگیری خاورمیانه ارائه دهد. این ارزیابی نهتنها در متن بیانیه همراه، بلکه در نمودار نقطهای بهروز شده (dot plot) نیز منعکس خواهد شد.
بهطور رسمی، تصمیم فدرال رزرو از پیش مشخص است: این نهاد تقریباً بهطور قطع تمام پارامترهای سیاست پولی را بدون تغییر حفظ خواهد کرد. احتمال این سناریو طبق ابزار CME FedWatch برابر با 99% است. این سناریو پیشتر در قیمتها لحاظ شده است.
با این حال، پیشبینیهای بهروز شده، اظهارنظرهای اعضای فدرال رزرو و (بهویژه) سخنرانی پاول میتواند موجب نوسانات، از جمله در ارزهای اروپایی، شود.
- از یک سو، شاخص قیمت مصرفکننده «درجا زده است» (CPI کل در فوریه در سطح 2.4% سالانه باقی ماند و شاخص هسته در 2.5%)، در حالی که شاخص هسته PCE (مهمترین شاخص تورم برای فدرال رزرو) به 3.1% سالانه افزایش یافته و برای سومین ماه متوالی رشد کرده است.
- در مقابل این استدلالها، گزارش ضعیف NFP ماه فوریه قرار دارد که تقریباً تمام اجزای آن در «منطقه منفی» منتشر شد. نرخ بیکاری آمریکا بهطور غیرمنتظره به 4.4% افزایش یافت، پس از دو ماه کاهش متوالی.
- اشتغال بخش غیرکشاورزی به میزان 92 هزار کاهش یافت، برخلاف پیشبینی افزایش 58 هزار. این بدترین نتیجه از اکتبر 2025 است.
طبیعتاً فدرال رزرو نمیتواند هم وضعیت بحرانی بازار کار و هم ریسکهای تورمی را نادیده بگیرد.
علاوه بر این، فشار تورمی نهتنها بهدلیل عوامل خارجی افزایش یافته است. همانطور که در بالا ذکر شد، روند صعودی شاخص هسته PCE برای سومین ماه متوالی، بدون تأثیر «عامل خاورمیانه»، ثبت شده است. مشکل اصلی برای فدرال رزرو تورم در بخش خدمات (بهجز مسکن و انرژی) است، زیرا مستقیماً به رشد دستمزدها وابسته است.
همچنین، تورم PPI در آمریکا افزایش یافته و این دادهها حتی پیش از ایران ثبت شدهاند. بنابراین، ریسک افزایش نرخ بهره همچنان بالا باقی میماند.
جنگ همچنین احتمال تثبیت تورم از طریق اثرات ثانویه را افزایش میدهد، بهویژه در شرایط رشد پایدار دستمزدها و تورم خدمات. به احتمال زیاد این نگرانیها محور اصلی بحث در نشست فدرال رزرو خواهد بود. پیشبینیهای تورم ممکن است به سمت بالا بازنگری شوند (تا 2.2%–2.4%) و پیشبینی رشد GDP به 1.8% تعدیل شود.
یادآوری:
- فردا بانک مرکزی اروپا دادههای بهروز سیاست پولی را منتشر خواهد کرد و سرمایهگذاران بر اظهارنظرهای احتمالی درباره مسیر آتی نرخ بهره تمرکز دارند.
- با این حال، سیاستگذاران احتمالاً بررسی خواهند کرد که جنگ در خاورمیانه چگونه میتواند بر هر دو جنبه مأموریت آنها فشار وارد کند و آیا واکنش به تهدید کاهش رشد اقتصادی میتواند تورم را افزایش دهد.
- کاهش تنشهای ژئوپلیتیکی یا حداقل انتظار تثبیت آن بر اساس اظهارات ترامپ میتواند از ارزهای اروپایی حمایت کند.
انتظار سیاست پولی نرمتر از سوی فدرال رزرو نیز میتواند سرمایهگذاری در این مناطق را در مقایسه با داراییهای دلاری جذابتر کند.
تمایل به ریسک روز گذشته پس از آن افزایش یافت که کشورهای اروپایی ناتو از کمک به ترامپ برای گشتزنی در تنگه هرمز تا پایان رسمی جنگ با ایران خودداری کردند. ترامپ، بهویژه از بریتانیا، دلخور شد و وعده مشکلات تعرفهای جدیدی برای شرکا داد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


