


















Porsche در حال نابود کردن Volkswagen است
بحران در صنعت خودروسازی آلمان مشکلی برای اروپا است
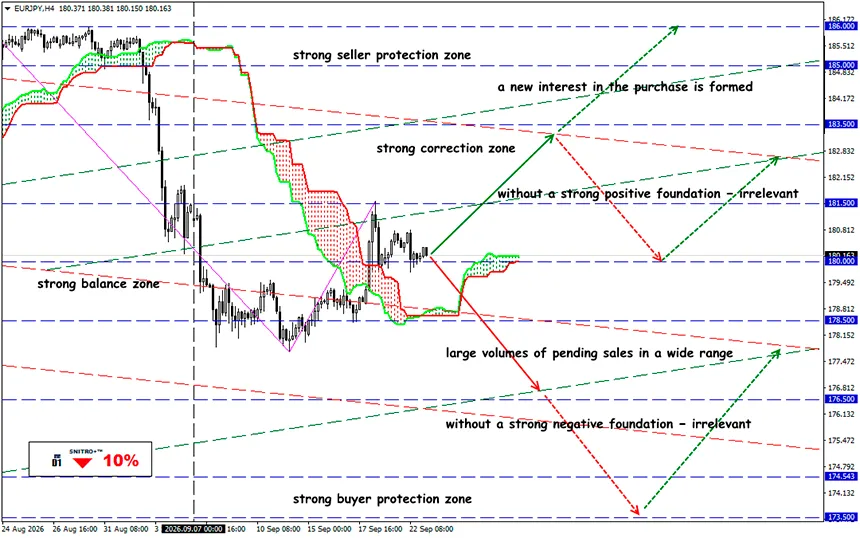
EUR/JPY
منطقه کلیدی: 180.00 - 181.50
خرید: 182.00 (در شرایط بنیادی مثبت و قوی)؛ هدف 183.50-185.00؛ StopLoss 181.30
فروش: 178.50 (در صورت شکست قاطع بالاتر از 180.00) ؛ هدف 176.50-175.00؛ StopLoss 179.20
بحران Porsche دیگر مشکل یک برند پریمیوم واحد نیست. «ماشین همیشگی سودآوری» سابق Volkswagen در حال از دست دادن حاشیه سود، بازار چین و سرمایه سرمایهگذاران است. کل بخش خودروسازی اروپا در حال آسیب دیدن است و هنوز هیچ راهحل مثبتی وجود ندارد.
کاهش ارزش دفتری €6 میلیاردی Volkswagen، سقوط حاشیه سود Porsche از 18% به 1.1%، از دست دادن چین و فشار تعرفههای آمریکا، ضعف ساختاری صنعت خودروسازی اروپا را نشان میدهند. این ریسکها در حال حاضر در سهام این بخش منعکس شدهاند و فشار بنیادی بر یورو را افزایش میدهند.
یادآوری:
Volkswagen Group تصمیم گرفت €6 میلیارد از سرقفلی مرتبط با Porsche را کاهش ارزش دهد. همراه با هزینههای بازسازی و مشکلات کسبوکار چین، انتظار میرود اقلام ویژه سود عملیاتی Volkswagen را در 2026 حدود €10 میلیارد کاهش دهند. در نتیجه، پیشبینی حاشیه عملیاتی گروه از 4–5.5% قبلی به حداکثر 1% کاهش یافته است. بدون در نظر گرفتن اثرات ویژه، این رقم حدود 4% میبود.
این موضوع نقش Porsche در VW را بهطور بنیادی تغییر میدهد. تا همین اواخر، این برند پریمیوم سودآوری پایین خودروهای بازار انبوه را جبران میکرد. در 2025، Porsche تنها €413 میلیون سود عملیاتی ایجاد کرد، در مقایسه با €5.64 میلیارد در سال قبل، در حالی که بازده فروش از 14.1% به 1.1% سقوط کرد. برای مقایسه، Porsche در 2022–2023 حدود 18% ثبت کرده بود.
هنوز خیلی زود است که بگوییم Porsche بهطور قطعی به یک دارایی زیانده تبدیل شده است. در نیمه اول 2026، حاشیه عملیاتی آن از 5.5% در سال قبل به 7.8% بهبود یافت، در حالی که سود عملیاتی 33.9% افزایش یافت و به €1.35 میلیارد رسید. مدیریت پیشبینی خود برای 2026 را حفظ کرده است: درآمد €35–36 میلیارد و حاشیه سود 5.5–7.5%. هدف میانمدت همچنان بهطور قابلتوجهی بالاتر و در سطح 10–15% باقی مانده است.
مشکل اصلی چین است.
فروش Porsche در چین در 2025 با 26% کاهش به 41,938 خودرو رسید. تحویل جهانی از 310,718 خودرو در سال قبل به 279,449 خودرو کاهش یافت. شرکت صراحتاً رقابت شدید، بهویژه در بخش خودروهای برقی، را از جمله دلایل این وضعیت عنوان میکند.
و این دیگر صرفاً یک مشکل مختص Porsche نیست. تولیدکنندگان اروپایی در برابر پویایی جدید بازار چین در حال عقبنشینی هستند: شرکتهای محلی دیگر صرفاً ارزانتر نیستند — آنها در حوزه EV، نرمافزار و قوای محرکه هیبریدی به رقبای تمامعیار فناوری تبدیل میشوند.
Volkswagen خود را میان دو مشکل گرفتار کرده است: در چین مزیتهای رقابتی خود را از دست میدهد، در حالی که در یکی از بازارهای کلیدی صادراتی خود — آمریکا — با هزینههای تجاری اضافی مواجه است.
بازار سهام در حال حاضر صنعت اروپا را مجدداً قیمتگذاری میکند. STOXX Europe 600 Automobiles & Parts از ابتدای 2026 حدود 17.6% و طی 52 هفته گذشته تقریباً 14% از دست داده است. آلمان تقریباً 49% از شاخص این بخش را تشکیل میدهد، به این معنا که مشکلات Volkswagen، Porsche، Mercedes-Benz و BMW وزن نامتناسباً زیادی دارند.
این بدان معناست که در گذشته میشد ضعف فروش خودرو را بهعنوان شرطبندی روی بهبود چرخه اقتصادی خریداری کرد. اکنون شواهدی لازم است که نشان دهد OEMهای اروپایی قادرند از نظر هزینه EV، نرمافزار و سرعت بهروزرسانی خطوط مدل با شرکتهای چینی رقابت کنند.
پس، این به چه معناست؟
Porsche بهتنهایی آنقدر کوچک است که نتواند EUR/USD را تعیین کند. اما کل مجموعه خودروسازی آلمان اکنون اهمیت اقتصاد کلان دارد. برای آلمان، مشکل حتی جدیتر است: اقتصاد در 2025 تنها 0.2% رشد کرد و Destatis بهطور مشخص به کاهش صادرات خودرو و محصولات صنعتی اشاره کرد.
کانال انتقال اثر به یورو به این شکل است:
صنعت خودروسازی ضعیف → صادرات و سرمایهگذاری ضعیفتر → تولید صنعتی و اشتغال کمتر → رشد ضعیفتر در آلمان و منطقه یورو → فضای بیشتر برای سیاست انبساطی ECB → فشار بنیادی بر EUR.
اما این یک عامل ثانویه است. برای EUR/USD، تصمیمات ECB و Fed، تورم، بازده اوراق قرضه، قیمت انرژی و ریسکهای ژئوپلیتیکی همچنان بهطور قابلتوجهی مهمتر از نتایج Porsche هستند.
آمار صنعت خودروسازی آلمان باید بهعنوان یک فیلتر اضافی برای EUR/USD استفاده شود. وخامت مجدد صادرات، تولید صنعتی و اشتغال در آلمان سناریوی نزولی یورو را تقویت میکند، بهویژه اگر همزمان شکاف میان نرخهای مورد انتظار Fed و ECB افزایش یابد. در مقابل، تثبیت صنعت آلمان و تقاضای چین، صرف ریسک ساختاری مرتبط با اقتصاد اروپا را کاهش خواهد داد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


