


















نفت – سوخت مالی برای ینِ باثبات

مداخله در بازار کالاها از ارز ژاپن حمایت میکند
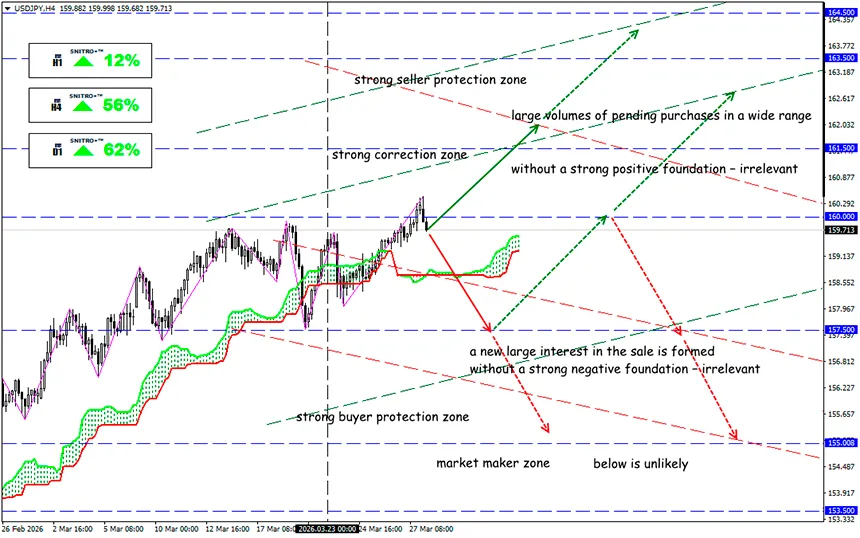
USD/JPY
منطقه کلیدی: 158.50 - 161.00
خرید: 161.50 (در شکست مطمئن 160.50) ; هدف 163.50-164.50; حد ضرر160.80
فروش: 158.00 (بر اساس یک پایه منفی قوی) ; هدف 155.50; حد ضرر158.70
ین پس از اظهارات نمایندگان بانک ژاپن رشد کرد — نهاد ناظر همچنان سیاست پولی سختگیرانه را حفظ میکند. این اقدام واکنشی به تشدید درگیری در خاورمیانه است. با وجود پیامدهای منفی کوتاهمدت برای صادرکنندگان، افزایش نرخ بهره بهعنوان ابزاری ضروری برای مقابله با تورم و حفظ ثبات مالی در نظر گرفته میشود.
یادآوری میکنیم:
وابستگی شدید ژاپن به واردات نفت به این معناست که نوسانات قیمت بهسرعت در ارزش ارز و تراز تجاری منعکس میشود. قیمت انرژی بهدلیل جنگ در خاورمیانه افزایش یافته و دولت آماده میشود برای حمایت غیرمستقیم از ینِ ضعیفشده وارد بازار نفت شود.
دولت ژاپن بهندرت در بازار مشتقات انرژی مداخله میکند، اما در حال حاضر معاملات سفتهبازانه قراردادهای آتی نفت بر بازار ارز تأثیر گذاشته است.
معامله قراردادهای آتی نفت برای تقویت ارز، روشی غیرمعمول برای ژاپن در زمینه تنوعبخشی به سرمایهگذاریها محسوب میشود و میتواند ضربه سنگینی به سفتهبازان وارد کند.
- تقریباً تمام نیاز ژاپن به نفت از طریق واردات تأمین میشود و بیش از ۹۰٪ حجم عرضه از خاورمیانه میآید. مشکلات لجستیکی و افزایش قیمت جهانی نفت از اواخر فوریه باعث افزایش قیمت سوخت، برق و مواد غذایی شده است. خطر برای اقتصاد، دولت را وادار کرده است که آزادسازی ۸۰ میلیون بشکه نفت از ذخایر ملی را آغاز کند.
- قیمت انرژی در حال افزایش است و کشور برای پرداخت واردات به نقدینگی دلاری نیاز دارد — این موضوع بر ین فشار وارد میکند و تورم را تشدید میکند. اگر بتوان قیمت نفت را کاهش داد، فشار بر ارز کمتر میشود و بخش عمدهای از سفتهبازان بازار را ترک خواهند کرد.
- طرفداران مداخله معتقدند اندازه بسیار بزرگ بازار بهاصطلاح «کاغذی» نفت — یعنی معاملات قراردادهای آتی و مشتقات که حجم آن بهمراتب بیشتر از عرضه فیزیکی است — میتواند چنین اقداماتی را مؤثر کند، حتی اگر تأثیر آن غیرمستقیم باشد.
مداخلهها میتوانند به روشهای مختلفی انجام شوند.
یکی از گزینهها فروش قراردادهای آتی نفت برای پایین آوردن قیمتها و سپس بستن تدریجی این موقعیتها با حجمهای کوچک است.
البته چنین معاملاتی از طریق مؤسسات مالی انجام خواهد شد، همانطور که در مداخلات ارزی استاندارد نیز انجام میشود. در حال حاضر ارزیابی حجم احتمالی چنین معاملات دشوار است، اما با توجه به حجم فعلی بازار دلار–ین، مقیاس آنها بسیار کوچکتر از مداخلات ارزی خواهد بود.
برای مثال، در آوریل ۲۰۲۴ ژاپن برای یک مداخله ارزی ۵٫۹ تریلیون ین (۳۷ میلیارد دلار) هزینه کرد که به اصلاح نرخ ارز بیش از ۵ واحد بزرگ کمک کرد. در حال حاضر هیچکس حاضر نیست چنین مبلغی را به خطر بیندازد.
و نتیجه چه خواهد بود؟
سفتهبازان گروهی بسیار ترسو هستند. گاهی برای ایجاد یک وحشت کنترلشده توسط دولت، تنها شایعهای در بازار درباره مداخله احتمالی کافی است — و همین موضوع میتواند از ین حمایت کند.
مداخله در بازار نفت تنها در دورههای نوسان بسیار شدید ممکن است — و در حال حاضر چنین شرایطی مشاهده نمیشود. گرفتن موقعیت فروش در قراردادهای آتی نفت خطر زیانهای بزرگ را در صورت افزایش ناگهانی قیمتها به همراه دارد. و اگر چنین مداخلهای نتیجه مورد انتظار را ندهد، اعتماد به دولت بهشدت کاهش خواهد یافت و زیانها تنها خسارتی را که اقتصاد بهدلیل افزایش هزینه واردات متحمل میشود بیشتر خواهد کرد.
همچنین مشخص نیست دولت در چه سطح قیمتی حاضر میشود چنین آزمایشی را آغاز کند. اگر قیمت نفت بهطور قابلتوجهی بالاتر از سطوح فعلی نرود و ین نیز فاصله زیادی از محدوده ۱۶۰ دلار نگیرد، بازار داخلی بهطور سنتی با سفتهبازان مقابله خواهد کرد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


