


















چگونه واکنش بازار جدید سنتها را میشکند

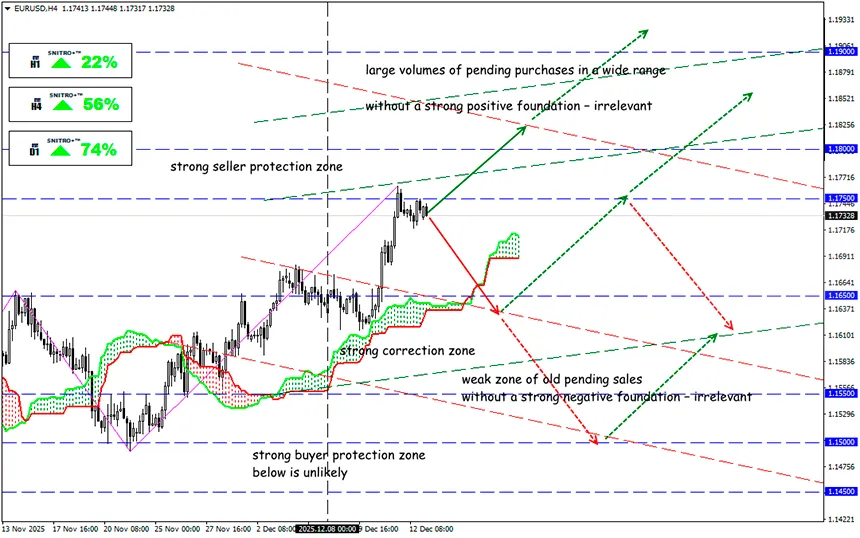
EUR/USD
منطقه کلیدی: 1.1700 - 1.1750
خرید: 1.1780(در شکست مطمئن از سطح 1.1750) ; هدف 1.1900-1.1950; حد ضرر1.1720
فروش: 1.1680 (بر اساس یک پایه منفی قوی) ; هدف 1.1550-1.1500; حد ضرر1.1740
هفته گذشته سرشار از رویدادهای بنیادی بود، اما اگر پیشتر فدرال رزرو با راهاندازی بحثبرانگیز سازوکاری شبیه QE تنها ۱۲ روز پس از پایان QT محرک اصلی بازارها بود، اکنون واکنش بازارها بسیار گزینشیتر شده است.
تصمیم فدرال رزرو همچنان اثر خود را خواهد گذاشت: تزریق نقدینگی ماهانه حدود ۴۰ میلیارد دلار، دستکم تا ماه آوریل. تغییر سریع مسیر از QT به QE نشانه مشکلات جدی در بحران بانکی است. از نظر تئوریک، QE باید در میانمدت برای بازار ارز و سهام مثبت باشد؛ اما تاکنون تنها دلار — آن هم ضعیف — به دلیل موج جدید نگرانیها پیرامون هوش مصنوعی واکنش نشان داده است.
رویدادی همسنگ فدرال رزرو، اظهارات دونالد ترامپ است که بهطور غیرمنتظره اعلام کرد هنوز بین کوین هَسِت و کوین وارش تصمیم نگرفته است. ترامپ با مطرحکردن نامهای جدید، واکنش بازارها را زیر نظر خواهد گرفت.
روشن است که ترامپ خواهان فدرال رزروی کاملاً قابلکنترل (مانند ترکیه) یا دستکم شبیه ژاپن است؛ اما در حال حاضر مبنای واقعی برای تحقق این خواسته وجود ندارد.
جمعبندی روشن است: باید به سمت «پول واقعی» (دلار) حرکت کرد، نه «توهمات» (یورو).
هفته آینده بار دیگر توجه بازار به دادههای آمریکا جلب میشود. محرک اصلی دلار، انتشار NFP در ۱۶ دسامبر و تورم مصرفکننده آمریکا (CPI) در ۱۸ دسامبر خواهد بود.
یادآوری میکنیم پاول بارها گفته است که اگر تورم در مسیر بازگشت به ۲٪ قرار گیرد، فدرال رزرو با کاهش نرخ بهره مخالفتی ندارد.
اگر در آمریکا روند جدیدی از کاهش تورم آغاز شود و بازار کار به «سرد شدن» ادامه دهد، این امر پایهای قوی برای حرکت به سمت سیاستی خوشبینانهتر فراهم میکند و دلایل بیشتری برای فروش دلار به بازار میدهد.
NFP میتواند بر دلار فشار وارد کند، در حالی که دادههای CPI ممکن است دلار را «بازتوانی» کنند.
اگر هر دو گزارش ADP و NFP ضعیف منتشر شوند، خریداران یورو میتوانند بالای مقاومت 1.1750 تثبیت شده و به سمت 1.1800 حرکت کنند. اگر دادهها بهتر از انتظار باشند، احتمال افت تا 1.16 و پایینتر وجود دارد.
پس از تصمیم اتحادیه اروپا درباره داراییهای مسدودشده و با توجه به پویایی بازار، واکنش به تصمیم نرخ بهره ECB ممکن است کاملاً منطقی نباشد. اوج بازگشت سرمایه در پایان سال معمولاً بین ۱۵ تا ۲۰ دسامبر رخ میدهد؛ اما اگر پسزمینه بنیادی برای یورو منفی باشد، افت میتواند زودتر آغاز شود.
ریسکهای ژئوپولیتیکی برای یورو بسیار بالاست و هر خبر مورد انتظار یا غیرمنتظرهای میتواند رشد آن را در هر لحظه متوقف کند.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


