


















جکسون هول روند دلار را تعیین خواهد کرد
نخستین آزمون جدی کوین وارش
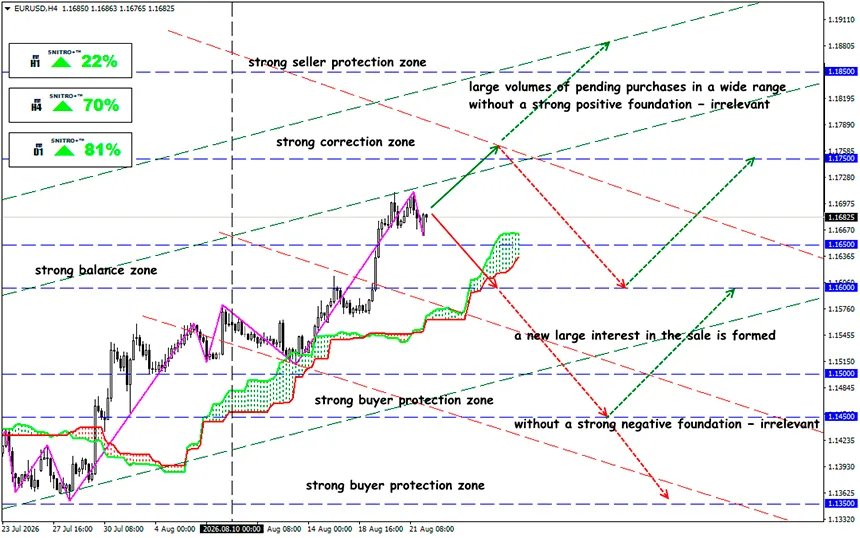
EUR/USD
منطقه کلیدی: 1.1650 - 1.1750
خرید: 1.1750 (پس از شکست قاطع سطح 1.1730)؛ هدف 1.1950-1.2000؛ StopLoss 1.1680
فروش: 1.1600 (در صورت وجود عوامل بنیادی منفی قوی)؛ هدف 1.1450-1.1350؛ StopLoss 1.1670
وضعیتی متناقض برای دلار در حال شکلگیری است. از یک سو، دادههای اقتصادی متفاوت آمریکا و انتظارات برای سیاست انبساطیتر فدرال رزرو، پتانسیل رشد دلار را محدود میکنند. از سوی دیگر، ادامه درگیری در خاورمیانه از تقاضا برای ارز آمریکا بهعنوان یک دارایی امن حمایت میکند.
شاخص دلار (DXY) هفته جدید را تحت فشار آغاز کرد و در نزدیکی پایینترین سطوح سهماهه باقی ماند.
یادآوری:
آخرین دادهها نتوانستند حمایت قاطعی از دلار فراهم کنند. دادههای فعالیت تجاری آمریکا که روز جمعه منتشر شدند، متفاوت بودند. ناهمگونی دادههای آمریکا در حال حاضر مانع از شکلگیری تقاضای پایدار برای دلار میشود. اقتصاد آمریکا هنوز نشانهای از وخامت شدید نشان نمیدهد، اما در عین حال، دلایل برای ادامه سیاست انقباضی فدرال رزرو نیز روزبهروز کمتر میشوند.
- شاخص PMI بخش تولید در ماه اوت از 53.9 به 53.2 کاهش یافت و پایینتر از انتظارات قرار گرفت.
- در عین حال، بخش خدمات وضعیت بهمراتب بهتری داشت: PMI از 54.6 به 56.8 افزایش یافت، در حالی که شاخص ترکیبی از 54.5 در ماه قبل به 56.0 رسید.
- تضعیف بخش تولید مانع از آن شد که این دادهها به عاملی کاملاً مثبت برای دلار تبدیل شوند.
- بازده اوراق خزانهداری همچنان یکی از منابع اصلی فشار بر دلار است: بازده اوراق 30 ساله همچنان در نزدیکی بالاترین سطوح چندساله قرار دارد.
دقیقاً به همین دلیل است که بازار اکنون نهتنها اقدامات فدرال رزرو، بلکه توانایی خزانهداری آمریکا برای کنترل وضعیت در بازار بدهی دولت را نیز با دقت زیر نظر دارد.
بازخرید اوراق توسط خزانهداری میتواند از قیمت اوراق حمایت کرده و بازده آنها را کاهش دهد. برای دلار، این به معنای تضعیف یکی از مهمترین «جاذبههای» آن — مزیت نرخ بهره داراییهای آمریکایی — است. این موضوع همچنین پرسش نگرانکنندهتری را مطرح میکند: آیا خزانهداری در شرایطی که سرمایهگذاران برای ریسک مالی صرف بیشتری مطالبه میکنند، در تلاش است هزینههای استقراض را مدیریت کند؟
دقیقاً همین سایه تردید بود که بیش از اندازه خود برنامه به دلار ضربه زد. اگر بازار بازخریدها را تلاشی برای پایین نگه داشتن نرخهای بلندمدت تلقی کند، اعتماد به سیاست بدهی آمریکا ممکن است متزلزل شود. در این صورت، بهبود نقدشوندگی میتواند به بهای آسیب دیدن اعتبار تمام شود.
بسته جدید تحریمهای آمریکا علیه ایران قرار است به شدیدترین فشار اقتصادی بر تهران تبدیل شود و تمام اهدافی را محقق کند که دستیابی به آنها از طریق ابزارهای نظامی و سیاسی ممکن نشد.
در واکنش، ایران تهدید کرد محدودیتهای بیشتری بر صادرات نفت از طریق خلیج فارس اعمال خواهد کرد. خطر تشدید مجدد تنشها و اختلال در عرضه انرژی کاهش نمییابد. پکن نیز در صورت اعمال تحریمهای ثانویه آمریکا آماده دفاع از منافع ملی خود است.
این وضعیت پارادوکسیکالی ایجاد میکند: ریسک ژئوپلیتیکی بهطور همزمان از دلار بهعنوان دارایی امن حمایت میکند و میتواند ریسکهای تورمی را برای اقتصاد آمریکا تشدید کند.
سمپوزیوم بعدی جکسون هول در 27 اوت آغاز میشود (موضوع سال 2026: «نوآوری مالی: پیامدها برای پرداختها و نظام پولی»). کوین وارش روز جمعه نخستین سخنرانی مهم خود را از زمان آغاز به کار در 22 مه انجام خواهد داد. اظهارات قبلی او کوتاه بود و راهنمای چندانی درباره سیاست آینده ارائه نکرد؛ بازار به دنبال هرگونه سیگنال درباره نشست 16 سپتامبر فدرال رزرو خواهد بود.
پس، این چه معنایی دارد؟
بازار باور ندارد که خزانهداری آمریکا بتواند با بازخرید اوراق خزانهداری بلندمدت، بازدهها را مهار کند (حجم برنامه از 2 میلیارد دلار به 4 میلیارد دلار در ماه افزایش یافته است) و بدون توجه به دادهها، دلار را میفروشد. جکسون هول در روز جمعه یا این جهت را تأیید خواهد کرد یا به وارش فرصتی خواهد داد تا نرخهای بهره را دوباره به دادههای اقتصادی مرتبط کند، نه به سیاست مالی.
تثبیت EUR/USD بالاتر از 1.17 احتمالاً ابتکار عمل را در اختیار خریداران نگه خواهد داشت. اما ادامه رشد به این بستگی دارد که آیا برنامه خزانهداری آمریکا بازار بدهی را آرام میکند یا صرفاً تردیدها درباره پایداری مالی آمریکا را تشدید خواهد کرد.
در حال حاضر، ترکیب ریسکهای مالی، بازده بالای اوراق خزانهداری و انتظارات برای سیاست انبساطیتر فدرال رزرو، همچنان اصلیترین مانع در برابر بهبود پایدار دلار است.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
برای همه معاملات پرسودی آرزو میکنیم!


