


















ایران دوباره قیمت نفت را تعیین میکند
نبرد برای تنگه هرمز ادامه دارد
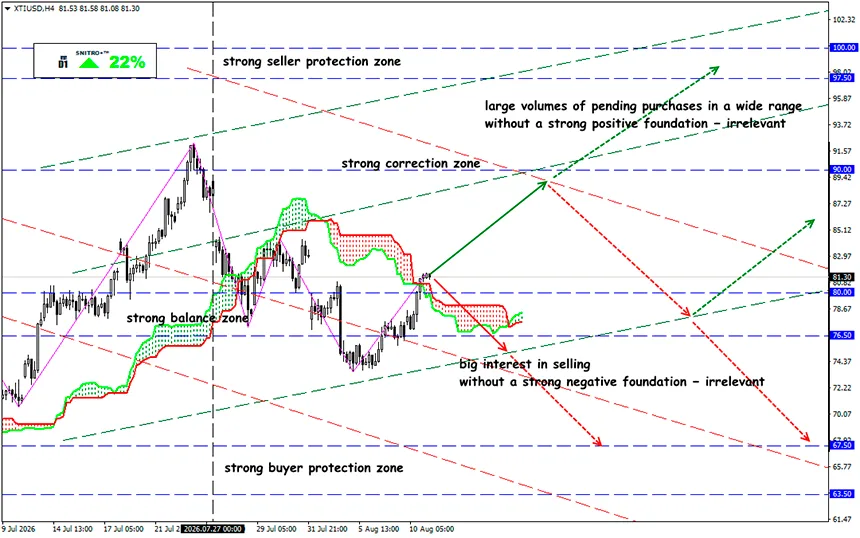
XTI/USD
منطقه کلیدی: 78.00 - 83.00
خرید: 83.50 (پس از آزمایش مجدد سطح 81.50)؛ هدف 85.50–87.50؛ Stop Loss 82.80
فروش: 76.50 (در صورت وجود عوامل بنیادی منفی قوی)؛ هدف 73.50؛ Stop Loss 77.20
WTI دوباره بالاتر از 82 دلار در هر بشکه معامله میشود: تا 11 اوت، معاملات آتی در محدوده 82.47 دلار قرار دارند، در حالی که Brent نزدیک به 87.86 دلار است. عامل اصلی این بازگشت نه تقاضا، بلکه صرف ریسک ژئوپلیتیکی است. مذاکرات آمریکا و ایران درباره شرایط ازسرگیری کامل کشتیرانی از طریق تنگه هرمز با بنبست مواجه شده و بازار را وادار کرده است بار دیگر ریسک اختلال در عرضه را در قیمتها لحاظ کند.
در عین حال، تصویر بنیادی همچنان ترکیبی باقی مانده است.
بیایید مرور کنیم:
ذخایر آمریکا پتانسیل رشد قیمت را محدود میکنند: در هفته منتهی به 31 ژوئیه، ذخایر نفت خام با 2.5 میلیون بشکه افزایش به 407.0 میلیون بشکه رسید. این میزان حدود 6% پایینتر از میانگین پنجساله است. همزمان، ذخایر بنزین 1.6 میلیون بشکه و ذخایر فرآوردههای میانتقطیر 3.5 میلیون بشکه کاهش یافت. بنابراین، افزایش ذخایر نفت خام را نمیتوان یک سیگنال کاملاً نزولی تلقی کرد: بازار فرآوردههای پالایششده همچنان بسیار محدودتر است.
- افزایش ذخایر تجاری نفت خام نشان میدهد که عرضه داخلی آمریکا همچنان قادر است بخشی از ریسکهای خارجی را جبران کند. پالایشگاهها با نرخ بهرهبرداری حدود 96.5% فعالیت میکردند و تقریباً 17.2 میلیون بشکه در روز را فرآوری میکردند.
- واردات نفت خام به 6.2 میلیون بشکه در روز افزایش یافت، اگرچه میانگین چهار هفتهای همچنان 4.4% پایینتر از سطح سال گذشته بود.
- بازیابی تدریجی تولید OPEC+ نیز فشار بیشتری بر بازار وارد میکند. در ماه اوت، هفت عضو کلیدی این ائتلاف هدف تولید خود را 188,000 بشکه دیگر در روز افزایش دادند. در ماه ژوئیه، تولید OPEC با 1.17 میلیون بشکه در روز افزایش به 19.85 میلیون رسید.
- افزایش واقعی عرضه به دلیل جغرافیای حملونقل محدود شده است: مسئله فقط این نیست که چه میزان نفت تولید میشود، بلکه این است که آیا این نفت خام میتواند از نظر فیزیکی به خریداران برسد یا خیر.
به همین دلیل، برای WTI در شرایط فعلی، رصد جریان نفتکشها از طریق خلیج فارس به اندازه تراز ذخایر و حتی بیشتر از آن اهمیت دارد.
تنگه هرمز همچنان منبع اصلی صرف ریسک بازار است. حتی اگر تلاشهای دیپلماتیک به توافق منجر شوند، جریان فیزیکی نفت بلافاصله به سطوح قبلی بازنخواهد گشت.
واشنگتن مدعی است که تنگه را تحت کنترل دارد، در حالی که تهران بازگشایی کامل این مسیر را به پایان محاصره آمریکا، لغو تحریمها، خروج نیروهای آمریکایی، آزادسازی داراییهای مسدودشده و پرداخت غرامت مشروط کرده است. ایران پیشتر اعلام کرده است که توافق درباره شرایط جداگانه ترانزیت، لزوماً به معنای بازگشایی کامل تنگه نخواهد بود.
هرگونه تشدید تنش جدید از قیمتها حمایت خواهد کرد.
چین آماده بازگشت به بازار است، اما این عامل حمایتی نزولی ممکن است از بین برود
- در ماههای اخیر، کاهش واردات چین به بازار جهانی کمک کرد تا اختلال در عرضه خاورمیانه را جبران کند.
- در ماههای اخیر، کاهش واردات چین به بازار جهانی کمک کرد تا اختلال در عرضه خاورمیانه را جبران کند.
- میانگین واردات در ژوئن–ژوئیه تنها 7.78 میلیون بشکه در روز بود، در مقایسه با میانگین 11.99 میلیون بشکه در سه ماه منتهی به پایان فوریه.
دلیل این استراتژی روشن است: چین ذخایر عظیمی در اختیار دارد که حداقل 1.2 میلیارد بشکه برآورد میشود و به این کشور اجازه میدهد بهطور موقت خریدهای خارجی خود را کاهش داده و از نفت خام ذخیرهشده استفاده کند.
اما این حاشیه امنیت بهتدریج در حال کاهش است. در نتیجه، پالایشگاههای مستقل چین احتمالاً در ماه اوت با فعالیت بیشتری به بازار بازخواهند گشت، از جمله از طریق خرید نفت خام ایران. توازن بازار فیزیکی میتواند به شکل محسوسی محدودتر شود.
پس، این چه معنایی دارد؟
سؤال کلیدی برای WTI دیگر این نیست که «OPEC+ چه مقدار نفت تولید میکند؟»، بلکه این است که «چه مقدار نفت واقعاً میتواند به بازار جهانی برسد؟»
حرکت فعلی WTI بیشتر شبیه بازیابی از تخفیف ژئوپلیتیکی است تا آغاز یک چرخه صعودی تمامعیار جدید. ریسک اختلال در تنگه هرمز، کاهش ذخایر فرآوردههای پالایششده آمریکا و احتمال بازگشت چین به خرید فعال از خریداران حمایت میکنند. در مقابل، افزایش ذخایر نفت خام آمریکا، بازیابی تولید OPEC+ و تداوم عدم قطعیت درباره تقاضای جهانی از فروشندگان حمایت میکنند.
نزدیکترین منطقه مقاومت برای WTI در محدوده 81.50–82.00 دلار قرار دارد. در سطوح فعلی، این مانع در حال آزمایش است. تثبیت قیمت بالاتر از 82 دلار میتواند مسیر را به سمت 83.50–84.00 دلار باز کند. منطقه اصلی عرضه بعدی در محدوده 85.50–86.50 دلار قرار دارد.
حمایت کلیدی نزدیک 78 دلار قرار دارد. تا زمانی که قیمت بالاتر از این سطح باقی بماند، سناریوی بازیابی همچنان برتری دارد. در مقابل، شکست سطح 78 دلار احتمال بازگشت به کفهای اخیر را افزایش میدهد و نشان میدهد که صرف ریسک ژئوپلیتیکی بهسرعت در حال حذف شدن از قیمتها است.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
معاملات پرسودی برای همه!


