


















Huawei قانون مور را لغو میکند
چگونه تحریمها فناوری را تسریع میکنند
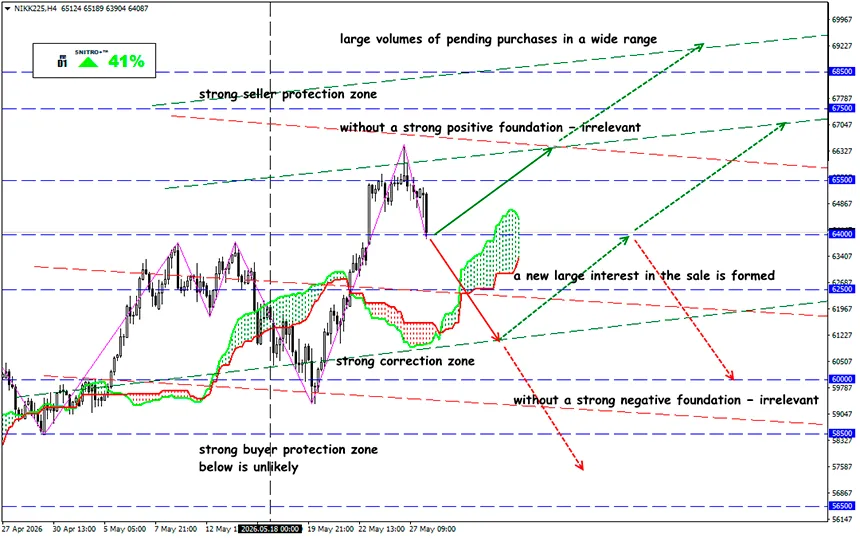
NIKK225
منطقه کلیدی:64,000 -65,000
خرید: 65,500 (بر اساس یک پایه مثبت قوی); هدف 67,500; حد ضرر65,000
فروش: 63,500 (با شکست مطمئن 64000); هدف 61,500; حد ضرر64,000
وقتی مسیر معمول در دسترس نباشد، انسان به دنبال راههای دیگر میگردد — و گاهی دقیقاً همان راهها به استاندارد جدید تبدیل میشوند. صنعت نیمههادیها چندین دهه بر اساس قانون مور زندگی کرده است: هرچه ترانزیستورها کوچکتر باشند، تراشه قدرتمندتر خواهد بود. اما تحریمهای آمریکا چین را از دسترسی به محصولات شرکت هلندی ASML محروم کرد — دقیقاً دستگاههای لیتوگرافی EUV این شرکت برای تولید تراشههای مدرن ضروری هستند.
رسیدن به TSMC و Samsung بر اساس سناریوی کلاسیک تقریباً غیرممکن شد. و سپس انقلاب رخ داد — Huawei مفهوم Tau Scaling و معماری LogicFolding را معرفی کرد.
Tau Scaling پیشنهاد میکند مقیاسگذاری هندسی با مقیاسگذاری زمانی جایگزین شود. Huawei بهجای رقابت برای کوچکترین اندازه ترانزیستور، بهینهسازی سرعت عبور سیگنال از معماری تراشه را پیشنهاد میدهد. تجسم عملی این ایده LogicFolding بود — سیستمی برای چیدمان عمودی بلوکهای محاسباتی با کاهش طول اتصالات حیاتی.
Huawei ادعا میکند که این طرح هماکنون افزایش 53.5–55% در تراکم ترانزیستورها، بهبود 41% در بهرهوری انرژی و افزایش فرکانس تا 3.1 GHz را فراهم میکند؛ با این حال هنوز هیچ حسابرسی مستقلی برای این دادهها وجود ندارد. بنابراین اثر فعلی بر بازار بیشتر بازنگری در انتظارات آینده است تا تأیید برتری فنی واقعی.
یادآوری میکنیم:
برای بازار، این فقط یک توسعه مهندسی دیگر نیست، بلکه تلاشی از سوی چین برای تغییر اقتصاد و بازتوزیع سرمایه در بخش فناوری آسیاست. Huawei تلاش میکند این ایده را به محرک اصلی عملکرد تبدیل کند. این موضوع منطق سرمایهگذاری در این بخش را بهطور اساسی تغییر میدهد. در صورت موفقیت، بازار ممکن است شرکتها و نقش رهبران صنعت لیتوگرافی را به شکل متفاوتی ارزیابی کند.
- اصلیترین ذینفعان بالقوه این سناریو عبارتاند از SMIC که فرصت تولید تراشههای رقابتیتر بدون EUV را به دست میآورد، تولیدکنندگان تجهیزات بستهبندی و اتصال تراشهها، و خود Huawei با خطوط Kirin و Ascend.
- رقبایی مانند Intel، TSMC و AMD هماکنون بهطور فعال در زمینه بستهبندی سهبعدی و اتصال هیبریدی تراشهها سرمایهگذاری میکنند.
- بازار فوراً این سیگنال را دریافت کرد. پس از ارائه Huawei، سهام SMIC حدود 7.6% رشد کرد، زیرا سرمایهگذاران فرصتی برای کاهش شکاف فناوری بدون دسترسی به EUV مشاهده کردند. این موضوع بهویژه برای SMIC اهمیت دارد: شرکت به فرآیندهای تولید بالغ محدود است، اما در صورت توسعه موفق LogicFolding میتواند راهکارهای رقابتیتری تولید کند.
- چشماندازهای مثبتی برای تولیدکنندگان آسیایی تجهیزات advanced packaging و تأمینکنندگان مواد برای اتصالات بینلایهای شکل میگیرد. بخش حافظه HBM که Samsung Electronics و SK Hynix در آن غالب هستند، بهویژه جذاب به نظر میرسد.
- برای بازار تایوان، وضعیت دوگانه به نظر میرسد. از یک سو، TSMC همچنان فاصله فناوری عظیمی را حفظ کرده و به سمت فرآیندهای واقعی 1.4 نانومتری حرکت میکند. اما صرف ظهور یک مدل معماری جایگزین، ارزش انحصاری دسترسی به لیتوگرافی پیشرفته را کاهش میدهد.
و در نهایت نتیجه چیست؟
تحریمهایی که قرار بود توسعه بخش نیمههادی چین را کند کنند، اکنون جستجو برای راهکارهای معماری جایگزین را تحریک میکنند. از نظر تاریخی، دقیقاً چنین دورههای محدودیت اغلب به تغییر چرخههای فناوری منجر شدهاند.
برای Nvidia نیز وضعیت مبهم است. Huawei مستقیماً اعلام میکند که قصد دارد تا سال 2030 LogicFolding را برای خط Ascend AI مقیاسپذیر کند و جایگزینی محلی برای GPUهای آمریکایی ایجاد نماید. اگر چین بتواند حتی تا حدی فاصله خود را در شتابدهندههای AI کاهش دهد، این موضوع میتواند بر ارزشگذاری بلندمدت Nvidia در منطقه آسیا تأثیر بگذارد.
در حال حاضر، مسئله اصلی خود Huawei نیست، بلکه تغییر احتمالی توزیع سرمایه در کل بخش semiconductor آسیاست. با این حال، بازارها فعلاً بیشتر انتظارات را معامله میکنند تا نتایج اثباتشده را.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


