


















از والاستریت تا سئول: رونق هوش مصنوعی در معرض تهدید
بدهی، سهام شرکتهای فناوری را زیر فشار خرد میکند
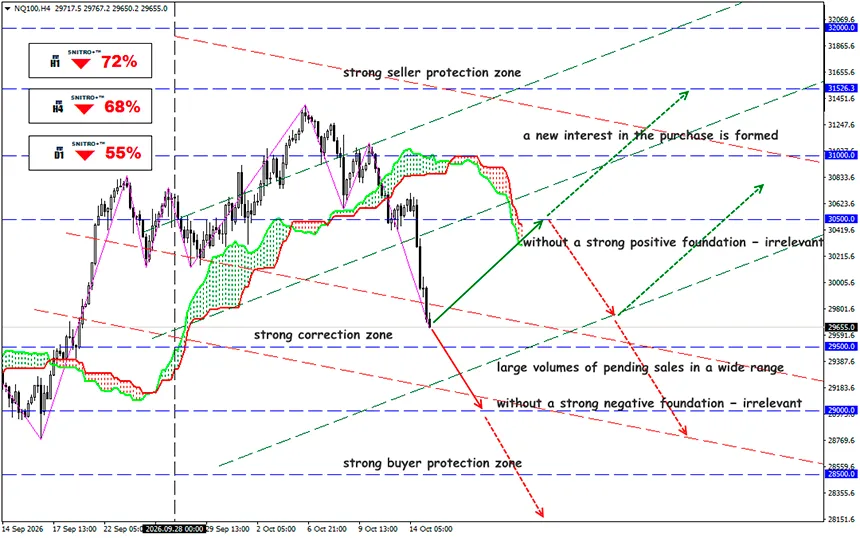
NQ100
محدوده کلیدی: 29,500 -30,000
Buy: 30,500 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 31,500-32,500؛ StopLoss 30,000
Sell: 29,000 (در صورت شکست قاطع به بالای 29,500)؛ هدف 27,500-26,500؛ StopLoss 29,500
تورم و هزینه بالای استقراض، سرمایهگذاران را وادار به بازنگری در ارزشگذاری شرکتهای هوش مصنوعی میکند. موج فروش جهانی سهام فناوری مشکلی را آشکار کرده است: سرمایهگذاریهای عظیم در مراکز داده بهطور فزایندهای به تأمین مالی پرهزینه وابسته میشوند.
متأسفانه، سودهای رکوردشکن تولیدکنندگان تراشه برای نجات بازار کافی نیست. سرمایهگذاران بهجای ارزیابی چشمانداز خود هوش مصنوعی، شروع به ارزیابی توانایی شرکتها برای پرداخت تعهدات بدهی خود کردهاند.
برای یادآوری:
در 15 اکتبر، بخش فناوری جهان پس از انتشار دادههای تورم آمریکا تحت فشار قرار گرفت. شاخص CPI سپتامبر در مقیاس سالانه به 3.7% افزایش یافت، در مقایسه با 3.4% در آگوست، و انتظارات برای افزایش بیشتر نرخ بهره توسط فدرال رزرو را تقویت کرد.
در 14 اکتبر، شاخص Nasdaq Composite معادل 1.9% افت کرد، در حالی که S&P 500 به میزان 1.1% کاهش یافت. در معاملات صبحگاهی 15 اکتبر، قراردادهای آتی Nasdaq 100 با افت 1.1% به 29,842.75 واحد رسیدند، در حالی که قراردادهای آتی S&P 500 با کاهش 0.4% به 7,740.25 واحد رسیدند. تولیدکنندگان آسیایی نیمهرسانا بهویژه آسیب دیدند. شاخص Kospi کره جنوبی حدود 7.6% سقوط کرد، شاخص Nikkei 225 ژاپن 4.9% از دست داد و شاخص Taiex تایوان 3.4% کاهش یافت.
مقیاس اصلاح قیمت نشاندهنده تمرکز بالای سرمایهگذاری در شرکتهای تأمینکننده زیرساخت هوش مصنوعی است. برای مثال، سهام Samsung Electronics حدود 9.5% از دست داد، SK Hynix به میزان 11.1% کاهش یافت و SoftBank معادل 9.3% سقوط کرد.
منبع اصلی ریسک، ناهماهنگی میان سرعت مخارج سرمایهای و زمان لازم برای ایجاد بازده است.
ساخت مراکز داده به سرمایهگذاری اولیه قابلتوجهی در شتابدهندهها، سرورها، زیرساخت برق و سیستمهای خنککننده نیاز دارد. در همین حال، بازیابی سرمایه سالها طول میکشد و تجهیزات بهسرعت منسوخ میشوند.
این وضعیت یک واکنش زنجیرهای خطرناک ایجاد میکند: افزایش نرخ بهره هزینههای استقراض را بالا میبرد، جریان نقدی آزاد را کاهش میدهد، سرمایهگذاریهای جدید را محدود میکند و ارزش منصفانه سودهای آینده را پایین میآورد.
اپراتورهایی که ساختوساز را عمدتاً از طریق بدهی تأمین مالی میکنند، بهویژه آسیبپذیر هستند. پلتفرمهای بزرگ ابری با جریانهای نقدی پایدار از تابآوری مالی بهمراتب بیشتری برخوردارند.
بازار نهتنها تقاضای فعلی برای تراشهها، بلکه پایداری هزینههای سرمایهگذاری مشتریان در 2027 را نیز ارزیابی میکند.
ریسک اضافی برای تولیدکنندگان تراشههای حافظه، گسترش عرضه از سوی رقبای چینی، از جمله CXMT، است. این موضوع احتمال فشار بر قیمتها و سودآوری در آینده را افزایش میدهد.
سرمایهگذاران بهتدریج از ارزشگذاری شرکتهای هوش مصنوعی بر اساس نرخ رشد درآمد به سمت تحلیل جریان نقدی آزاد، بار بدهی و بازده مخارج سرمایهای حرکت میکنند.
فدرال رزرو فشار بیشتری بر این بخش وارد میکند: در 15 اکتبر، بازده اوراق خزانهداری 10ساله به حدود 5.10% کاهش یافت، در حالی که بازده دوساله به 4.72% رسید. با این حال، کاهش بازده عمدتاً ناشی از تقاضا برای داراییهای امن بود، نه بهبود پایدار شرایط اعتباری.
ریسکهای تورمی همچنان پابرجا هستند: نفت گرانقیمت و افزایش هزینههای انرژی مراکز داده، فضای مانور فدرال رزرو برای تسهیل سیاست پولی را محدود میکنند.
پس نتیجه نهایی چیست؟
بحران اعتماد به تأمین مالی کسبوکارهای هوش مصنوعی هنوز به معنای بحران تقاضا برای هوش مصنوعی نیست. با این حال، ساختار رونق سرمایهگذاری در حال آسیبپذیر شدن است.
- بازار سهام: کاهش بیشتر ضرایب ارزشگذاری شرکتهای فناوری و خطر گسترش اصلاح قیمت به شاخصهای گستردهتر.
- بازار اعتبار: افزایش هزینههای استقراض برای اپراتورهای مراکز داده، بهویژه آنهایی که بار بدهی قابلتوجهی دارند.
- نیمهرساناها: کاهش احتمالی سرعت سفارشها در صورتی که شرکتهای ابری بودجه مخارج سرمایهای خود را بازنگری کنند.
- اقتصاد جهانی: کاهش سرمایهگذاری در هوش مصنوعی میتواند تقاضا برای تجهیزات، برق و زیرساخت صنعتی را تضعیف کند.
سناریوی پایه برای هفتههای آینده، تداوم نوسانات بالا و فشار عمدتاً نزولی بر بخش فناوری است. بازار خواهان شواهدی است که نشان دهد شرکتهای هوش مصنوعی میتوانند جریان نقدی کافی برای تأمین مالی رشد بیشتر ایجاد کنند.
سیگنال کلیدی برای معاملهگران، حرکت اسپردهای اعتباری و بازده اوراق قرضه اپراتورهای مراکز داده است. بازار اعتبار ممکن است زودتر از بازار سهام نشان دهد که آیا بازقیمتگذاری ریسکهای رونق هوش مصنوعی به پایان رسیده است یا خیر.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


