


















اروپا رویای یک بورس در سطح جهانی را دارد
Euronext وDeutsche Börse محدودیتهای ادغام را میآزمایند
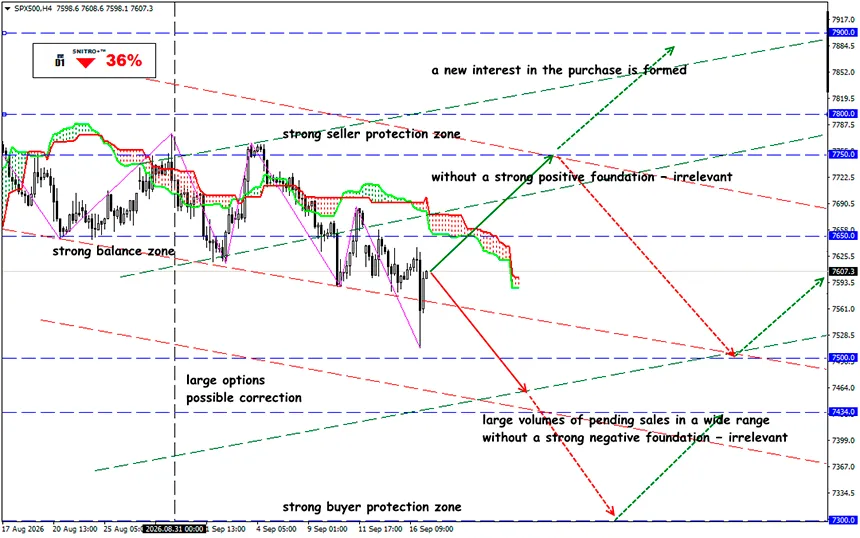
SP500
منطقه کلیدی: 7,550 - 7,650
Buy: 7,650 (با عوامل بنیادی مثبت قوی)؛ هدف 7,750-7,800؛ StopLoss 7,580
Sell: 7,500 (در صورت شکست قاطع بالای 7,550)؛ هدف 7,300--7,350؛ StopLoss 7,570
ادغام بزرگترین بورسهای اروپا میتواند به حل مشکل کنترل سرمایه کمک کند، اما بعید است رقیبی جدی برای Nasdaq و NYSE ایجاد کند. یک معامله بالقوه مقیاس و نقدشوندگی بیشتری به اروپا میدهد، اما با موانع جدی ضدانحصار روبهرو خواهد شد.
اروپا بار دیگر در حال بحث درباره ایدهای است که نزدیک به دو دهه تلاش کرده آن را اجرا کند: ایجاد یک زیرساخت بزرگ بازار پاناروپایی که بتواند سرمایه، IPOها و نقدشوندگی را در داخل منطقه حفظ کند.
مقیاس یک ترکیب بالقوه قابلتوجه خواهد بود. Euronext در هشت کشور اروپایی فعالیت میکند و از جمله شامل بورسهای پاریس، آمستردام و میلان است. ارزش بازار آن حدود €16 میلیارد برآورد میشود، در حالی که Deutsche Börse حدود €50 میلیارد ارزش دارد و بورس فرانکفورت و Eurex — یکی از بزرگترین پلتفرمهای مشتقات جهان — را کنترل میکند.
یادآوری:
- در سال 2006، Deutsche Börse تلاش کرد با Euronext ادغام شود، اما این پروژه محقق نشد: Euronext در نهایت ادغام با NYSE را انتخاب کرد.
- در سال 2012، کمیسیون اروپا ادغام Deutsche Börse و NYSE Euronext را به دلیل نگرانیهای مربوط به رقابت، عمدتاً در بازار مشتقات اروپا، مسدود کرد.
- در سال 2017، نهاد نظارتی ادغام Deutsche Börse و London Stock Exchange Group را ممنوع کرد.
اکنون تلاش دیگری در جریان است.
هنوز هیچ مذاکره رسمی وجود ندارد، اما بازار در حال حاضر درباره احتمال ادغام در آینده گمانهزنی میکند: در 14 سپتامبر، سهام Euronext به میزان 2.1% افزایش یافت، در حالی که Deutsche Börse رشد 2.9% را ثبت کرد. از ابتدای سال 2026، هر دو سهم حدود 26% رشد کردهاند.
هرچه بازار عمیقتر باشد، سرمایه نهادی بیشتری میتواند جذب کند، نقدشوندگی بالاتر میرود و هزینه معاملات بزرگ کاهش مییابد.
البته اروپا نه به دلیل تعداد بورسها، بلکه به دلیل مقیاس سرمایه از ایالات متحده عقب است. مشکل این است که سرمایه همچنان میان بازارهای ملی، رژیمهای نظارتی و زیرساختها پراکنده باقی مانده است.
در سال 2024، ارزش بازار بازارهای سهام اتحادیه اروپا حدود 73% از GDP منطقه بود. در ایالات متحده، این رقم به 270% رسید. Nasdaq و NYSE پایگاه عظیمی از ناشران، سرمایهگذاران نهادی، بازارسازان و سرمایه جهانی را متمرکز کردهاند.
از سال 2019، تعداد شرکتها در دو بورس اصلی ایالات متحده سریعتر از چهار گروه بزرگ بورس اروپایی رشد کرده است.
این دیگر مسئله سهولت پذیرش در بورس نیست. مسئله توانایی بازار برای ایجاد ارزشگذاریهای بالای شرکتهاست. IPOها به جایی میروند که عمق بازار وجود دارد. این مشکل در بخش فناوری شدیدتر است.
ECB چند نمونه قابلتوجه را برجسته کرده است: شرکت بریتانیایی Arm در سال 2023 پذیرش مستقیم در بازار ایالات متحده را انتخاب کرد، در حالی که CRH، Linde، Flutter Entertainment و شرکتهای دیگر بورسهای اروپایی را ترک کردند یا پذیرش خود را به ایالات متحده منتقل کردند.
منطق اقتصادی معامله Euronext+Deutsche Börse در مقیاس آن نهفته است. امروزه شرکتی که وارد بازار عمومی اروپا میشود با سیستمی تعامل دارد که در آن تفاوتهای ملی در مقررات، نظارت و زیرساخت همچنان باقی است. برای مثال، Euronext فعلی بزرگترین بازار ملی منطقه — آلمان — را پوشش نمیدهد.
یک ترکیب بالقوه بازار آلمان را به زیرساخت Euronext متصل میکند و دسترسی گستردهتری به سرمایهگذاران در فرانسه، ایتالیا، هلند و دیگر کشورهایی که این گروه در آنها فعالیت دارد فراهم میکند.
پلتفرمهای بورس از مقیاس بیشتر در معاملات، پذیرش، پایاپای، تسویه و سایر خدمات زیرساختی بهرهمند خواهند شد.
و نتیجه چیست؟
یک معامله میان Euronext و Deutsche Börse میتواند زیرساختی در سطح جهانی ایجاد کند. اما هنوز زود است که آن را رقیب اروپایی Nasdaq و NYSE بنامیم. ایالات متحده نهتنها بورسهای بزرگی دارد، بلکه از تمرکز عظیم سرمایه نهادی، شرکتهای فناوری، نقدشوندگی و سرمایهگذاران جهانی نیز برخوردار است.
اگر ترکیب Euronext و Deutsche Börse به نقدشوندگی بیشتر، پذیرشهای بیشتر و افزایش جریانهای فرامرزی سرمایه منجر شود، به بخشی از بازسازی گستردهتر بازار اروپا تبدیل خواهد شد. تا 17 سپتامبر 2026، بازار سیگنالی دریافت کرده است که چنین پروژهای ممکن است امکانپذیر باشد — اما نه خود پروژه. مرحله بعد نه با اظهارات، بلکه با آغاز مذاکرات رسمی، ساختار معامله و واکنش مقامات ضدانحصار اروپایی تعیین خواهد شد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


