


















اروپا در معرض خطر: TTF ممکن است از €100 فراتر رود
گاز ممکن است برای اروپا بیش از حد گران شود
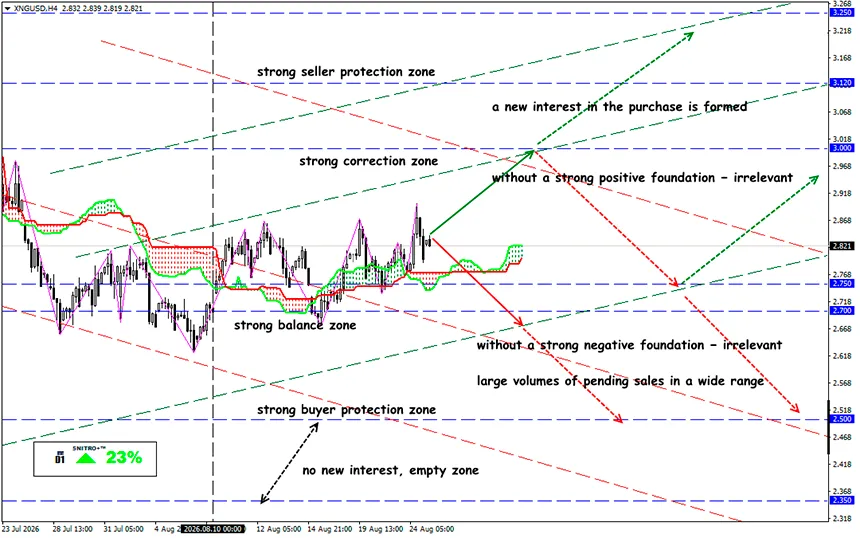
XNG/USD
منطقه کلیدی: 2.750 - 2.950
خرید: 3.025 (پس از شکست قاطع سطح 3,000)؛ هدف 3.250؛ StopLoss 2.950
فروش: 2.700 (در صورت وجود عوامل بنیادی منفی قوی)؛ هدف 2.500؛ StopLoss 2.750
اروپا با کمبود ذخایر گاز به استقبال زمستان میرود. پایین بودن ذخایر، رقابت با آسیا برای LNG و اختلالات در خاورمیانه، بازسازی ذخایر اروپا را به چالشی پرهزینه تبدیل کردهاند. تا 25 اوت، تأسیسات ذخیرهسازی اتحادیه اروپا حدود 62–63% پر هستند، در مقایسه با حدود 74% در یک سال قبل، در حالی که میانگین فصلی پنجساله نزدیک به 80% است.
این سطح بهخودیخود هنوز نشاندهنده خطر کمبود فیزیکی نیست: کمیسیون اروپا در حال حاضر هیچ خطر فوری برای امنیت عرضه مشاهده نمیکند. مشکل در جای دیگری است — اروپا زمان کمی برای جبران این کمبود دارد، در حالی که هزینه خرید حجمهای اضافی گاز در حال افزایش است.
یادآوری:
اگر اختلال در عرضه انرژی از خاورمیانه ادامه یابد، ممکن است قیمتها در اروپا مجبور شوند بهطور قابلتوجهی افزایش یابند تا حجم کافی LNG جذب شود و ذخایر پیش از زمستان بازسازی شوند. در یک سناریوی بحرانی، بانک پیشبینی میکند TTF ماه دسامبر به بالاتر از €100/MWh برسد، در حالی که پیشبینی پایه حدود €50/MWh است.
وضعیت فعلی را میتوان بهعنوان یک چرخه معیوب توصیف کرد:
ذایر پایین → نیاز به تسریع تزریق → افزایش تقاضا برای LNG → رقابت با آسیا → افزایش TTF → تزریق پرهزینه → کاهش انگیزه اقتصادی برای خرید گاز → پایین ماندن ذخایر.
این سازوکار اکنون بزرگترین تهدید برای بازار محسوب میشود.
ذخایر از برنامه عقب هستند
دلیل این وضعیت ترکیبی از چند عامل است. اروپا فصل گرمایشی قبلی را با ذخایر پایین به پایان رساند، در حالی که روند پر کردن مجدد ذخایر پس از آن به اندازه کافی سریع نبوده است. قیمتهای بالا همچنین جذابیت اقتصادی تزریق گاز در تابستان را کاهش میدهند: اپراتورها مجبورند امروز گاز گرانقیمت بخرند، با این امید که بتوانند آن را در زمستان با قیمتی حتی بالاتر بفروشند.
اروپا در حال باختن رقابت برای LNG است
گاز طبیعی مایع همچنان منبع اصلی عرضه اضافی است. اما دقیقاً در همین بخش، ریسک اصلی شکل میگیرد.
اروپا برای محمولههای انعطافپذیر LNG با خریداران آسیایی رقابت میکند. اختلال در حملونقل از طریق تنگه هرمز، دسترسی به LNG خاورمیانه را کاهش داده و رقابت برای حجمهای جایگزین را تشدید کرده است. در عین حال، صادرات LNG آمریکا در ژانویه تا ژوئیه 2026 نسبت به سال قبل 23% افزایش یافت، اما اروپا و آسیا در مجموع بیش از 80% از عرضه آمریکا را جذب میکنند.
این بدان معناست که حتی صادرات رکوردشکن آمریکا نیز تضمین نمیکند که اروپا به حجم کافی گاز دسترسی داشته باشد. اگر خریداران آسیایی حاضر باشند قیمت بیشتری بپردازند، بخشی از محمولههای انعطافپذیر به آنجا هدایت خواهند شد.
آبوهوا بهعنوان منبع عدم قطعیت
اگر زمستان بهطور قابلتوجهی گرمتر از حد معمول باشد، مصرف گاز برای گرمایش کاهش خواهد یافت و کمبود فعلی ذخایر اهمیت کمتری پیدا خواهد کرد. به همین دلیل، شرایط آبوهوایی میتواند حتی بدون افزایش شدید عرضه، توازن بازار را بهطور اساسی تغییر دهد.
با این حال، اتکا صرف به یک زمستان معتدل پرریسک است. در هوای سرد، پایین بودن سطح اولیه ذخایر به معنای برداشت سریعتر است و احتمال اینکه اروپا مجبور شود در زمانی که تقاضای زمستانی از قبل بالا است، بهطور فعال LNG خریداری کند، افزایش مییابد.
پس، این چه معنایی دارد؟
سه عامل میتوانند شرایط را به نفع اروپا تغییر دهند: احیای عرضه از خاورمیانه، کاهش رقابت آسیایی برای LNG و زمستانی گرمتر.
بازار گاز اروپا در حال حاضر نه با کمبود فیزیکی فوری، بلکه با کمبود حاشیه اطمینان و امنیت عرضه در آینده مواجه است. در چنین شرایطی، €100/MWh دیگر یک سطح صرفاً نظری به نظر نمیرسد و به هدفی محتمل در یک سناریوی بحرانی تبدیل میشود.
اگر اروپا بتواند بهسرعت ذخایر را بازسازی کرده و LNG بیشتری تأمین کند، جهش فعلی قیمت موقتی خواهد بود. اما اگر اختلالات خاورمیانه ادامه یابد، آسیا همچنان برای LNG رقابت کند و تزریق به ذخایر کند باقی بماند، خودِ نیاز به بازسازی ذخایر زمستانی میتواند موج دیگری از افزایش شدید قیمت گاز را ایجاد کند.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
برای همه معاملات پرسودی آرزو میکنیم!


