


















بانک مرکزی اروپا، فدرال رزرو و بازار: چه کسی روند جدید را آغاز خواهد کرد؟
چرا مجمع بانک مرکزی اروپا از تمام استدلالهای سیاسی مهمتر است
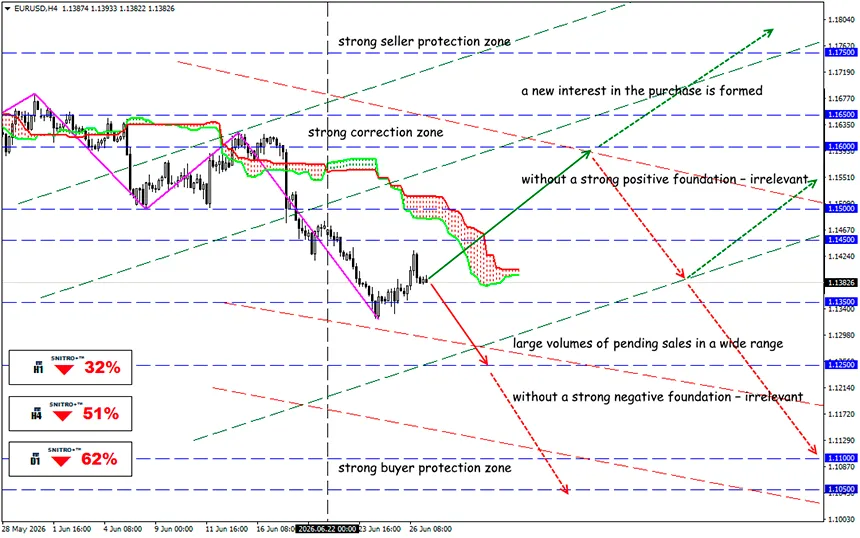
EUR/USD
منطقه کلیدی: 1.1350 - 1.1400
خرید: 1.1450(بر اساس یک پایه مثبت قوی) ; هدف 1.1650-1.1700; حد ضرر1.1380
فروش: 1.1300 (در بازگشت پس از آزمایش مجدد 1.1400) ; هدف 1.1150-1.1050; حد ضرر1.1370
چهار نهاد پولی بزرگ جهان دیدگاههای خود را در جلساتی غیرعلنی با یکدیگر به اشتراک میگذارند، اما برای اعلام نتایج در یک صحنه مشترک حاضر میشوند. ECB Forum on Central Banking که هر سال برگزار میشود، مهمترین رویداد خبری تابستان اروپا محسوب میشود، زیرا دقیقاً در همین رویداد است که فعالان بازار میتوانند انتظارات خود را نسبت به سیاستهای آینده بانک مرکزی اروپا (ECB) بازنگری کنند.
در 1 جولای ساعت 13:00 GMT، توجه بازارهای مالی جهان به شهر سینترا در پرتغال معطوف خواهد شد؛ جایی که رئیس بانک مرکزی اروپا کریستین لاگارد، رئیس فدرال رزرو آمریکا کوین وارش، رئیس بانک انگلستان اندرو بیلی و رئیس بانک مرکزی کانادا تیف مَکلم در یک پنل مشترک سخنرانی خواهند کرد. اظهارنظر سایر مقامهای پولی نیز فضای اطلاعاتی تکمیلی را برای بازار فراهم خواهد کرد.
از نظر رسمی، این رویداد صرفاً یک نشست پنلی است. اما برای فعالان حرفهای بازار، چنین نشستهایی همواره یکی از مهمترین منابع دریافت سیگنال درباره مسیر آینده سیاست پولی جهانی بودهاند.
موضوع رسمی این مجمع "Shaping Europe's Future: Innovation, Growth and Stability" است، اما بازارها به دنبال پاسخ پرسشهای دیگری خواهند بود: مرز میان مبارزه با تورم و حمایت از رشد اقتصادی کجاست؟ احتمال ادامه سیاستهای انقباضی تا چه اندازه است؟ و آیا بزرگترین بانکهای مرکزی جهان در شرایط تداوم بیثباتی ژئوپلیتیکی آماده هماهنگسازی سیاستهای خود هستند یا خیر؟
ویژگی خاص مجمع امسال این است که تنها چند هفته پس از تصمیمات ماه ژوئن بزرگترین بانکهای مرکزی جهان برگزار میشود.
- بخش قابلتوجهی از انتظارات مثبت نسبت به یورو هماکنون در قیمتها منعکس شده است. اگر کریستین لاگارد بار دیگر بر موضع سختگیرانه خود در مبارزه با تورم تأکید کند یا احتمال تداوم دوره نرخهای بهره بالا را مطرح سازد، بازده اوراق قرضه اروپا میتواند دوباره افزایش یابد و از ارز واحد اروپا حمایت بیشتری کند. در چنین شرایطی، بهویژه اگر سخنان رئیس فدرال رزرو کمتر لحن انقباضی داشته باشد، روند تقویت یورو میتواند ادامه پیدا کند.
- سناریوی مقابل این است که مقامهای ECB بر کند شدن اقتصاد منطقه یورو، افزایش ریسکهای خارجی یا ضرورت احتیاط در تصمیمات بعدی درباره نرخ بهره تأکید کنند. در این صورت بازار بهسرعت احتمال ادامه سیاست انقباضی را بازنگری خواهد کرد. در چنین شرایطی، موقعیتهای خرید یورو بیشترین آسیبپذیری را خواهند داشت، زیرا بخش بزرگی از سرمایههای سفتهبازانه هماکنون بر ادامه تقویت یورو متمرکز شدهاند.
- اگر رئیس فدرال رزرو، کوین وارش، پایبندی خود را به "low-information approach" تأیید کند، نوسانات بازار ارز میتواند بهطور قابلتوجهی افزایش یابد، زیرا سرمایهگذاران ناچار خواهند شد بیش از پیش صرفاً به دادههای اقتصاد کلان تکیه کنند. هرگونه اظهار نظر غیرمنتظره از سوی فدرال رزرو میتواند اختلاف بازده میان اوراق قرضه آمریکا و اروپا را تغییر دهد؛ عاملی که بهطور سنتی مهمترین محرک حرکت جفتارز EUR/USD محسوب میشود.
بازار سهام اروپا نیز نسبت به نتایج این مجمع حساس خواهد بود. برای بخش بانکی، لحن انقباضیتر ECB میتواند به دلیل حفظ حاشیه سود بالای بهره، عاملی مثبت باشد. در مقابل، شرکتهای فناوری، توسعهدهندگان املاک و شرکتهای بزرگ ممکن است به دلیل افزایش هزینه سرمایه با فشار بیشتری مواجه شوند. همچنین انتظار میرود بازار اوراق قرضه دولتی آلمان، فرانسه و ایتالیا نیز با نوسانات بیشتری همراه باشد، زیرا حتی تغییرات جزئی در انتظارات مربوط به نرخ بهره میتواند باعث جابهجایی محسوس بازده اوراق شود.
و در نتیجه چه خواهد شد؟
تجربه مجامع مشابه در سالهای گذشته نشان میدهد که بازار بیشترین واکنش را نه به سخنرانیهای از پیش آمادهشده، بلکه به پاسخهای رؤسای بانکهای مرکزی در جریان گفتوگوی آزاد نشان میدهد. دقیقاً همین اظهارنظرهای بداهه است که به سرمایهگذاران اجازه میدهد دیدگاه واقعی سیاستگذاران پولی را ارزیابی کرده و انتظارات خود را نسبت به مسیر آینده سیاست پولی اصلاح کنند.
ما باید نهتنها اظهارات لاگارد، بلکه اختلاف دیدگاه میان ECB و فدرال رزرو را نیز با دقت دنبال کنیم. اگر بانک مرکزی اروپا موضعی انقباضیتر از همتای آمریکایی خود حفظ کند، یورو میتواند محرک جدیدی برای رشد به دست آورد. اما اگر بار دیگر فدرال رزرو موضع سختگیرانهتری اتخاذ کند، احتمال شناسایی سود در یورو افزایش خواهد یافت و فشار فروش میتواند به بخش عمدهای از داراییهای مالی اروپا نیز سرایت کند.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


