


















نفت خطرناک: قیمتهای بالا به نفع چه کسانی نیست
همه در زمان جنگ سود نمیکنند
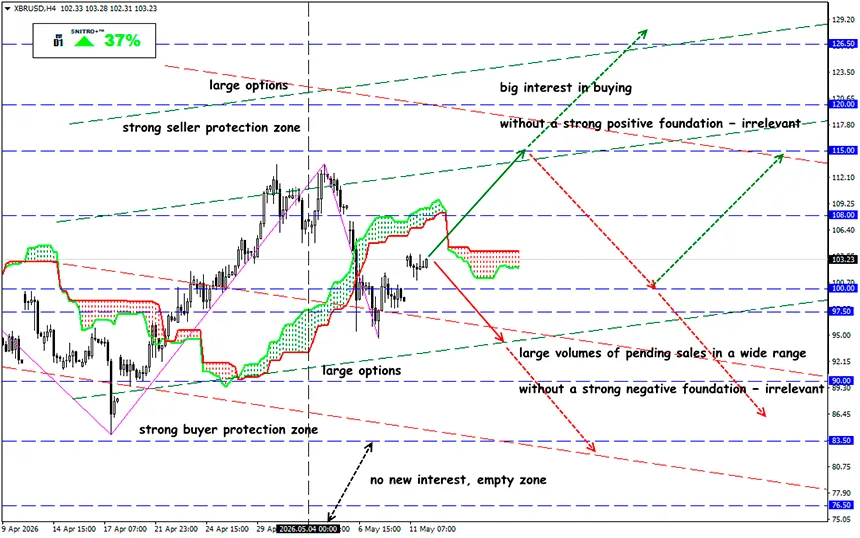
XBR/USD
منطقه کلیدی:100.00 - 103.50
خرید: 105.00 (در شکست مطمئن 104.50); هدف 107.50-108.50; حد ضرر104.30
فروش: 97.50 (بر اساس یک پایه منفی قوی); هدف 93.50; حد ضرر98.20
هنوز در ماه ژانویه، اکثر تحلیلگران فرض میکردند که قیمت Brent در سال 2026 از $60 به ازای هر بشکه فراتر نخواهد رفت. در حال حاضر، قیمت با اطمینان بالاتر از $100 معامله میشود و بسیاری بر این باورند که «سومین» جنگ در خلیج فارس باید سود قابلتوجهی برای تمام شرکتهای بزرگ نفتی به همراه داشته باشد.
متأسفانه چنین نیست. برای مثال، Exxon و Chevron زیان قابلتوجهی متحمل شدند، در حالی که رقبای اروپایی آنها توانستند سود کسب کنند.
یادآوری:
بازار سهماهه نخست را با قیمت $118 برای Brent به پایان رساند، در حالی که فرآوردههای نفتی حتی بیشتر گران شدند. بخش قابلتوجهی از نفت خاورمیانه در منطقه تنگه هرمز مسدود شد، بنابراین صادرات از آمریکا، آفریقا و برزیل واقعاً افزایش یافت. شرکتهای نفتی غربی باید هم حجم بیشتری بفروشند و هم حاشیه سود بالاتری به ازای هر بشکه دریافت کنند.
با این حال، همه نتوانستند از این وضعیت بهره ببرند.
- طی سه ماه درگیری نظامی، سهام غول بریتانیایی Shell تنها 4% رشد کرد، در حالی که سهام رقبای اروپایی آن — TotalEnergies، BP و Eni — بین 14% تا 17% افزایش یافت.
- شرکتهای آمریکایی Chevron و Exxon بهترتیب سود خالص $2.2 میلیارد و $4.2 میلیارد گزارش کردند که نسبت به سال قبل 37% و 46% کاهش داشت. سهام آنها نیز بهترتیب 1% و 2% افت کرد.
- تأثیر جنگ بر غولهای نفتی غربی به سه عامل بستگی دارد: موقعیتهای هجینگ، سود معاملات تجاری و محل استقرار داراییهای تولیدی.
اما در نتایج شرکتهای اروپایی باید اثر «توهم حسابداری زیان» را نیز در نظر گرفت.
قراردادهای فروش نفت و گاز از پیش — هفتهها یا ماهها پیش از تحویل — منعقد میشوند. برای محافظت در برابر نوسانات قیمت، شرکتها قراردادهایی خریداری میکنند که در صورت کاهش قیمت نفت پرداخت انجام میدهند. اما اگر قیمتها افزایش یابد، ارزش هجها کاهش پیدا میکند و این موضوع به زیانهای «کاغذی» منجر میشود.
در این سهماهه، این زیانها برای Chevron به $2.9 میلیارد و برای Exxon به $3.9 میلیارد رسید. این زیانها پس از تکمیل فروشها با درآمد بالاتر جبران خواهند شد.
علاوه بر این، نوعی سود ویژه وجود دارد که شرکتهای آمریکایی هنوز بهخوبی قادر به کسب آن نیستند. شرکتهای اروپایی تنها به تولید مواد خام خود متکی نیستند — آنها واحدهای عظیم معاملاتی ایجاد کردهاند. این معاملهگران اختصاصی (prop traders) فقط محمولهها را هج نمیکنند؛ بلکه نفت خام، فرآوردههای نفتی و گاز را خریدوفروش میکنند و از عدم تعادل قیمتی — آربیتراژ جغرافیایی و زمانی — سود میبرند.
برای مثال، BP روزانه حدود 12 میلیون بشکه معامله میکند که تقریباً 11 برابر حجم تولید خود این شرکت است.
شرکتهای آمریکایی در تلاشاند تا به رقبا برسند. Chevron بهطور فعال زیرساخت معاملاتی خود را توسعه میدهد و بیشازپیش نفت را از طریق واحدهای داخلی خود به فروش میرساند، نه از طریق واسطهها. این شرکت انتظار دارد از سهماهه آینده بیش از 40% از تولید خود را بهطور مستقل به فروش برساند — دو برابر بیشتر از سال گذشته. این امر امکان پشتیبانی مؤثرتر از ظرفیت پالایشگاهها در آسیا را فراهم میکند، جایی که کمبود سوخت همچنان پابرجاست.
و در نهایت چه نتیجهای حاصل شد؟
پارادوکس بحران کنونی کالاهای اساسی این است که شرکتهای اروپایی فعلاً سازگارتر با شوکهای انرژی به نظر میرسند، در حالی که غولهای نفتی آمریکایی با پیامدهای ساختار تجاری خود و وابستگی زیاد به تصمیمات سیاسی داخلی روبهرو هستند.
هرچه جنگ در خلیج فارس طولانیتر ادامه یابد، تفاوت درآمد میان غولهای نفتی بیشتر خواهد شد. بهویژه اگر Trump صادرات سوخت را ممنوع کند — اقدامی که در صورت رسیدن قیمت بنزین در آمریکا به $5 برای هر گالن کاملاً محتمل است. چنین اقدامی تخفیف WTI نسبت به Brent را افزایش خواهد داد و به وضعیت مالی تولیدکنندگان داخلی ضربه میزند و سودآوری را هم در استخراج و هم در پالایش محدود میکند.
در چنین شرایطی، بخش نفت آمریکا با دقت بیشتری اقدامات کاخ سفید را دنبال میکند: تصمیمات بعدی واشنگتن ممکن است برای این صنعت بهاندازه خود قیمت نفت اهمیت داشته باشد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


