


















مداخله ارزی بهعنوان ابزاری برای اعمال فشار
چرا ایالات متحده از ین ژاپن حمایت میکند
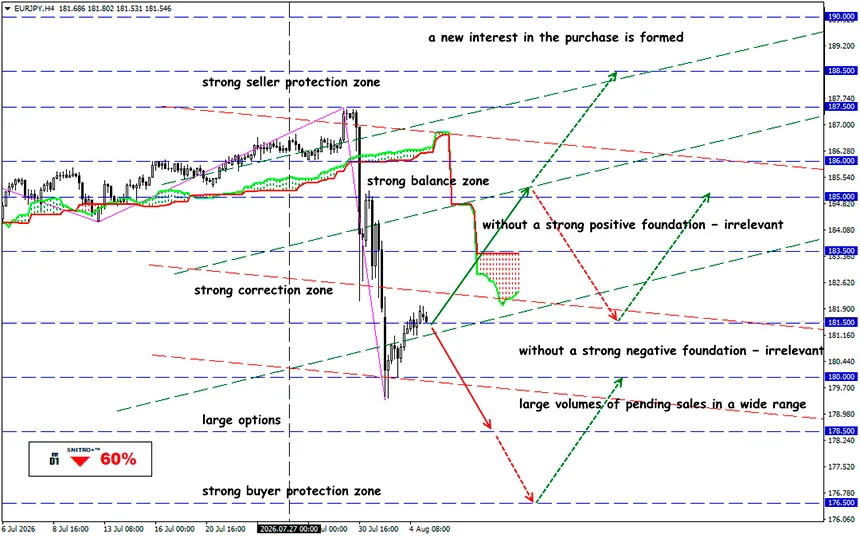
EUR/JPY
منطقه کلیدی: 180.50 - 182.00
خرید: 182.50 (در صورت وجود عوامل بنیادی قوی و مثبت)؛ هدف 183.50-185.00؛ StopLoss 181.90
فروش: 180.00 (در صورت پولبک پس از آزمایش مجدد سطح 181.50)؛ هدف 178.50-176.50؛ StopLoss 180.60
برای نخستین بار از سال 2011، ژاپن و ایالات متحده یک مداخله ارزی هماهنگ را با هدف حمایت از ین انجام دادهاند. تنها طی چهار روز، ارزش ین ژاپن بیش از 4.5% افزایش یافت. ضعف ین به دلیل تأثیر آن بر قیمت واردات و افزایش هزینههای زندگی خانوارها، به نگرانی فزایندهای برای سیاستگذاران ژاپنی و آمریکایی تبدیل شده است.
بیایید مروری داشته باشیم.
ذخایر ارزی ژاپن عمدتاً در اوراق خزانهداری ایالات متحده سرمایهگذاری شدهاند. برای انجام مداخله ارزی، ژاپن باید داراییهای آمریکایی خود را بفروشد و از درآمد دلاری حاصل برای خرید ین استفاده کند. دلارهایی که برای خرید ین به کار میروند، معمولاً از ذخایر ارزی ژاپن و بهصورت وجه نقد یا اوراق خزانهداری آمریکا تأمین میشوند.
- ین به دلیل افزایش هزینه واردات انرژی ناشی از درگیری در خاورمیانه و تعرفههای رئیسجمهور ترامپ تضعیف شده است. با این حال، عامل اصلی اختلاف نرخ بهره میان ژاپن (1%) و ایالات متحده (3.5–3.75%) است. سرمایهگذاران با نرخهای پایین در ژاپن وام میگیرند و در بازارهایی با بازده بالاتر سرمایهگذاری میکنند. در نتیجه، سرمایه همچنان از ژاپن خارج میشود، فشار نزولی مداومی بر ین وارد میکند و همزمان موجب افزایش تورم داخلی میشود.
- این وضعیت با نگرانیها درباره چشمانداز مالی ژاپن پیچیدهتر شده است. بدهی عمومی این کشور از 200% تولید ناخالص داخلی فراتر رفته است. این بدهی بهجای بازپرداخت، بهطور مداوم از طریق انتشار اوراق قرضه دولتی تأمین مالی مجدد میشود و هزینههای بهره نیز به مرور زمان انباشته میشوند. کسریهای مداوم بودجه باعث شدهاند نگرانیهایی درباره این موضوع به وجود آید که دولت ژاپن بیش از توان مالی خود هزینه میکند.
- رئیسجمهور ترامپ بارها از ضعف ین انتقاد کرده و مدعی شده است که این موضوع به تولیدکنندگان ژاپنی مزیت رقابتی ناعادلانهای میدهد. او در ماه مارس سال گذشته موضع تهاجمیتری اتخاذ کرد و پیشنهاد اعمال تعرفه بر واردات ژاپن را مطرح ساخت.
در چنین شرایطی، مداخله ارزی بهطور همزمان دو مشکل را هدف قرار میدهد. بانک مرکزی ژاپن دلار آمریکا را میفروشد و ین خریداری میکند که این امر باعث تقویت ارزش ین میشود. در عین حال، ین دریافتشده در ترازنامه بانک مرکزی ژاپن باقی میماند و وارد چرخه اقتصاد نمیشود. این موضوع عرضه پول را کاهش داده و به کاهش فشارهای تورمی کمک میکند.
این راهبرد تنها تا زمانی مؤثر باقی میماند که ذخایر ارزی در دسترس باشند. ژاپن همچنان حدود $1.1 تریلیون ذخیره ارزی در اختیار دارد، اما این ذخایر با سرعت در حال کاهش هستند. در پایان آوریل، مقامات ژاپنی نزدیک به $74 میلیارد برای حمایت از ارز هزینه کردند، اما اثر آن تنها یک فصل دوام داشت. تا 23 ژوئیه، ین حتی بیش از قبل تضعیف شد و به پایینترین سطح خود در برابر دلار آمریکا از سال 1986 رسید.
بر اساس برآوردهای اولیه، مقامات ژاپنی در پایان هفته گذشته $84 میلیارد دیگر نیز هزینه کردند. با چنین سرعتی، ممکن است ذخایر ارزی تنها ظرف چند سال بهطور قابلتوجهی کاهش یابند.
اگر ژاپن ــ بزرگترین دارنده بدهی دولتی آمریکا در جهان ــ فروش گسترده اوراق خزانهداری آمریکا را آغاز کند، واشنگتن ممکن است ناچار به اتخاذ اقداماتی بسیار نامحبوب، از جمله کاهش هزینههای دولتی و افزایش مالیاتها شود. مسئولیت این «تحریمها» در نهایت بر عهده وزارت خزانهداری آمریکا خواهد بود، زیرا اسکات بسنت، وزیر خزانهداری، از مداخله ژاپن حمایت کرده است.
با این حال، تواناییهای وزارت خزانهداری آمریکا بسیار محدودتر از فدرال رزرو است. وزارت خزانهداری ذخایر ارزی بزرگی در اختیار ندارد و نمیتواند بهسادگی یک صندوق اختصاصی برای مداخله ایجاد کند. در عمل، حمایت ایالات متحده از ژاپن عملاً از محل مالیاتهای پرداختی شهروندان آمریکایی تأمین شده است.
پس این موضوع چه معنایی دارد؟
مداخله ارزی هماهنگ، دلایل بنیادی ضعف ین را از بین نبرده است؛ بلکه تنها پیامدهای آن را به تعویق انداخته است. برای معاملهگران، این موضوع به معنای تداوم نوسانات بالا در بازارهای مالی آسیاست. تمرکز اصلی همچنان بر سیاستهای فدرال رزرو و بانک مرکزی ژاپن، بازده اوراق خزانهداری آمریکا و احتمال انجام مداخلات ارزی بیشتر خواهد بود.
احتمالاً ژاپن ضمن تلاش برای حمایت از ین و در انتظار آغاز کاهش نرخ بهره توسط ایالات متحده، به استفاده از ذخایر ارزی خود ادامه خواهد داد. در همین حال، اوراق خزانهداری آمریکا احتمالاً همچنان تحت فشار مداوم باقی خواهند ماند.
متأسفانه، سیاستهای کنونی رئیسجمهور ترامپ به افزایش فشارهای تورمی کمک میکنند. در داخل فدرال رزرو، بحثها بیشازپیش به سمت احتمال یک افزایش دیگر نرخ بهره، بهجای کاهش آن، متمایل شدهاند. در نتیجه، بانک مرکزی ژاپن نیز ممکن است چارهای جز افزایش نرخ بهره، احتمالاً از ماه سپتامبر، نداشته باشد. بنابراین، فشار بر بازارهای مالی آسیا احتمالاً تشدید خواهد شد. ژاپن شاید بتواند چند سال دیگر بر ذخایر خود تکیه کند، اما اگر این زمان برای حل چالشهای ساختاری آن کافی نباشد، جهان ممکن است با یک بحران مالی جهانی دیگر روبهرو شود.
بنابراین، با هوشمندی عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سودهای فراوان نصیبتان!


