


















نتایج ۲۰۲۵: کریپتو به «طلای جدید» تبدیل نشد

داراییهای دیجیتال رقابت رهبری را واگذار کردند
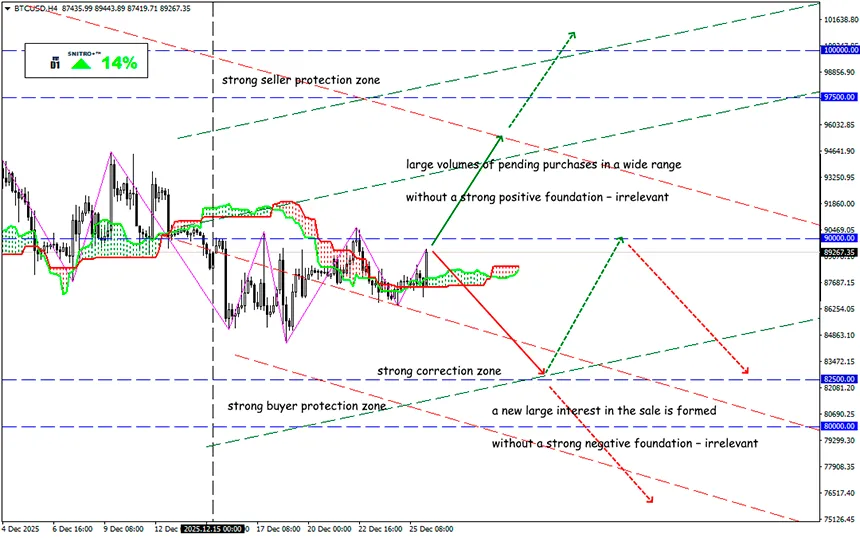
BTC/USD
منطقه کلیدی:88,000 - 90,000
خرید: 91,500(در یک شکست مطمئن از سطح 90000); هدف 95,500-97,500; حد ضرر90,500
فروش: 87,500 (بر اساس یک پایه منفی قوی) ; هدف 85,500-83,500; حد ضرر88,500
سال رو به پایان ساختار سنتی سوددهی را کاملاً تغییر داد. فلزات گرانبها بازدهی خیرهکنندهای داشتند، شاخصهای سهام آمریکا با رشد دو رقمی تثبیت شدند، اما ارزهای دیجیتال بهطور پیوسته تضعیف شدند و در پایان سال وارد فاز تثبیت شدند.
این وضعیت مشکل اصلی صنعت را تأیید میکند: ارزهای دیجیتال جایگاه خود را بهعنوان دارایی امن یا حتی جایگزین از دست داده و دوباره به طبقه داراییهای پرریسک بازگشتهاند.
یادآوری کنیم:
در ابتدای ۲۰۲۵ بازار کریپتو بینقص به نظر میرسید. راهاندازی و گسترش ETFهای نقدی بیتکوین در آمریکا ورود قدرتمند سرمایه را تضمین کرد، قیمتها به سقفهای تاریخی رسیدند و طرفداران کریپتو از «چرخه صعودی جدید» سخن میگفتند. اما اثر ETF بهسرعت فروکش کرد، نقدشوندگی ناپایدار شد، ریسکهای نظارتی افزایش یافت و سیاستهای تعرفهای ترامپ تمایل به ریسک را کاهش داد.
کریپتو وارد فاز اصلاح و تثبیت شد، زیرا سرمایه بزرگ به سمت داراییهایی با پروفایل بازدهی قابل پیشبینیتر حرکت کرد.
در مقابل، طلا و نقره بستر جدیدی برای رشد پیدا کردند.
نقره حدود ۱۳۰٪ و طلا حدود ۶۵٪ در طول سال رشد کردند. انتظارات سیاست پولی انبساطیتر و ریسکهای ژئوپلیتیک، سرمایهگذاران را به سمت داراییهای حفظ ارزش سوق داد.
طلا، نقره و پلاتین بهراحتی از طریق ابزارهای بورسی از جمله ETF قابل خرید هستند و همزمان در بخش دیجیتال، راهکارهای RWA مبتنی بر داراییهای واقعی توسعه یافتند که موانع ورود سرمایهگذاران متوسط و خرد را کاهش داد. نقره همچنین از تقاضای صنعتی (انرژی خورشیدی، خودروهای برقی) در شرایط عرضه محدود سود برد. حتی مس نیز با حدود ۳۵٪ رشد از روند جهانی حمایت کرد.
شاخصهای سهام آمریکا نیز نسبت به کریپتو عملکرد بهتری داشتند.
در سال ۲۰۲۵، نزدک ۲۰٪، S&P 500 حدود ۱۶٪ و راسل ۲۰۰۰ حدود ۱۳٪ رشد کردند. کاهش تورم و انتظار کاهش نرخ بهره بازار را حمایت کرد و بخش فناوری بهواسطه چرخه سرمایهگذاری در هوش مصنوعی تقاضای اضافی دریافت کرد.
تا پایان دسامبر، بیتکوین در محدوده ۹۰ هزار دلار معامله شد و حدود ۶٪ پایینتر از ابتدای سال باقی ماند. حتی با وجود ETF، در صورت ضعف تقاضای کلی برای داراییهای پرریسک، رشد تضمینشده نیست.
اتریوم نیز نتوانست مزیتهای فناورانه خود را به رشد قیمت تبدیل کند و نزدیک به ۱۲٪ افت داشت.
بازار آلتکوینها ضعیفترین بخش کریپتو بود: زیان میانگین ۳۵ تا ۴۲٪ و کاهش تقریباً نصفی ارزش بازار. آلتکوینها بیشازحد به نقدینگی مازاد و خوشبینی بازار وابستهاند؛ عناصری که اکنون وجود ندارند.
با این حال، شکست کریپتو در ۲۰۲۵ به دلیل از بین رفتن علاقه به فناوری نبود، بلکه بهخاطر تغییر معیارهای انتخاب بازار بود. سرمایه بزرگ از ریسک خسته شد و به انباشت روی آورد. محیط نظارتی و ریسکهای فناورانه این انتخاب را تقویت کردند.
در صورت ثبات شرایط کلان و سیاسی و بازگشت اشتهای ریسک، شانس بازیابی وجود دارد؛ اما رقابت بازار بسیار سختتر خواهد بود.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


