


















کاراکاس در گرداب بدهی

ونزوئلا چگونه بدهیهای خود را بازپرداخت خواهد کرد
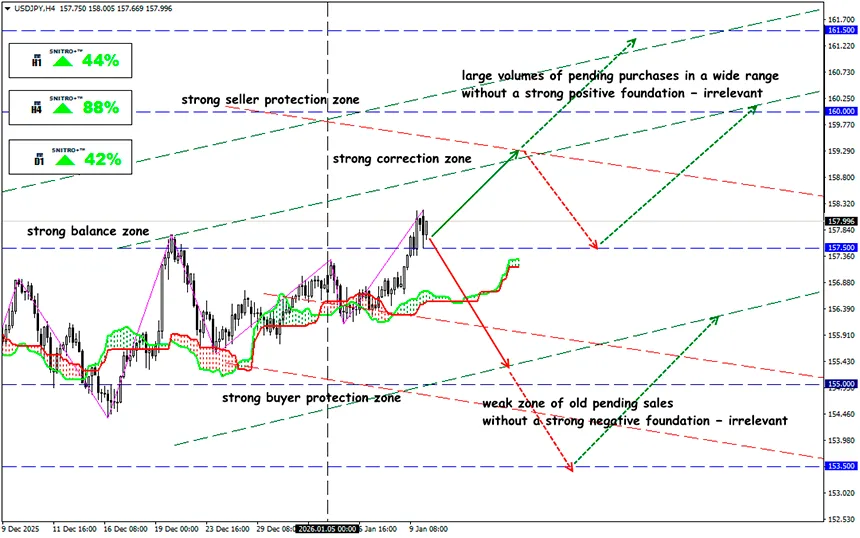
USD/JPY
منطقه کلیدی: 157.00 - 158.50
خرید: 158.80 (در شکست مطمئن از سطح 158.50) ; هدف 160.50-161.00; حد ضرر158.20
فروش: 157.00 (در بازگشت پس از تست مجدد سطح 158.00) ; هدف 155.50-155.00; حد ضرر157.70
پس از کنار رفتن نیکولاس مادورو از قدرت، ونزوئلا فرصتی برای پایان دادن به یک دهه نکول مالی به دست آورد. پیشتر، تحریمهای آمریکا حتی انتشار ابتداییترین اوراق بدهی را برای این کشور غیرممکن کرده بود. اکنون ونزوئلا با یکی از پیچیدهترین فرآیندهای بازسازی بدهی دولتی از زمان نکول یونان در سال 2012 روبهروست؛ رویدادی که منطقه یورو را به لرزه درآورد.
با این حال، بستانکاران تاکنون بدون نتیجه با آمریکا وارد گفتوگو شدهاند، زیرا ترامپ مانع هرگونه مذاکره میشود، انتقال کامل حق استفاده از نفت ونزوئلا به ایالات متحده را اعلام کرده و تنها حاضر است بدهیهای مربوط به شرکتهای آمریکایی را بررسی کند.
اوضاع با چشمانداز مبهم دوره گذار تحت رهبری رئیسجمهور موقت، دِلسـی رودریگز، پیچیدهتر شده است.
حجم بدهی: چه کسی، چه مقدار؟
- رژیم مادورو مدتهاست هیچ آمار قابل اتکایی منتشر نمیکند. برآوردهای بدهی خارجی فعلی از 150 میلیارد دلار و بالاتر آغاز میشود؛ رقمی که دستکم دو برابر اندازه اقتصاد ویرانشده کشور است.
- پیش از نکول سال 2017، پکن دهها میلیارد دلار وام به کاراکاس اعطا کرد که عمدتاً از طریق بانک توسعه چین (CDB) بود و قرار بود از محل صادرات نفت بازپرداخت شود. آخرین tranche این بانک در سال 2018 پرداخت شد. بدهیهای تسویهنشده حدود 15 میلیارد دلار برآورد میشود، اما به دلیل نبود شفافیت، رقم واقعی احتمالاً چند برابر بیشتر است.
- بدهی دارندگان اوراق منتشرشده توسط دولت و شرکت نفت دولتی PDVSA با ارزش اسمی حدود 60 میلیارد دلار، با احتساب بهرههای پرداختنشده، بیش از 100 میلیارد دلار تخمین زده میشود.
- مطالبات ناشی از آرای داوری بینالمللی مربوط به شرکتهایی که داراییهایشان توسط دولت ونزوئلا مصادره شده است (ConocoPhillips، ExxonMobil و شرکتهای استخراج طلا) حدود 20 میلیارد دلار برآورد میشود.
در حال حاضر، بستانکاران بهطور فعال در حال سازماندهی و جستوجوی واسطهها هستند. یکی از این گروهها، «کمیته بستانکاران ونزوئلا»، بخش قابل توجهی از اوراق در اختیار سرمایهگذاران بزرگ از جمله Fidelity، GMO، Morgan Stanley Investment Management و VR Capital را نمایندگی میکند. این کمیته در سال 2023 موفق شد مهلت طرح دعاوی مربوط به اوراق معوق در دادگاههای آمریکا را تا سال 2028 تمدید کند، اما با بازگشت ترامپ، تمامی توافقها لغو شده و توافق جدیدی نیز در چشمانداز دیده نمیشود.
بستانکاران چه مقدار بازمیگیرند؟
برای کاهش بدهی دولتی ونزوئلا دستکم تا سطح 80٪ تولید ناخالص داخلی، دارندگان اوراق باید زیانهایی حداقل معادل 50٪ اصل بدهی را بپذیرند. با این حال، این سناریو در مقایسه با نمونههایی مانند آرژانتین خوشبینانهتر است؛ جایی که بستانکاران بازگشت 30٪ بدهی را موفقیت تلقی میکردند.
فارغ از اینکه بستانکاران انتظار دریافت چه نسبتی دارند (25، 50 یا بیش از آن سنت به ازای هر 1 دلار)، پرداخت نهایی به وضعیت اقتصاد ونزوئلا بستگی خواهد داشت. برای نجات صنعت نفت ملی، قیمتهای جهانی حدود 80 دلار به ازای هر بشکه لازم است تا نقطه سربهسر حاصل شود. سطح فعلی قیمتها برای ونزوئلا فاجعهبار است، صرفنظر از اینکه چه کسی نفت را بفروشد.
ایالات متحده قصد دارد تمامی بستانکاران را «تسویه» کند (از نظر حقوقی!) تا اقتصادی «پاک» برای ونزوئلا ایجاد شود. بهعنوان نمونه، به تجربه بازسازی بدهی عراق به مبلغ 130 میلیارد دلار اشاره میشود که در آن زیان بستانکاران بیش از 80٪ بود.
بستانکاران انتظار دارند بازسازی اوراق و وامهای دوجانبه بهگونهای انجام شود که پرداختها به احیای تولید نفت گره بخورد. شرکتهای بزرگ نفتی آمادگی دارند دعاوی داوری را به سهم مشارکت در بهرهبرداری از میادین تبدیل کنند. اما مذاکره درباره این موضوع مستلزم گفتوگوی مستقیم با ترامپ خواهد بود.
با توجه به اینکه بهرههای معوق اکنون 60–70٪ یا بیشتر از ارزش اسمی اوراق ونزوئلا را تشکیل میدهد، برخی سرمایهگذاران آمریکایی معتقدند این وضعیت میتواند به بازگشت 60 سنت یا بیشتر منجر شود. اما این سناریو بیش از حد خوشبینانه است و پشتوانه بنیادی ندارد.
در حال حاضر تنها یک نکته روشن است: نه نفت و نه حتی استخراج بالقوه طلا قادر به نجات ونزوئلا نخواهد بود.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


