


















بحران اوراق قرضه بهعنوان تهدیدی جهانی

چه چیزی در اقتصاد ژاپن شکست
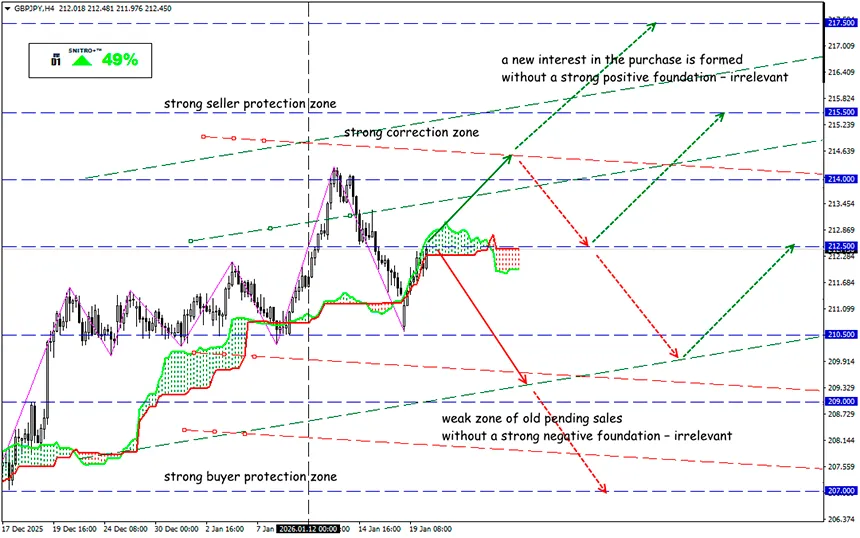
GBP/JPY
منطقه کلیدی:211.00 - 212.50
خرید: 213.00 (در بازگشت پس از آزمایش مجدد سطح 212.00); هدف 214.50-215.50; حد ضرر212.30
فروش: 210.50 (بر اساس یک پایه منفی قوی); هدف 209.00-208.50; حد ضرر211.20
اوراق JGB با سررسید بسیار بلند دوباره به یک «محرک جهانی» تبدیل شدهاند: سقوط اوراق ژاپن میتواند فروش اوراق خزانه آمریکا تا سقف $130 میلیارد را بهدنبال داشته باشد. افزایش نوسان در بازار اوراق دولتی ژاپن میتواند به سایر بازارها، از جمله U.S. Treasuries، سرایت کند.
صندوقهایی با سطح ریسک مشابه که سرمایه را بهطور متوازن میان سهام، اوراق و کالاها توزیع میکنند، ممکن است مجبور به فروش تا 30% از داراییهای خود شوند.
این مشکل سال گذشته بهدلیل نگرانیهای بودجهای تشدید شد و ژاپن را به منبع کلیدی نوسان جهانی تبدیل کرد. عوامل بحران متعددند:
- اوراق 40 ساله JGB برای نخستین بار از زمان راهاندازی (2007) به بالای 4% صعود کردند و در نزدیکی سقف حدود 4.2% معامله شدند؛ حرکتی بسیار تند برای بازار داخلی؛
- انتظارات گسترش مالی در بستر انتخابات زودهنگام 8 فوریه و اظهارات مربوط به مشوقها، از جمله وعده نخستوزیر ژاپن سانائه تاکایچی برای کاهش مالیات مواد غذایی؛
- نقدشوندگی ساختاری پایین اوراق که در شرایط ریسک بالا باعث «ریزش» قیمت حتی بدون حجمهای فروش واقعی بزرگ میشود.
شاخص نقدشوندگی اوراق دولتی ژاپن به پایینترین سطوح تاریخی سقوط کرده که نشاندهنده کمبود خریدار است.
ژاپن دیگر «پناهگاه امن» نیست — این وضعیت مدلهای ریسک جهانی را میشکند.
یادآوری:
- ژاپن بزرگترین دارنده خارجی U.S. Treasuries است — بیش از $1,202.6 میلیارد UST تا نوامبر 2025.
- بازقیمتگذاری همزمان پرتفویهای جهانی با مشارکت JGB بر شرکا اثر منفی میگذارد: به ازای هر 10 واحد پایه افزایش در بازده ژاپن، سرمایهگذاران میتوانند انتظار حدود 2–3 واحد پایه افزایش در بازده UST (آمریکا)، Bund (منطقه یورو) و Gilt (بریتانیا) را داشته باشند.
- بازار اوراق کره جنوبی نیز در برابر افزایش نوسان JGB آسیبپذیر است. از اوایل ژوئیه 2024، خریداران خارجی KTB بیش از 10% زیان دیدهاند که ریسک فروشهای StopLoss را افزایش میدهد.
BOJ نرخ بهره را به 0.75% افزایش داده است (بالاترین سطح در دههها) — شکافی روانی قوی با عصر «ژاپن صفر». در حال حاضر، نهاد پولی میکوشد همزمان سیاست را عادیسازی کند و از بروز اختلال «غیرقابلکنترل» در بازار JGB جلوگیری نماید.
مهم است که BOJ برنامه رسمی برای کاهش خرید JGB در سال جاری دارد:
- سهماهه اول — کاهش حدود ¥400 میلیارد (ریتم معمول)،
- سهماهه دوم — کاهش حدود ¥200 میلیارد.
- امروز پس از اظهارات وزیر دارایی ساتسوکی کاتایاما مبنی بر دعوت به آرامش، قیمتها اندکی بهبود یافت. قابلتوجه است که وزیر خزانهداری آمریکا، اسکات بسنت، بهطور علنی پویایی UST را به اوراق ژاپن مرتبط دانست؛ یعنی بازار همچنان ژاپن را تهدیدی برای ثبات مالی میبیند.
و نتیجه؟
GBP/JPY میتواند نسبت به اخبار آسیایی حساستر از معمول شود. این جفتارز دارایی کلاسیک برای استراتژیهای carry trade است که در آنها حرکات کوتاهمدت قوی برخلاف روند صعودی ممکن است رخ دهد؛ بنابراین StopLoss باید پیش از ورود تعیین شود.
در حال حاضر رژیم بسیار متضاد است: بخشی از اخبار بهدلیل انتظارات مالی و سیاست به ین فشار میآورد (یعنی JPY میتواند تضعیف شود)، و همزمان افزایش نوسان/بازدهی میتواند risk off را فعال کرده و JPY را تقویت کند. عامل بریتانیا بر این جفتارز تأثیر حداقلی دارد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


