


















اژدهای آمریکایی دندان نشان داد

ژئوپلیتیک بهعنوان عامل فشار بر بازار
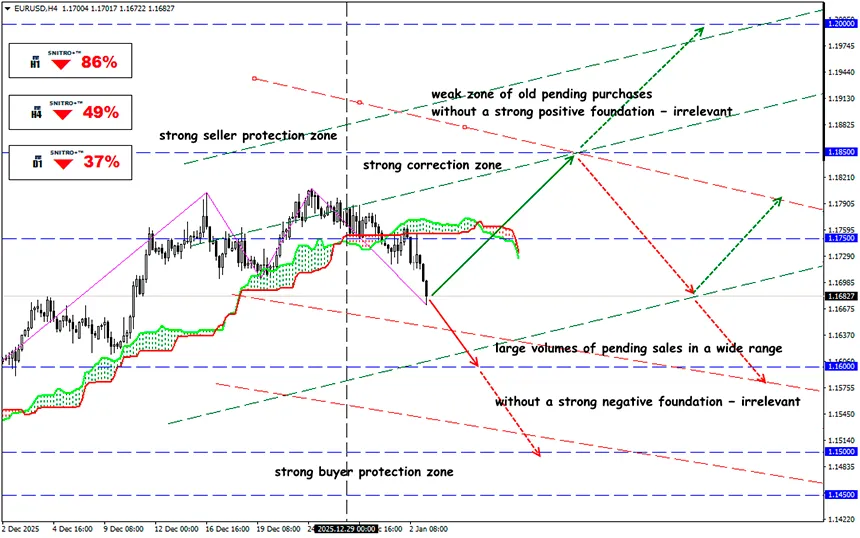
EUR/USD
منطقه کلیدی: 1.1650 - 1.1750
خرید: 1.1750(بر اساس یک پایه مثبت قوی) ; هدف 1.1900; حد ضرر1.1680
فروش: 1.1620 (در بازگشت پس از آزمایش مجدد سطح 1.1700) ; هدف 1.1500; حد ضرر1.1680
تقریباً تردیدی وجود نداشت که دوران ترامپ با شوکهای شدید در سیاست جهانی همراه خواهد بود، بنابراین نوسانات غیرمعمول بازارها کسی را شگفتزده نمیکند. اما روشهای سنتی مقابله با چنین تهاجمی ناکارآمد از آب درآمدهاند.
یادآوری میکنیم:
از اهداف مالی اعلامشده، ترامپ تاکنون به نتایج زیر دست یافته است:
- دلار ضعیف، رشد بازار سهام و قیمتهای پایین نفت؛
- فرآیند شکلگیری روابط تجاری جدید فعالتر شده، اما بهویژه در رابطه با چین مشکلاتی وجود دارد؛
- ایده دلار دیجیتال کنار گذاشته شده است: فدرال رزرو بهصورت قانونی از انتشار CBDC منع شده و همکاری با BIS متوقف گردیده است؛
- اصلاحات مالیاتی — یا دقیقتر، تمدید کاهش مالیاتهای دوره اول — توسط کنگره تصویب شده است؛
- استیبلکوینهای خصوصیِ پشتوانهشده با اوراق خزانهداری آمریکا مجاز شدهاند.
از جمله اهدافی که هنوز محقق نشدهاند، ترامپ خواهان کاهش نرخ بهره فدرال رزرو، بازدهی ۱٪ برای اوراق خزانه ۱۰ساله و کاهش نرخهای وام مسکن بود. علاوه بر این، او اعلام کرد که خواهان تصاحب گرینلند، تبدیل کانادا به ایالت پنجاهویکم و کنترل کامل بر خلیج مکزیک (اکنون — آمریکایی) است. با این حال، رویدادهای هفته گذشته نشان داد که اهداف آمریکا بسیار گستردهتر هستند.
استدلالهای ارائهشده برای عملیات نظامی در ونزوئلا نمونهای از نحوه ادامه اجرای برنامههای تیم ترامپ را نشان داد و بازارها ناچار خواهند بود از خود دفاع کنند.
ترامپ بازگشت ایالات متحده به دکترین مونرو، یعنی احیای سلطه آمریکا در نیمکره غربی را تأیید کرد. چنین سیاستی مستلزم توافقی است که در آن اروپا حمایت سیاسی و نظامی آمریکا را از دست میدهد و چین (حداقل) تایوان را بازپس میگیرد.
هنوز مشخص نیست که اقدام ترامپ علیه ونزوئلا با چین هماهنگ شده باشد یا اینکه تصرف تایوان بهصورت مسالمتآمیز انجام شود. در غیر این صورت، بازار سهام آمریکا سقوط خواهد کرد؛ زیرا ایالات متحده هنوز آمادگی تولید انبوه تراشههای پیشرفته هوش مصنوعی را در داخل کشور ندارد و بهشدت به کارخانههای TSMC در تایوان وابسته است.
داراییهای اروپا و تایوان، و همچنین سهام شرکتهای وابسته به تولید تایوان، در حال حاضر از پیشتازان بازار سهام هستند. لغو سفر برنامهریزیشده ترامپ به چین در ماه آوریل میتواند به معنای یک آخرالزمان ژئوپلیتیکی باشد.
چند نکته دیگر درباره وضعیت فعلی:
- از دست رفتن استقلال فدرال رزرو همچنان یکی از نگرانیهای اصلی بازار است. با این حال، کاهش نرخ بهره لزوماً باعث رشد اوراق خزانه کوتاهمدت نمیشود؛ برعکس، کاهش نرخها در شرایط تورم فزاینده میتواند خروج سرمایهگذاران از T-Bills آمریکا را بهدنبال داشته باشد.
- سیاست تعرفهای تأثیر بیثباتکننده خود بر بازار را از دست داده است. رأی دیوان عالی درباره تعرفههای ترامپ ممکن است اصلاح کوتاهمدتی ایجاد کند، اما وضعیت کلی را تغییر نخواهد داد. حتی در صورت رأی منفی، ترامپ بهجای یک فرمان اجرایی، صدها فرمان جدید صادر خواهد کرد و هیچ تعرفهای به مالیاتدهندگان بازگردانده نمیشود.
- در صورت عدم دستیابی ترامپ به راهحل سازشی درباره بیمه درمانی که دموکراتها را راضی کند، احتمال تعطیلی مجدد دولت آمریکا از اول فوریه همچنان وجود دارد. واکنش و پیامدهای بازار مشابه بحران پاییز خواهد بود.
- در میانمدت باید به ین توجه ویژه داشت: خروج گسترده از معاملات کریترید بر پایه ین، باعث خروج قابلتوجه نقدینگی — بهویژه از داراییهای آمریکا — خواهد شد. در شرایط انتظار برای کاهش نرخهای فدرال رزرو و افزایش تدریجی نرخها توسط بانک مرکزی ژاپن، شکاف واقعی بازدهی میان آمریکا و ژاپن در حال کاهش است؛ این عامل بهطور سنتی محرک تضعیف دلار در برابر ین بوده است.
- بانک مرکزی اروپا نرخها را ثابت نگه داشته و امکان تعدیلهای بعدی را حفظ کرده است، اما سیاست پولی همچنان کمتر انقباضی است و از یورو حمایت میکند. واگرایی سیاستهای پولی (فدرال رزرو به سمت کاهش، ECB به سمت ثبات یا احتمالاً انقباض) پایهای بنیادی برای تقویت EUR/USD ایجاد میکند.
ترامپ به تشدید تنشهای اقتصادی و سیاسی ادامه میدهد و پریمیوم ریسک دلار افزایش مییابد؛ موضوعی که دیدگاه نزولی نسبت به USD در برابر EUR، GBP و AUD را بهویژه در دورههای تشدید درگیریها تقویت میکند. تحلیل بنیادی دقیق باید جزء جداییناپذیر هر استراتژی معاملاتی باشد.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


