


















¿Quién está ocultando la verdadera crisis de las acciones estadounidenses?
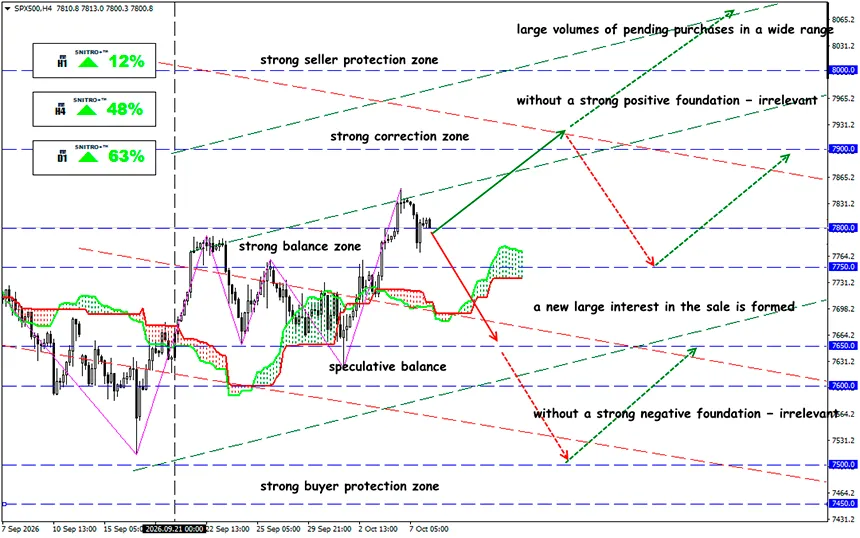
El S&P 500 en máximos históricos, pero el 50% del mercado está bajo presión
SP500
Zona clave: 7,750 - 7,850
Buy: 7,900 (en una ruptura confirmada de 7,850); objetivo 8,100; StopLoss 7,840
Sell: 7,750 (con sólidos fundamentales negativos); objetivo 7,550; StopLoss 7,810
Una ilusión de fortaleza: el mercado estadounidense muestra una divergencia peligrosa — el S&P 500 establece nuevos récords mientras cientos de empresas pierden capitalización bursátil. El aumento de los rendimientos de los bonos del Tesoro añade presión.
El S&P 500 está dejando de cumplir su función como indicador del mercado bursátil.
Un recordatorio:
Al cierre de la sesión del 7 de octubre, el S&P 500 cayó un 0.22% hasta los 7,801.77 puntos. Un día antes, el índice había establecido un máximo histórico de cierre de aproximadamente 7,819 puntos. Así, tras una pequeña corrección, se encontraba solo un 0.22% por debajo de su nivel récord de cierre.
Al mismo tiempo:
- Más del 40% de las acciones del S&P 500 cotizaban al menos un 20% por debajo de sus máximos de 52 semanas.
- 212 empresas se encontraban individualmente en territorio de mercado bajista.
- 17 empresas habían perdido más de la mitad de su valor respecto a sus máximos.
- Durante los 12 meses anteriores, el índice había ganado un 15.3% y acumulaba una subida del 12.2% desde principios de año.
El índice sigue en una tendencia alcista, pero la participación de las empresas individuales en ese avance está disminuyendo. El principal riesgo no es la caída de las acciones individuales en sí, sino la creciente dependencia del mercado de un número limitado de sus mayores componentes.
La razón de la divergencia entre el índice y la mayoría de las acciones reside en la metodología de cálculo del S&P 500. El peso de cada empresa se determina por su capitalización bursátil ajustada por el capital flotante.
Las matemáticas ilustran la magnitud del problema. Si una acción con un peso del 8.4% en el índice sube un 10%, su contribución directa a la rentabilidad del índice será de aproximadamente 0.84 puntos porcentuales, suponiendo que todos los demás componentes permanezcan sin cambios. Esto significa que las ganancias de un puñado de gigantes tecnológicos pueden compensar las caídas de decenas o incluso cientos de empresas de menor capitalización.
Los nuevos máximos del S&P 500 ya no pueden interpretarse automáticamente como confirmación de un crecimiento sostenible en todo el mercado bursátil estadounidense. Evaluar la calidad de la tendencia requiere examinar la amplitud del mercado.
Para evaluar el comportamiento futuro del mercado, los traders deben vigilar cuatro indicadores interconectados:
- S&P 500 Equal Weight / S&P 500: un aumento sostenido de la ratio confirmaría que el rally del mercado se está ampliando.
- Porcentaje de acciones por encima de sus medias móviles de 200 días: un aumento indicaría una recuperación de las tendencias a medio plazo en un mayor número de empresas.
- Rendimiento de los bonos del Tesoro a 10 años: una estabilización o caída desde los actuales niveles elevados podría apoyar a los segmentos del mercado más sensibles a los tipos de interés.
- Ratio entre nuevos máximos de 52 semanas y nuevos mínimos de 52 semanas: una mejora del equilibrio proporcionaría una confirmación adicional de que la presión vendedora está disminuyendo.
Surgen tres escenarios posibles:
- Ampliación del rally — escenario positivo. La caída de los rendimientos de los bonos del Tesoro y los sólidos resultados empresariales devuelven a los compradores a los sectores financiero, industrial, de consumo y otros segmentos rezagados. El S&P 500 continúa avanzando, mientras su estructura subyacente se vuelve más resistente.
- Concentración continuada — escenario base. Los gigantes tecnológicos mantienen el índice cerca de máximos históricos mientras gran parte del mercado sigue bajo presión. En estas condiciones, la selección activa de acciones puede volverse más importante que el seguimiento pasivo del índice.
- Corrección de los líderes del mercado — escenario negativo. El deterioro de las expectativas de beneficios de las empresas tecnológicas u otro repunte de los rendimientos de los bonos del Tesoro desencadena una venta masiva de los mayores componentes. Debido a la elevada concentración del índice, sus caídas se extienden rápidamente a todo el S&P 500.
Entonces, ¿cuál es la conclusión?
El mercado es fuerte por capitalización, pero débil en su estructura subyacente. La situación actual no significa que un desplome del S&P 500 sea inevitable. Las mayores empresas tecnológicas mantienen posiciones competitivas sólidas, mientras que la inversión en infraestructura de IA continúa respaldando las expectativas de crecimiento de los beneficios empresariales.
Sería inapropiado asignar probabilidades a los escenarios anteriores sin un modelo cuantitativo. Mientras el índice permanezca cerca de máximos históricos gracias a un número limitado de líderes, una estrategia de compra del mercado en general será arriesgada. Debe darse prioridad a la gestión de riesgos, al análisis de la fortaleza relativa de las acciones individuales y a la confirmación de los movimientos de precios mediante la amplitud del mercado.
La siguiente fase del rally del S&P 500 requerirá no solo nuevos máximos de Nvidia y otros gigantes tecnológicos, sino también el regreso de los compradores a cientos de empresas que hasta ahora han permanecido al margen del rally.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


