



Hay suficiente petróleo, pero no suficiente combustible
¿Dónde se esconde el mayor riesgo del mercado energético?
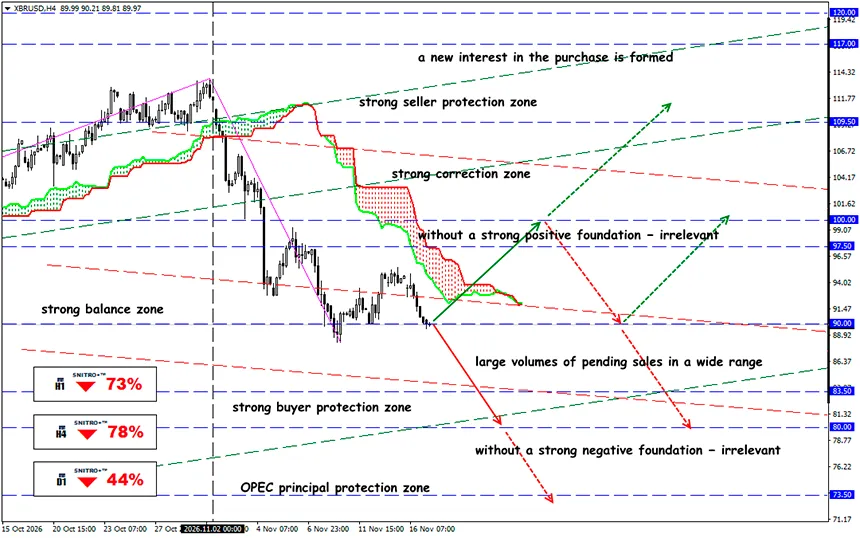
XBR/USD
Zona clave: 87.00 - 92.00
Buy: 93.50 (ante una ruptura decisiva por encima de 92.50); objetivo 96.50; StopLoss 92.80
Sell: 86.50 (ante fuertes factores fundamentales negativos); objetivo 83.50; StopLoss 87.20
La recuperación de la producción mundial de petróleo no garantiza la normalización del suministro de combustible diésel. La divergencia entre el mercado del petróleo crudo y el de los productos petrolíferos refinados crea condiciones en las que el Brent y el WTI pueden bajar de precio mientras el ICE Gasoil sigue siendo caro.
El problema se está desplazando de la disponibilidad de petróleo crudo hacia la refinación, la logística y la calidad de los flujos de crudo. Para los traders, los indicadores clave son el crack spread del diésel y los márgenes de las refinerías.
El mercado mundial del petróleo se enfrenta a una contradicción que podría cambiar la lógica habitual del comercio de energía. Un aumento de la producción de petróleo ya no significa automáticamente precios más bajos para todos los tipos de combustible. Incluso mientras se recupera la oferta mundial de petróleo crudo, determinados productos petrolíferos pueden seguir siendo escasos.
Recordemos:
El diésel se utiliza en el transporte de mercancías, la industria, la agricultura y la logística. Su escasez aumenta directamente los gastos operativos de las empresas y puede sostener la inflación incluso cuando los precios del petróleo disminuyen. Según la IEA, la oferta mundial de petróleo en octubre de 2026 ascendió a 105.4 millones de barriles diarios. Al mismo tiempo, la agencia sigue señalando condiciones ajustadas en el mercado de productos petrolíferos, especialmente en los destilados medios, y crecientes restricciones logísticas.
Esto cambia fundamentalmente la estructura de los riesgos.
Mientras que anteriormente la principal cuestión era la disponibilidad de suficiente petróleo, ahora cobra cada vez más importancia la capacidad de refinar el crudo disponible para obtener los tipos de combustible necesarios y entregarlos a los consumidores finales.
Por ejemplo, según los datos de la IEA, el North Sea Dated cayó desde su máximo de octubre de alrededor de $136 hasta $93 por barril cuando se preparó el informe de noviembre. Esto representa una caída de aproximadamente 32%.
Sin embargo, el diésel europeo perdió solo 11% durante un período comparable y siguió cotizando alrededor de $180 por barril. Por lo tanto, la caída de los precios del petróleo crudo no estuvo acompañada de una reducción comparable del precio del producto refinado.
El petróleo puede llegar al mercado mundial, pero su refinación requiere capacidad disponible, un tipo de crudo adecuado, suficiente hidrógeno y energía, y equipos tecnológicos que funcionen correctamente. Incluso cuando se cumplen todas estas condiciones, el combustible resultante todavía debe entregarse a un mercado específico.
Como resultado, Europa y otras regiones importadoras compiten no solo por el petróleo crudo, sino por una oferta limitada de combustible terminado.
La escasez física se está intensificando debido a las elevadas tarifas de flete de los grandes petroleros en las rutas de Oriente Medio a Asia. Incluso cuando los precios del petróleo crudo disminuyen, el transporte costoso limita las mejoras en la economía de la refinación.
El mercado espera que la escasez de combustible diésel persista al menos hasta la temporada de verano del próximo año.
El suministro adicional podría proceder de las refinerías estadounidenses, del aumento de la actividad de refinación en Asia y de nuevas cuotas de exportación chinas. La IEA también señala la liberación acelerada de reservas de emergencia de diésel como mecanismo temporal para cubrir la escasez.
Sin embargo, las reservas estratégicas no pueden sustituir una recuperación sostenible de la producción. Su utilización reduce la tensión a corto plazo, pero no elimina las limitaciones tecnológicas y logísticas.
Las señales más informativas serán los movimientos de los contratos de futuros con vencimientos más próximos, la estructura de los spreads de calendario y los cambios en los inventarios de destilados medios.
Entonces, ¿cuál es el resultado?
El mercado del petróleo está saliendo gradualmente de la fase aguda de escasez. Los suministros de petróleo crudo del golfo Pérsico se están recuperando más rápidamente que las exportaciones de combustible terminado.
Un crack spread elevado del diésel puede favorecer la rentabilidad de las refinerías, pero los costes récord de transporte y las limitaciones tecnológicas pueden absorber una parte significativa de esta prima.
Para el Brent y el WTI, el aumento de la disponibilidad de petróleo crudo crea condiciones para precios más bajos. Sin embargo, el ICE Gasoil puede mantenerse relativamente resistente debido a los bajos inventarios, la capacidad limitada de refinación y la logística costosa. Precisamente la divergencia entre los precios del petróleo crudo y los del diésel se está convirtiendo en una de las señales de trading más importantes.
El principal riesgo para los traders es evaluar el mercado del petróleo exclusivamente a partir de la producción y los inventarios de crudo. En las próximas semanas, la evolución de la refinación, las exportaciones de diésel y los crack spreads mostrará hasta qué punto esta divergencia es sostenible.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


