



El yen está tendiendo una trampa a las operaciones de carry trade
Los diferenciales de tipos de interés mantienen los riesgos de intervención
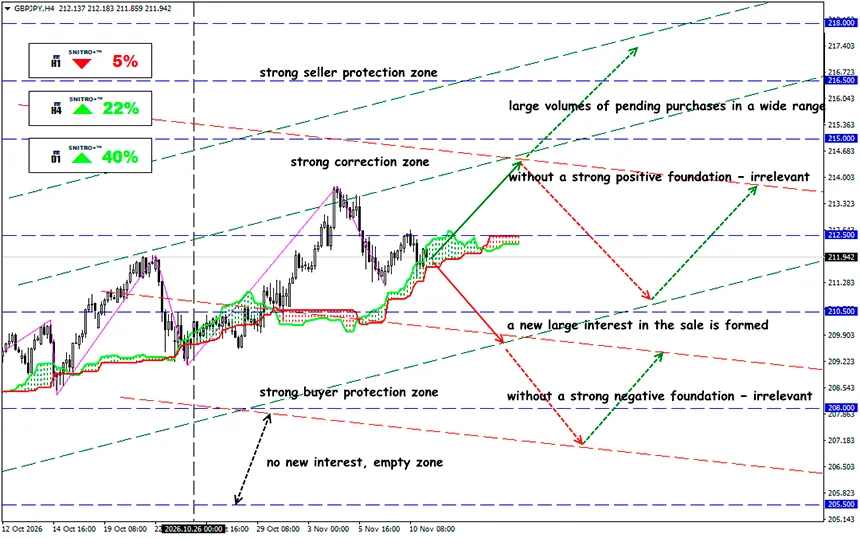
GBP/JPY
Zona clave: 211.50 - 212.50
Buy: 213.50 (ante una ruptura decisiva por encima de 213.00); objetivo 216.50; StopLoss 212.80
Sell: 211.00 (ante fuertes factores fundamentales negativos) ; objetivo 208.50; StopLoss 211.70
La normalización de la política del Banco de Japón, las inyecciones de divisas en el mercado y el riesgo de una venta masiva de acciones están creando condiciones para un cierre brusco de posiciones contra el yen. El mercado de divisas ha llegado a un punto en el que la lógica convencional de los diferenciales de tipos de interés comienza a entrar en conflicto con los riesgos de liquidez.
EUR/JPY y GBP/JPY siguen siendo atractivos para las operaciones de carry trade. Sin embargo, la continua normalización de la política monetaria japonesa está cambiando gradualmente la rentabilidad económica de estas operaciones, mientras que la inestabilidad de los mercados bursátiles podría desencadenar un rápido cierre de posiciones.
Recordemos:
Una operación clásica de carry trade consiste en obtener financiación en una moneda con un tipo de interés relativamente bajo e invertir los fondos en un activo de mayor rendimiento. Para EUR/JPY y GBP/JPY, esto significa vender yenes y comprar euros o libras, respectivamente.
El BOJ ya ha elevado su tipo de interés de referencia hasta 1.25%, el nivel más alto desde 1995, pero la moneda japonesa sigue siendo relativamente débil. El 5 de noviembre, el BOE elevó su tipo en 25 puntos básicos, llevando la ventaja nominal del tipo de interés de la libra frente al yen a 275 puntos básicos. El tipo de depósito del ECB se sitúa en 2.50%, lo que proporciona una ventaja nominal de 125 puntos básicos sobre el Banco de Japón.
Una incertidumbre adicional procede de las estadísticas de intervención cambiaria de Japón publicadas el 9 de noviembre. El Ministerio de Finanzas confirmó que las autoridades gastaron ¥15.3993 billones para apoyar la moneda nacional en tan solo tres jornadas de negociación durante el verano. La magnitud de estas operaciones demuestra la disposición de Tokio a intervenir en el mercado cuando considera excesivos los movimientos cambiarios. Sin embargo, estas medidas no eliminan el diferencial fundamental de tipos de interés ni garantizan una apreciación sostenida del yen.
En su reunión de octubre, el BOJ mantuvo su tipo en 1.25%. Al mismo tiempo, el regulador confirmó que seguiría reduciendo las compras de bonos del Estado japonés. Según el informe de noviembre de MUFG, las compras mensuales de JGB se están reduciendo en ¥200 mil millones cada trimestre hasta el primer trimestre de 2027, después de lo cual se espera que se estabilicen en aproximadamente ¥2 billones mensuales.
Este cambio es importante por dos razones:
- Los tipos de interés a corto plazo más elevados aumentan gradualmente los costes de financiación de las operaciones de carry trade.
- La reducción de las compras de bonos modifica el equilibrio entre oferta y demanda en el mercado de JGB, lo que podría hacer que los instrumentos de deuda japoneses resulten más atractivos para los inversores nacionales.
Un argumento adicional a favor de una mayor normalización surgió el 30 de octubre. El Banco de Japón reconoció que la presión inflacionaria subyacente se había aproximado a un nivel compatible con su objetivo de 2%. El gobernador del BOJ, Kazuo Ueda, subrayó que las decisiones se tomarían en cada reunión, incluida la de diciembre, teniendo en cuenta los riesgos inflacionarios.
La reacción a las intervenciones cambiarias constituye un factor especulativo independiente. Las operaciones directas de las autoridades japonesas suelen concentrarse en los instrumentos cambiarios más líquidos, principalmente USD/JPY. Sin embargo, sus efectos se extienden rápidamente a los pares cruzados mediante las relaciones de arbitraje. Por ejemplo, si EUR/USD permanece sin cambios, una caída de 3% en USD/JPY implica matemáticamente una caída comparable en EUR/JPY. Un mecanismo similar se aplica a GBP/JPY a través de GBP/USD.
La combinación de una intervención y una venta masiva de acciones es particularmente peligrosa. En tal situación, los operadores de carry trade pueden comprar yenes simultáneamente para devolver la financiación, reducir posiciones en activos de riesgo y disminuir el apalancamiento. Una apreciación inicial del JPY podría desencadenar nuevas compras forzadas de la moneda japonesa.
Entonces, ¿cuál es el resultado?
EUR/JPY y GBP/JPY presentan actualmente un interés especial debido a la contradicción entre la persistente ventaja de tipos de interés de las monedas europeas y el creciente riesgo de una fuerte apreciación del yen japonés.
El escenario base contempla un fortalecimiento gradual del yen y un mayor riesgo de corrección bajista en EUR/JPY y GBP/JPY, pero no garantiza una reversión inmediata.
Las operaciones de carry trade siguen generando ingresos positivos por intereses, pero las posibles pérdidas cambiarias pueden eliminar en tan solo unas horas los rendimientos acumulados durante muchos meses de mantenimiento de una posición. Cuanto mayor sea la concentración de posiciones largas especulativas en EUR/JPY y GBP/JPY, más peligroso será incluso un movimiento inicial relativamente pequeño hacia la apreciación del yen.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


