



La trampa europea
Por qué la inflación elevada ya no salva al euro
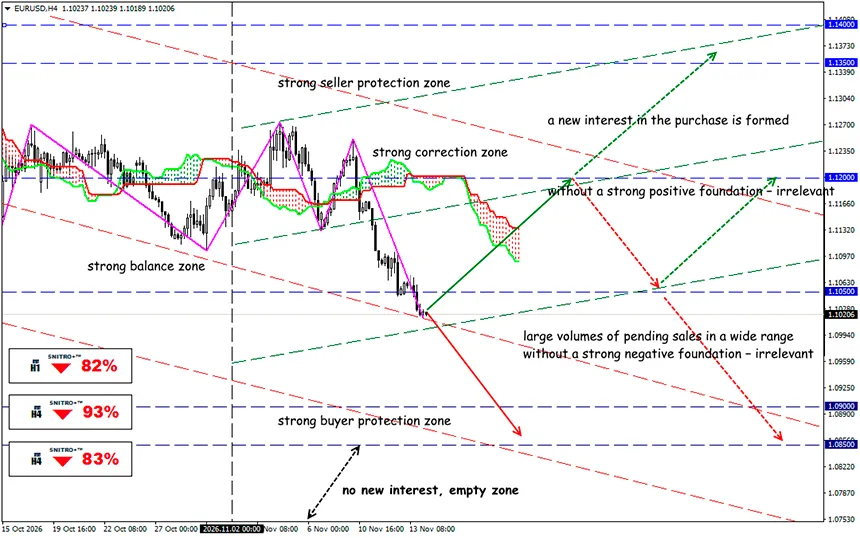
EUR/USD
Zona clave: 1.0980 1.1050
Buy: 1.1080 (ante fuertes factores fundamentales positivos) ; objetivo 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (en un retroceso tras una nueva prueba de 1.1000) ; objetivo 1.08001.0750; StopLoss 1.1000
La inflación de la eurozona se aceleró hasta 4% en octubre, y los precios de la energía fueron los que más contribuyeron al aumento. La industria se enfrenta a mayores costes y a una financiación costosa. ¿Podrá el BCE contener los precios sin intensificar la desaceleración económica?
El aumento de los precios de la energía está reavivando los riesgos inflacionarios y, al mismo tiempo, debilitando la competitividad de la industria europea. La economía europea vuelve a enfrentarse a un dilema clásico de estanflación: el encarecimiento de la energía acelera simultáneamente la inflación al consumo y aumenta los costes empresariales.
Recordemos:
La inflación energética se aceleró hasta 20.8%, mientras que los precios del sector servicios aumentaron 3.3%. El HICP subyacente, que excluye energía, alimentos, alcohol y tabaco, se mantuvo en 2.5%. La inflación supera significativamente el objetivo de 2% del BCE. La principal aceleración está relacionada con la energía y no con un aumento comparable de los precios subyacentes. Elevar el tipo de interés oficial puede contener la demanda interna, pero no elimina la escasez física de recursos energéticos ni reduce los precios mundiales del petróleo o del gas.
- Para el mercado de divisas, la situación es ambigua. Una inflación más elevada puede apoyar al euro mediante expectativas de una política monetaria restrictiva. Sin embargo, si la energía cara deteriora la balanza comercial y las perspectivas de producción, el efecto positivo de los diferenciales de tipos de interés será de corta duración.
- La encuesta bancaria de octubre mostró una disminución de la demanda empresarial de nuevos préstamos y un nuevo endurecimiento de los criterios de concesión de crédito. Para la industria, esto supone una doble presión: las empresas se enfrentan simultáneamente a mayores costes energéticos y a un acceso más caro a la financiación.
- La crisis energética de 2026 representa algo más que una aceleración temporal de los precios al consumo. Afecta directamente a la competitividad de los fabricantes europeos en el mercado mundial. Los costes adicionales de las importaciones de gas durante el verano de 2026 se estiman en €18–33 mil millones en comparación con un escenario sin crisis.
Estos costes se propagan por toda la economía a través de varios canales.
- Aumento directo de los costes de producción. Si las empresas no pueden trasladar completamente los costes a los clientes, sus márgenes operativos se reducen.
- Pérdida de competitividad de las exportaciones. Las empresas europeas compiten con fabricantes de regiones donde los recursos energéticos son más baratos.
- Presión inflacionaria. Los mayores costes de producción se trasladan gradualmente a los precios de los bienes y servicios finales.
- Factor cambiario (menos evidente). La eurozona sigue siendo un importante importador de recursos energéticos. El aumento de los costes energéticos incrementa la necesidad de divisas para pagar las importaciones. Esto puede limitar la apreciación del euro, incluso cuando los tipos de interés permanecen relativamente elevados.
Por lo tanto, una inflación europea elevada no significa necesariamente un euro fuerte. Si está impulsada por el encarecimiento de la energía importada, el efecto puede ser el contrario.
Entonces, ¿cuál es el resultado?
La eurozona se está preparando para una crisis grave. La producción industrial se está contrayendo, las condiciones crediticias se están endureciendo y el crecimiento económico se está desacelerando. Para el BCE, esto significa un margen de maniobra limitado: subir los tipos de interés aumenta la presión sobre la producción, mientras que una flexibilización prematura corre el riesgo de consolidar las expectativas de inflación.
El escenario más probable implica mantener una política monetaria prudente y una volatilidad elevada en los activos europeos. Para EUR/USD, el diferencial de rendimientos con Estados Unidos seguirá siendo fundamental, mientras que las acciones europeas serán especialmente sensibles a los cambios en las previsiones de beneficios de las empresas industriales.
Si los precios suben debido a la energía importada mientras la industria pierde competitividad, una política monetaria restrictiva puede intensificar la presión sobre la inversión, el crédito y el crecimiento económico.
Para los traders, el factor decisivo no será ninguna cifra aislada del HICP o de la producción industrial, sino su combinación con los movimientos de los rendimientos y la reacción del mercado de divisas. La coherencia de estas señales permitirá distinguir la volatilidad temporal provocada por la inflación de la aparición de condiciones graves de estanflación.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


